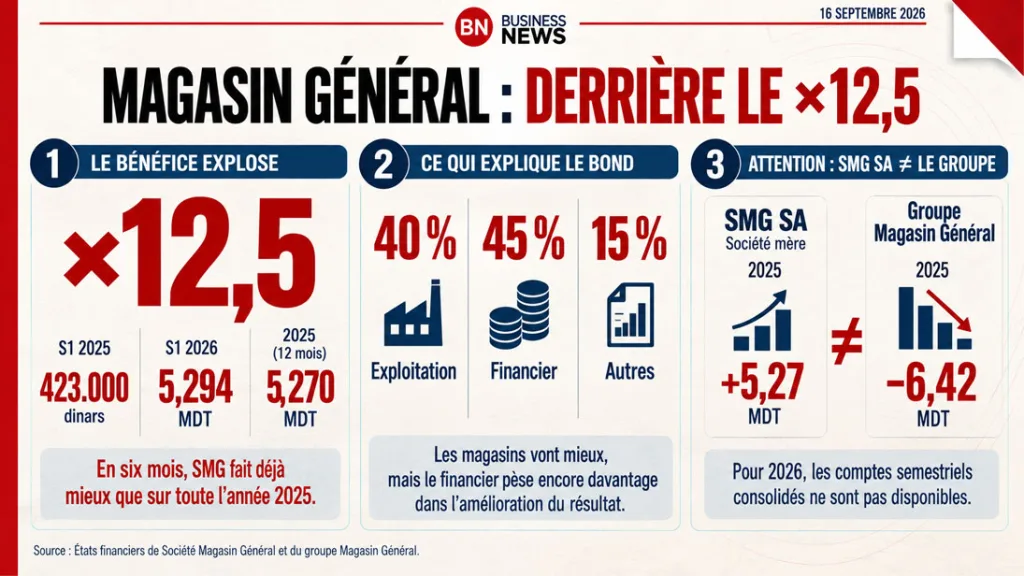
En six mois, Société Magasin Général a fait mieux que pendant toute l’année 2025. Son bénéfice atteint 5,294 millions de dinars au premier semestre 2026, contre 5,270 millions sur les douze mois de l’année dernière et seulement 423.305 dinars au premier semestre 2025. En un an, le résultat semestriel a ainsi été multiplié par 12,5. Les explications de cette performance spectaculaire.
Il y a des chiffres qui se suffisent presque à eux-mêmes. Celui publié par Société Magasin Général (SMG) en fait partie : 5,294 millions de dinars de bénéfice au premier semestre 2026, contre 423.305 dinars durant la même période de 2025. En douze mois, le bénéfice semestriel a été multiplié par 12,5.
La comparaison avec l’ensemble de l’année dernière est encore plus frappante. Sur les douze mois de 2025, SMG avait gagné 5,270 millions de dinars. Elle vient donc de faire légèrement mieux en six mois.
Les investisseurs n’ont d’ailleurs pas attendu la publication de ces comptes pour revaloriser le titre. Selon les indicateurs de Maxula Bourse, l’action valait 9,85 dinars le 5 janvier dernier. Elle cotait 13,1 dinars ce matin mercredi 16 septembre, soit une hausse d’environ 33 %.
Mais un bénéfice multiplié par douze ne signifie évidemment pas que les magasins ont vendu douze fois plus. Le chiffre d’affaires progresse beaucoup plus raisonnablement : 590,9 millions de dinars au premier semestre, contre 550,7 millions un an plus tôt.
Les ventes progressent donc de 7,3 %, tandis que le bénéfice est multiplié par 12,5. Pour comprendre un tel écart, il faut regarder ce qui s’est passé entre le chiffre d’affaires et le résultat final.
Les magasins vont mieux
La première explication est la plus importante : l’activité elle-même s’améliore.
Une fois payées les marchandises vendues, les salaires, les loyers, le transport, la publicité, les amortissements et les autres dépenses nécessaires au fonctionnement de l’entreprise, SMG dégage un résultat d’exploitation de 8,37 millions de dinars. Un an auparavant, il était de 5,91 millions, soit une progression de 41,5 %.
Voilà sans doute le chiffre le plus parlant pour mesurer la santé du métier de distributeur, indépendamment de la manière dont l’entreprise se finance ou place son argent. Les magasins vendent davantage et l’activité dégage davantage de résultat.
D’autres indicateurs vont dans le même sens. La marge commerciale passe de 105 à 111,3 millions de dinars et l’excédent brut d’exploitation de 17,96 à 20,09 millions.
Tout n’est cependant pas aussi favorable. La marge commerciale augmente moins rapidement que les ventes. Rapportée au chiffre d’affaires, elle s’érode légèrement. Cela signifie simplement que, proportionnellement à chaque dinar vendu, SMG conserve un peu moins de marge commerciale qu’un an auparavant.
L’entreprise parvient néanmoins à améliorer nettement son exploitation, notamment grâce à la maîtrise de certaines dépenses.
Les autres charges d’exploitation reculent légèrement, de 40,3 à 39,2 millions de dinars. À l’intérieur de cette enveloppe, les prestations de services extérieures chutent de 3,73 à 1,36 million, tandis que d’autres coûts augmentent, comme le transport sur achats.
Une partie de cette évolution s’explique par un changement important intervenu dans l’organisation du travail.
La sous-traitance change la lecture des charges
Les dépenses de personnel augmentent fortement : près de 52 millions de dinars sur six mois, contre 46,8 millions un an auparavant, soit une hausse de 11 %.
La loi du 21 mai 2025 interdisant la sous-traitance a conduit Magasin Général à intégrer dans ses effectifs des ressources qui travaillaient auparavant dans le cadre de contrats de sous-traitance.
Une dépense qui apparaissait auparavant en partie dans les services achetés à l’extérieur se retrouve donc désormais dans les frais de personnel. Cela permet notamment de mieux comprendre pourquoi les prestations de services extérieures diminuent fortement au moment où la masse salariale augmente.
Malgré ce transfert et la hausse des charges de personnel, SMG gagne près de 2,5 millions de dinars supplémentaires sur son exploitation.
C’est beaucoup, mais ce n’est encore que la moitié de l’histoire.
L’autre moteur du bénéfice
Pour comprendre comment on passe de 423.305 dinars à 5,294 millions de bénéfice, il faut regarder ce que coûte l’argent à l’entreprise et c’est là que le changement est spectaculaire.
Au premier semestre 2025, le résultat financier avait amputé les comptes de 3,73 millions de dinars. Un an plus tard, cette ponction est ramenée à 936.000 dinars. L’amélioration approche donc 2,8 millions de dinars.
L’exploitation apporte environ 2,45 millions de dinars de mieux qu’un an auparavant. L’amélioration du résultat financier apporte de son côté 2,80 millions supplémentaires.
Sur les quelque 6,14 millions de dinars gagnés au niveau du résultat avant impôt, environ 40 % proviennent donc de l’amélioration de l’exploitation et 45 % de l’amélioration du résultat financier. Le reste provient principalement des autres gains et pertes enregistrés pendant le semestre.
Dit autrement, les magasins vont réellement mieux, mais ils n’expliquent pas à eux seuls l’envolée du bénéfice.
Comment le financier s’est-il autant amélioré ?
D’abord parce que SMG paie moins d’intérêts. La facture passe de 10,09 à 8,08 millions de dinars en un an. Deux millions de dinars économisés à ce niveau se retrouvent presque mécaniquement dans le résultat.
En face, l’entreprise perçoit toujours d’importants produits financiers. Ils atteignent 7,16 millions de dinars sur le semestre, dont 5,575 millions sous la ligne « intérêts des comptes créditeurs ».
S’ajoute une plus-value de 312.709 dinars sur des actions cotées. L’apport est appréciable, mais trop faible pour expliquer à lui seul le bond du bénéfice.
D’autres opérations ponctuelles ont également aidé. SMG a notamment réalisé près de 978.000 dinars de plus-values sur des cessions d’immobilisations, contre seulement 61.245 dinars un an auparavant.
Le résultat exceptionnel du semestre ne vient donc pas d’une recette miracle. Plusieurs améliorations se sont additionnées : davantage de résultat dans les magasins, moins d’intérêts à payer, des produits financiers importants et quelques gains ponctuels.
113,9 millions dus par les sociétés du groupe
Il y a un autre élément qui mérite que l’on s’y arrête. Au 30 juin, les comptes de Société Magasin Général font apparaître 113,86 millions de dinars au titre des « sociétés du groupe ». Ce montant était de 104,99 millions fin décembre et de 101,65 millions un an auparavant.
Pour comprendre ce chiffre sans jargon comptable, il faut distinguer Société Magasin Général, la société mère qui exploite les magasins et dont nous analysons ici les comptes individuels, du groupe Magasin Général, qui comprend cette société mère et ses différentes filiales.
Au sein d’un groupe, l’argent circule. Une société peut avancer des fonds à une autre. La société qui fournit ces fonds inscrit une créance dans ses comptes et peut percevoir des intérêts en contrepartie.
C’est bien ce qui se produit ici. Les comptes de SMG précisent d’ailleurs que les intérêts facturés sur les comptes courants des sociétés du groupe sont classés parmi les créances sur ces sociétés, puisqu’ils ne proviennent pas de l’activité commerciale ordinaire des magasins.
Le rapport spécial des commissaires aux comptes donne une idée de l’importance de ces flux : en 2025, les comptes courants avec les parties liées ont généré 10,93 millions de dinars de produits d’intérêts.
Ces produits sont parfaitement réels dans les comptes individuels de la société mère. Si SMG finance une filiale et lui facture des intérêts, ces intérêts constituent bien un revenu pour SMG.
Mais lorsque l’on regarde le groupe dans son ensemble, le raisonnement change.
Prenons une image simple. Si une filiale verse un million de dinars d’intérêts à sa société mère, la mère a gagné un million et la filiale l’a payé. Pour l’ensemble constitué par les deux sociétés, aucun million nouveau n’est entré de l’extérieur.
C’est pourquoi, lors de la consolidation, les créances, les dettes, les produits et les charges entre sociétés appartenant au même groupe sont éliminés.
Cette distinction permet de comprendre pourquoi une société mère peut afficher un beau bénéfice sans que son groupe affiche nécessairement le même résultat.
Et dans le cas de Magasin Général, nous n’avons même pas besoin d’une démonstration théorique : c’est exactement ce qui s’est produit l’année dernière.
En 2025, deux résultats très différents
À la fin de 2025, Société Magasin Général affichait un bénéfice de 5,27 millions de dinars.
Une fois les différentes sociétés réunies et les opérations internes éliminées, le groupe Magasin Général affichait, lui, une perte de 6,42 millions de dinars. Ses capitaux propres consolidés étaient négatifs de 83,48 millions de dinars. L’écart est considérable.
Il serait toutefois injuste d’en déduire que le groupe ne s’améliorait pas. Son chiffre d’affaires consolidé avait progressé de 9,4 %, son résultat d’exploitation de plus de 53 % et sa perte avait été réduite de plus d’un tiers par rapport à 2024. La trajectoire allait donc déjà dans le bon sens, mais elle n’avait pas encore permis au groupe de renouer avec les bénéfices.
Les comptes consolidés 2025 avaient par ailleurs fait l’objet d’une opinion avec réserve des commissaires aux comptes concernant les méthodes de réévaluation de certains actifs. La réserve ne portait pas sur le bénéfice individuel de SMG, mais elle constitue un élément à garder à l’esprit lorsqu’on examine la situation patrimoniale du groupe.
Voilà pourquoi les excellents chiffres du premier semestre 2026 soulèvent aujourd’hui une question essentielle : la spectaculaire amélioration observée chez Société Magasin Général s’est-elle également produite dans ses filiales ? Nous n’avons pas la réponse.
Les états financiers publiés au 30 juin sont les comptes individuels de Société Magasin Général. Les derniers comptes consolidés disponibles sont ceux arrêtés au 31 décembre 2025.
Il serait donc aussi incorrect d’affirmer que le groupe s’est redressé que de prétendre qu’il demeure dans la situation qui était la sienne six mois auparavant.
Il faudra attendre la publication, en 2027, des comptes consolidés de l’exercice 2026 pour trancher.
Une trésorerie moins dans le rouge
Un autre indicateur s’est nettement amélioré : la trésorerie.
Elle reste négative, à –22,38 millions de dinars fin juin, mais elle l’était à hauteur de –44,70 millions six mois auparavant.
Cet important écart ne provient cependant pas uniquement de l’argent généré par les magasins. Les flux de trésorerie provenant de l’exploitation s’élèvent à 19,66 millions de dinars, contre 39,78 millions un an plus tôt. Dans le même temps, l’entreprise a davantage eu recours aux crédits de gestion et billets de trésorerie.
Les billets de trésorerie reçus atteignent ainsi 26,85 millions de dinars fin juin, contre 2,85 millions fin 2025.
La situation de trésorerie s’améliore donc réellement, mais le financement à court terme participe largement à cette évolution.
Un contrôle CNSS à suivre
Reste enfin un dossier dont il est encore impossible de mesurer les conséquences.
Le 25 juin 2026, Société Magasin Général a reçu une notification de contrôle de la CNSS portant sur les années 2023 à 2025. Au moment où les comptes ont été arrêtés, le contrôle était toujours en cours et aucun redressement n’avait été notifié. La direction considère donc qu’elle ne dispose pas, à ce stade, d’éléments permettant de constituer une provision supplémentaire.
Les commissaires aux comptes ont choisi d’attirer spécifiquement l’attention sur ce contrôle, tout en précisant qu’il ne remet pas en cause leur conclusion sur les comptes. Son issue et ses éventuelles conséquences financières restent simplement impossibles à déterminer aujourd’hui.
Leur examen limité n’a, par ailleurs, relevé aucun élément les conduisant à considérer que les états financiers intermédiaires ne donnent pas une image fidèle de la situation et de la performance de SMG au 30 juin 2026.
Le ×12,5 est bien réel
Que reste-t-il, finalement, du spectaculaire bénéfice annoncé ? Beaucoup.
Le chiffre de 5,294 millions de dinars est bien réel. Il est 12,5 fois supérieur à celui du premier semestre 2025 et dépasse même légèrement, en six mois, le bénéfice réalisé pendant les douze mois de l’année dernière.
L’activité commerciale s’est améliorée. Le résultat d’exploitation progresse de plus de 40 %. La charge des intérêts diminue fortement. La trésorerie est moins négative. Plusieurs indicateurs importants évoluent donc favorablement.
Mais le fameux ×12,5 raconte aussi autre chose : SMG partait de très bas. Avec seulement 423.305 dinars de bénéfice au premier semestre 2025, quelques millions supplémentaires gagnés sur l’exploitation, le financement et certaines opérations ponctuelles suffisent à produire un multiple spectaculaire.
Il faut donc distinguer le chiffre de sa signification. Le bénéfice a été multiplié par 12,5 ; la performance opérationnelle, elle, n’a pas été multipliée par 12,5. Elle s’est néanmoins nettement améliorée.
Et c’est probablement la meilleure nouvelle contenue dans ces comptes.
Reste maintenant la seule question à laquelle ils ne peuvent pas répondre : Société Magasin Général va beaucoup mieux, mais le groupe Magasin Général a-t-il, lui aussi, franchi le pas qui le sépare encore des bénéfices ?
La réponse viendra avec les prochains comptes consolidés en 2027.
Raouf Ben Hédi
Cliquer ici pour les états financiers consolidés au 31 décembre 2025
Cliquer ici pour les états financiers individuels au 30 juin 2026