
La stabilisation macroéconomique enregistrée ces dernières années pourrait n’être qu’un répit si elle ne débouche pas sur davantage d’investissement, d’industrialisation et de croissance. C’est, en substance, l’avertissement lancé par l’économiste Aram Belhadj, docteur en sciences économiques et enseignant-chercheur à l’Université de Carthage, qui estime que les marges de sécurité de l’économie tunisienne devraient commencer à s’éroder à partir de 2026.
Dans un commentaire publié mardi 22 septembre 2026 sur Facebook, M. Belhadj s’est appuyé sur les projections du dernier Bulletin de conjoncture économique pour la Tunisie de la Banque mondiale pour dresser le constat d’une « stabilité fragile sans décollage ». Une formule qui résume, selon lui, une situation dans laquelle les grands équilibres tiennent encore, mais avec des marges de sécurité qui se réduisent et une croissance qui resterait faible à moyen terme.
M. Belhadj se réfère au dernier Bulletin de conjoncture économique pour la Tunisie de la Banque mondiale, intitulé « Le défi de l’eau en Tunisie : de la rareté à la résilience ». Le document dresse un état des évolutions économiques récentes et présente les perspectives macroéconomiques du pays, avant de consacrer une partie spécifique à la question de l’eau et à ses implications économiques. C’est à partir des projections macroéconomiques contenues dans ce rapport que l’économiste distingue, dans son analyse, trois séquences. D’abord, celle du choc et de la quasi-stagnation de 2022-2023. Ensuite, une période de stabilisation macroéconomique relative en 2024-2025. Enfin, une nouvelle phase qui s’ouvrirait à partir de 2026, durant laquelle les marges de sécurité commenceraient, selon lui, à s’éroder sans retrouver leurs niveaux antérieurs.
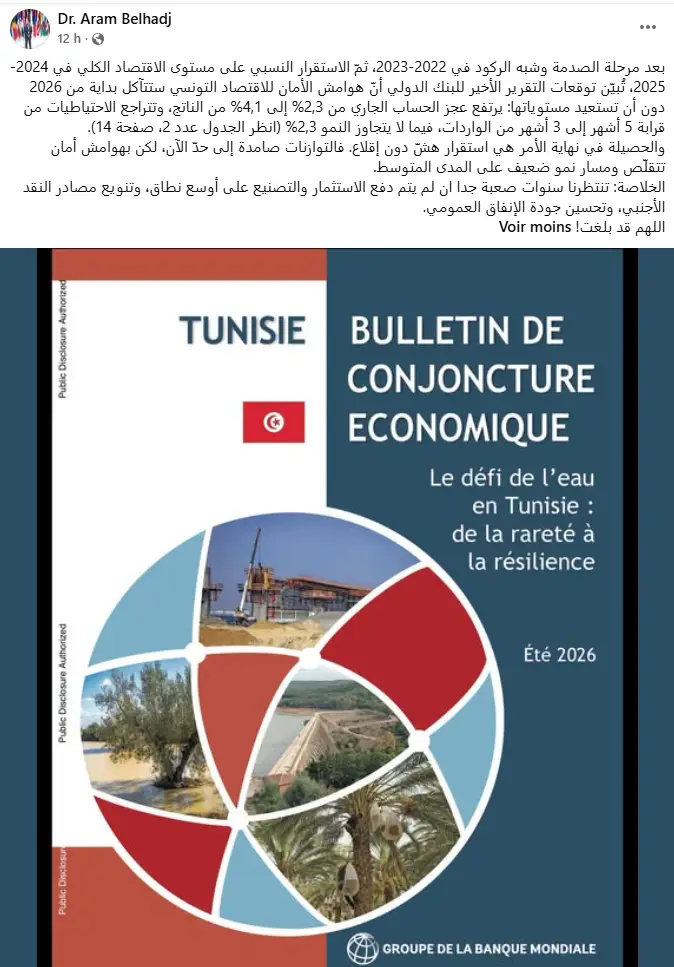
2026, le début de l’érosion des marges de sécurité
Pour étayer son analyse, M. Belhadj met en avant trois indicateurs tirés des projections de la Banque mondiale : le déficit du compte courant, les réserves de change et la croissance.
Après une croissance limitée à 0,2% en 2023, l’économie tunisienne a enregistré une progression de 1,7% en 2024 puis de 2,7% en 2025. Selon les projections de la Banque mondiale, ce mouvement perdrait toutefois de son élan dès 2026, avec une croissance ramenée à 2,3%, puis à 2,2% en 2027 et 2,1% en 2028 (voir tableau 2, « Principaux indicateurs macroéconomiques, 2022-2028 », page 14 du rapport, ndlr).
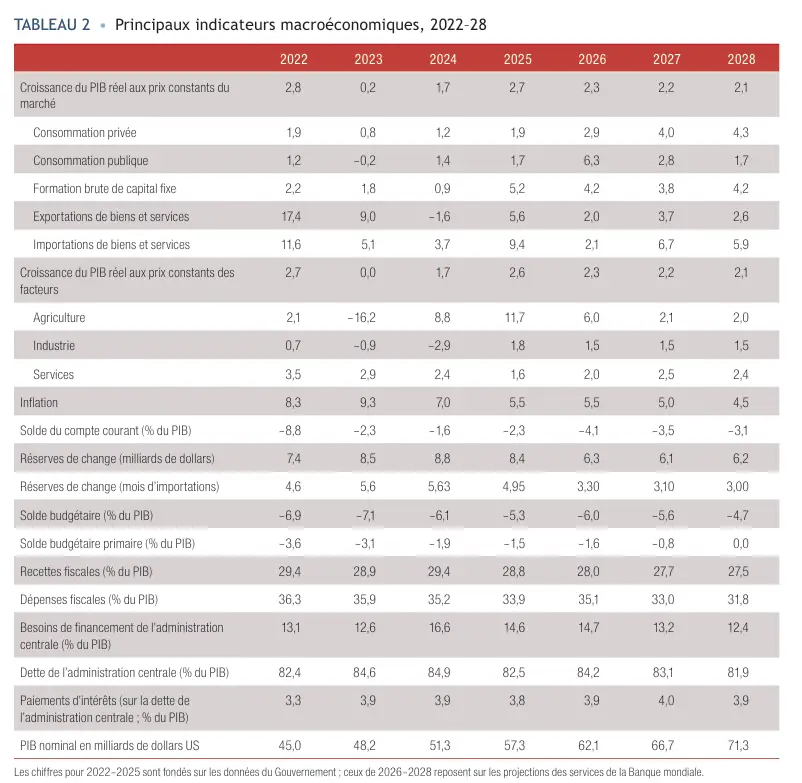
Le mouvement est plus marqué du côté des équilibres extérieurs. Le déficit du compte courant, qui représentait 2,3% du PIB en 2025, atteindrait 4,1% en 2026, avant de revenir à 3,5% en 2027 et 3,1% en 2028. Les réserves de change suivraient parallèlement une trajectoire descendante : leur niveau de couverture passerait de 4,95 mois d’importations en 2025 à 3,30 mois en 2026, puis à 3,10 mois en 2027 et trois mois en 2028. En valeur, elles reculeraient de 8,4 milliards de dollars en 2025 à 6,3 milliards en 2026, avant de s’établir à 6,2 milliards en 2028.
C’est précisément la combinaison de ces évolutions que met en avant M. Belhadj. Le problème soulevé par l’économiste ne tient pas à un indicateur isolé : à partir de 2026, le ralentissement de la croissance coïnciderait avec un creusement du déficit courant et une forte réduction de la couverture des importations.
« Le résultat, au bout du compte, est une stabilité fragile sans décollage. Les équilibres tiennent jusqu’à présent, mais avec des marges de sécurité qui se réduisent et une trajectoire de croissance faible à moyen terme », écrit-il.
Autrement dit, dans la lecture de M. Belhadj, la stabilisation enregistrée en 2024-2025 ne signifie pas que l’économie tunisienne aurait retrouvé des marges suffisamment solides pour soutenir durablement sa croissance. Les équilibres résistent, mais le coussin se réduit au moment même où la croissance projetée ralentit.
Des tensions extérieures déjà visibles
Le rapport de la Banque mondiale apporte, à cet égard, un éclairage sur la situation qui précède ces projections. L’institution relève que les déséquilibres extérieurs se sont fortement accentués au premier semestre 2026, dans un contexte marqué notamment par les répercussions du conflit au Moyen-Orient et la hausse des prix du pétrole.
Le déficit énergétique a ainsi augmenté de 30%, tandis que le déficit du compte courant a progressé de 49% en valeur nominale au premier semestre 2026. À la mi-juillet, le remboursement d’un eurobond émis en 2019 a également provoqué, en une seule journée, une baisse de 2,47 milliards de dinars des réserves de change, faisant passer la couverture des importations de 101 à 92 jours.
Ces éléments restent un rappel du contexte dans lequel s’inscrit le commentaire de M. Belhadj. Pour l’économiste, les projections montrent surtout que la stabilisation macroéconomique ne suffit pas, à elle seule, à enclencher un véritable décollage.
Investir et industrialiser pour éviter des « années très difficiles »
M. Belhadj ne s’arrête toutefois pas au constat. Son avertissement est conditionnel : les années à venir seraient, selon lui, particulièrement difficiles si la Tunisie ne parvient pas à agir sur plusieurs leviers qu’il juge essentiels.
Le premier est celui de l’investissement et de l’industrialisation, qu’il appelle à pousser « à la plus grande échelle ». Cette priorité intervient dans un contexte où ses inquiétudes portent précisément sur une croissance qui, selon les projections qu’il cite, retomberait à 2,3% en 2026 et continuerait à ralentir à moyen terme.
Le deuxième levier concerne les ressources extérieures. M. Belhadj appelle à diversifier les sources de devises. Cette priorité prend un relief particulier au regard de la baisse des réserves projetée par la Banque mondiale.
Enfin, l’économiste insiste sur la nécessité d’améliorer la qualité des dépenses publiques. Il ne développe pas davantage ce point dans son commentaire, mais le place au même rang que l’investissement, l’industrialisation et la diversification des sources de devises parmi les conditions nécessaires pour éviter le scénario qu’il redoute.
Sa conclusion est sans détour : « Des années très difficiles nous attendent si l’investissement et l’industrialisation ne sont pas poussés à la plus grande échelle, si les sources de devises ne sont pas diversifiées et si la qualité des dépenses publiques n’est pas améliorée ».
Le diagnostic de M. Belhadj ne décrit donc pas un effondrement immédiat des équilibres. Il met en garde contre leur capacité à tenir dans la durée avec des marges de sécurité qui s’amenuisent et une croissance qui resterait faible. La stabilisation a permis de sortir de la séquence de choc et de quasi-stagnation qu’il situe en 2022-2023 ; elle ne constitue toutefois pas, dans sa lecture, un point d’arrivée.
Car c’est bien là le cœur de son avertissement : tenir n’est pas encore décoller. Et sans impulsion beaucoup plus forte de l’investissement et de l’industrialisation, sans diversification des sources de devises et sans amélioration de la qualité de la dépense publique, M. Belhadj prévient que les prochaines années pourraient être « très difficiles ».
I.N.