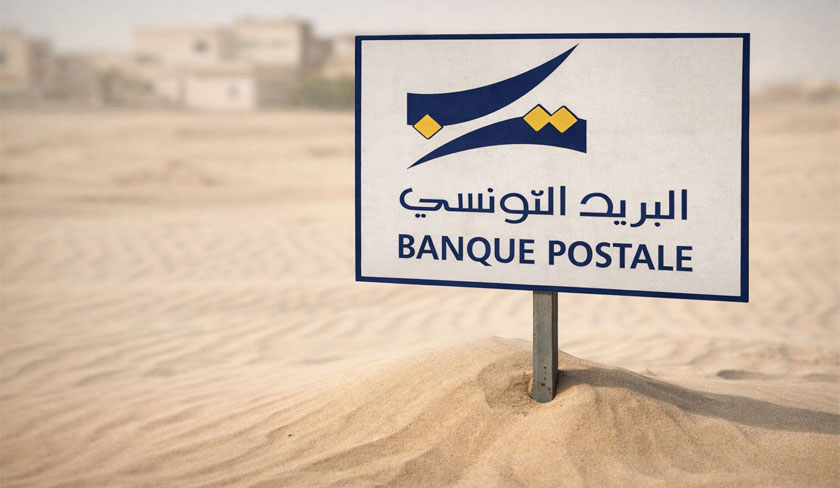
Présentée comme un remède contre le « cartel bancaire » et un outil d’inclusion financière, l’idée de créer une banque postale séduit plusieurs députés. Mais derrière la promesse politique et le populisme ambiant, les interrogations économiques et techniques sont nombreuses. Entre débats parlementaires, critiques d’économistes et exemples étrangers contrastés, le projet apparaît bien plus complexe qu’il n’y paraît.
La création d’une banque postale en Tunisie fait aujourd’hui l’objet d’un débat nourri. L’idée n’est pas nouvelle : elle refait régulièrement surface depuis plusieurs années. Mais elle a pris une dimension politique inédite avec le dépôt, le 8 juillet 2025, de la proposition de loi n°82/2025 à l’Assemblée des représentants du peuple, visant à transformer les services financiers de la Poste tunisienne en véritable établissement bancaire.
Le projet est activement défendu par plusieurs députés proches du pouvoir, qui y voient un moyen de briser ce qu’ils présentent comme le « lobby bancaire ». Selon eux, la Poste pourrait proposer des crédits à des taux bien plus bas que ceux pratiqués par les banques, souvent accusées d’imposer des conditions jugées excessives par une partie de l’opinion.
Pour les promoteurs de l’initiative, l’objectif est clair : exploiter le vaste réseau postal pour offrir des services financiers dans les régions où les banques sont peu présentes, faciliter l’accès au crédit et à l’épargne pour les populations modestes et favoriser l’inclusion financière.
Sur le papier, l’idée paraît simple et séduisante. La Poste tunisienne dispose d’un maillage territorial dense et d’une relation de proximité avec les citoyens. Mais à mesure que le débat progresse, les questions se multiplient.
Le 29 janvier 2026, la Commission des finances et du budget de l’Assemblée des représentants du peuple place la banque postale parmi les dossiers prioritaires de ses travaux, aux côtés de la réforme du Code des changes.
Le principe du projet est alors largement défendu au nom de l’inclusion financière. Les députés favorables à l’initiative soulignent que le réseau postal couvre l’ensemble du territoire, y compris dans les régions rurales ou enclavées où les agences bancaires restent rares.
La Poste pourrait ainsi devenir un outil permettant de démocratiser l’accès aux services financiers et de rapprocher le système bancaire des citoyens.
À ce stade, le projet est encore présenté comme une évidence politique : il suffirait d’exploiter une infrastructure existante pour élargir l’offre bancaire.
Mais dès les premières auditions prévues avec la Banque centrale, le ministère des Finances et la Poste tunisienne, une réalité plus complexe commence à apparaître.
Moins d’un mois plus tard, le 16 février, les discussions à l’ARP entrent dans le vif du sujet.
Les députés commencent à poser des questions plus concrètes : quel serait le capital initial de cette banque postale ? Qui financerait sa création ? Comment garantir sa viabilité économique ? Et surtout, la Poste tunisienne dispose-t-elle réellement des capacités techniques pour exercer des activités bancaires ?