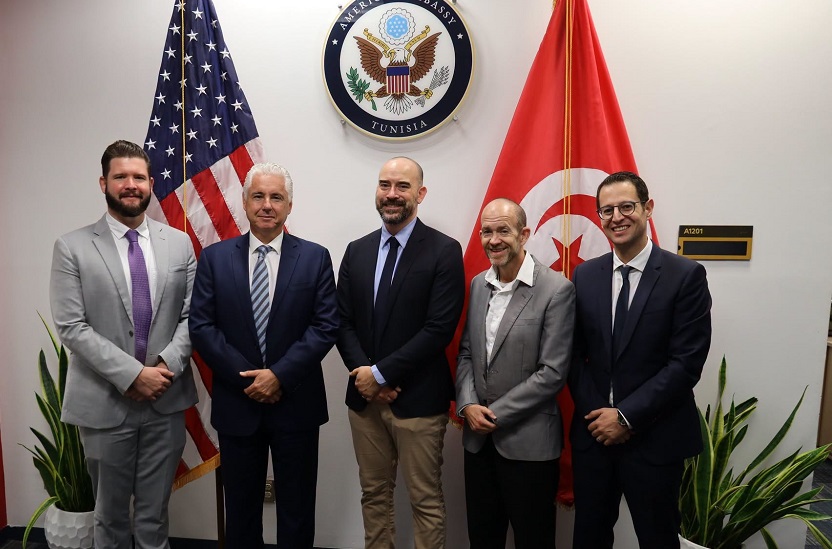
L’ambassade des États-Unis en Tunisie a annoncé le lancement d’un nouveau projet de coopération économique visant à renforcer la présence des entreprises américaines dans le secteur des minerais critiques, notamment celui du phosphate.
Financé par le gouvernement américain et mis en œuvre en collaboration avec la société CrossBoundary, ce projet vise à mettre en relation des investisseurs et des entreprises américaines avec le projet phosphatier de PhosCo, situé dans le bassin nord de la Tunisie.
Selon l’ambassade américaine, cette initiative, qui s’étendra sur les deux prochaines années, ambitionne de mobiliser des investissements privés, de créer des emplois et d’accroître la production nationale de phosphate.
Le programme prévoit également la mise en place d’accords d’approvisionnement destinés à intégrer davantage les minerais tunisiens dans les chaînes d’approvisionnement mondiales.
À travers cette coopération, les États-Unis entendent renforcer la sécurité des chaînes d’approvisionnement en minerais critiques, tout en ouvrant de nouvelles perspectives commerciales aux entreprises américaines.
L’ambassade souligne que ce partenariat doit également contribuer à soutenir la croissance économique tunisienne et à développer les échanges commerciaux entre les deux pays.
M.B.Z
Commentaire
jamel.tazarki
Introduction : La Tunisie risque de subir le même sort que l’île de Nauru si elle ne renonce pas au plus vite à l’idée absurde de financer son économie grâce à l’exportation de phosphate sans mener d’étude sérieuse au préalable.
L’île de Nauru : du rêve au cauchemar :
lile-de-nauru-du-reve-au-cauchemar_3068375.html.
–>
Depuis des mois, voire des années, de nombreux pseudo-analystes socio-économiques tunisiens parlent du sauvetage de l’économie tunisienne par l’exportation massive de phosphate (certains en ont même fait leur principal programme pour l’élection présidentielle). Et ce, sans aucune étude sérieuse permettant d’évaluer la faisabilité de cette solution pour la Tunisie. Il serait en effet absurde d’investir des milliards de dinars dans des infrastructures et de la logistique pour l’extraction du phosphate si les mines exploitées depuis plus d’un siècle étaient épuisées. Je rappelle que les mines de phosphate de Métlaoui, de Kalâat Khasba, de Redeyef et de Moularès sont exploitées respectivement depuis 1899, 1903, 1903 et 1904. Après plus d’un siècle d’exploitation intensive et abusive, il est fort possible que ces mines touchent à leur fin, et qu’il faille les fermer un jour, faute de rentabilité. Il est donc essentiel de mener une étude approfondie pour évaluer la rentabilité de l’exportation du reste de notre phosphate. Si l’on ne renonce pas au plus vite à l’idée absurde de financer notre économie grâce à l’exportation du phosphate, sans mener d’étude sérieuse au préalable, la Tunisie risque de subir le même sort que l’île de Nauru. L’île de Nauru : du rêve au cauchemar: lile-de-nauru-du-reve-au-cauchemar_3068375.html.
–>
Il serait insensé d’investir des milliards de dollars dans une infrastructure moderne d’extraction de phosphate si la production annuelle ne dépassait pas 4 millions de tonnes. Ce serait même un investissement bidon et une dilapidation des maigres réserves de devises étrangères.
a) Le miroir de Nauru : La leçon de l’épuisement géologique –> L’article de Franceinfo sur Nauru montre précisément ce qui se passe lorsqu’un État fonde toute sa richesse sur une rente minière extractive sans anticiper la fin physique de la ressource. Nauru possédait le deuxième PIB par habitant au monde en 1974 grâce à son phosphate, puis est tombé en faillite totale lorsque les réserves se sont taries, transformant l’île en un désert de pierres. –> En Tunisie, il faut se rappeler les dates : les grands gisements du bassin de Gafsa (Métlaoui, Redeyef, Moularès) sont exploités sans interruption depuis le tout début du XXe siècle.
a1) La baisse de la teneur : Même avant l’épuisement total, la couche de minerai la plus pure et la plus facile d’accès (à ciel ouvert) s’amenuise. Plus on creuse profondément, plus le phosphate est pauvre en BPL (Bone Phosphate of Lime), plus il contient d’impuretés (cadmium, magnésium), et plus sa transformation chimique ou son exportation brute devient coûteuse et non compétitive sur le marché mondial face au Maroc ou à l’Arabie Saoudite.
a2) Le coût écologique de l’extraction : Contrairement à Nauru (une petite île), la Tunisie subit un autre épuisement dramatique lié au phosphate : le tarissement des nappes phréatiques à Gafsa et la pollution marine à Gabès. Laver le phosphate demande des millions de mètres cubes d’eau par an dans une région en situation de stress hydrique extrême. Investir massivement dans le phosphate, c’est accélérer la faillite écologique du Sud tunisien.
b) L’absurdité économique du seuil des 4 millions de tonnes
En économie industrielle, il existe une notion de « seuil de rentabilité des infrastructures ». –> Pour rentabiliser la modernisation lourde de la SNCFT (nouvelles voies ferrées doubles, locomotives de forte puissance, wagons automatisés) et de la CPG (excavatrices de nouvelle génération), les investissements se chiffrent en milliards de dinars, souvent importés en devises.
b1) Si la production reste structurellement plafonnée autour des 3,5 à 4 millions de tonnes par an (en raison de l’épuisement ou de la configuration des vieilles mines), les gains à l’exportation suffiront à peine à payer les intérêts des prêts contractés pour acheter le matériel de transport.
b2) C’est le piège typique de la dilapidation des devises : l’État dépense des euros pour importer des machines ferroviaires dans l’espoir de récupérer ces mêmes euros dix ans plus tard en vendant un produit à faible valeur ajoutée.
c) La solution rationnelle : La transformation plutôt que l’exportation brute –> Une étude empirique sérieuse de la Tunisie d’aujourd’hui devrait acter la fin de l’ère du « phosphate brut roi » et s’orienter vers une transition :
c1) Arrêter l’obsession des volumes bruts : Chercher à atteindre à tout prix 10 millions de tonnes comme en 2010 n’a plus de sens géologique ou écologique.
c2) Maximiser la valeur ajoutée locale : Le peu de phosphate extrait des vieilles mines ne devrait plus jamais être exporté brut. Il doit être transformé à 100 % localement en acides phosphoriques spécifiques ou en engrais de haute technologie (DAP, MAP) dont les prix industriels mondiaux sont beaucoup plus élevés. Cela permet de générer autant de devises avec deux fois moins de minerai extrait et de préserver les réserves restantes.
c3) La diversification obligatoire : Le salut de la Tunisie ne viendra pas du sous-sol, mais de sa surface et de ses cerveaux (les énergies renouvelables et le Startup Act, l’agriculture biologique à haute valeur, les services technologiques).
D) De nouveaux gisements ciblés : Les partisans de la relance du secteur s’appuient sur le fait que l’intérêt récent ne se concentre pas uniquement sur les vieilles mines du Sud, mais sur de nouveaux projets d’exploration dans le Nord-Ouest de la Tunisie (comme le projet Chaketma). Selon les compagnies minières impliquées, ces zones recèleraient des réserves encore inexploitées qui n’ont pas subi un siècle d’extraction. Certes, il y a des études qui s’appuient sur la norme internationale stricte JORC (qui certifie légalement les ressources pour les investisseurs). Voici les chiffres techniques réels et validés : Les études géologiques estiment la ressource globale de Chaketma à 166,6 millions de tonnes avec une teneur moyenne de 20,6 % de pentoxyde de phosphore P2O5.
–>
166,6 millions de tonnes avec une teneur moyenne de 20,6 %, ce n’est pas suffisant pour injecter des milliards de dollars ! Vous appelez ça un bon signe pour investir des milliards de dollars dans les infrastructures d’extraction et la logistique ? –> Une teneur brute de 20,6 % de phosphate signifie que pour extraire 1 tonne de minerai utile, il faut en réalité manipuler, traiter et déplacer près de 5 tonnes de roche.
E) Dans ce type de contrat, les compagnies privées prennent en charge l’extraction à ciel ouvert. En revanche, elles attendent souvent de l’État tunisien qu’il finance ou fournisse les infrastructures lourdes (rails, routes, ports, eau industrielle). Si l’État tunisien s’endette pour construire ces rails et que le cours du phosphate s’effondre, c’est la Tunisie qui subit le désastre financier, pas les investisseurs étrangers.
–>
Le retour au scénario de Nauru : engager des fonds publics colossaux dans la logistique pour une ressource qui s’épuisera ou perdra sa rentabilité face au marché mondial est le piège typique de l’économie extractive. Si la Tunisie finance cette infrastructure par de la dette publique au lieu de tout miser sur l’éducation, le numérique, et les sociétés de services à forte valeur ajoutée, elle risque de se retrouver avec des voies ferrées désertes au milieu de montagnes de déchets miniers.
F) L’illusion du « Trésor Public »: si la Tunisie s’imagine qu’il lui suffit de creuser pour s’enrichir, elle commet une lourde erreur. Les compagnies privées ne se bousculent pas pour financer les rails et les ports tunisiens. Une fois de plus, cela démontre que le salut économique de la Tunisie ne viendra pas du sous-sol, mais de l’intelligence de sa jeunesse et de sa capacité à vendre des services immatériels.
G) Fazit: Le discours politique tunisien actuel utilise le phosphate comme un « mythe nostalgique » (le retour à l’âge d’or d’avant 2011) plutôt que comme une ressource stratégique épuisable. Continuer dans cette voie sans études géologiques et économiques d’impact indépendantes relève effectivement d’une planification intuitive dangereuse, qui expose le pays au syndrome de Nauru : se réveiller un jour avec des infrastructures payées à crédit, des caisses vides, et une terre définitivement stérile.
Dr. Jamel Tazarki, Mathématicien