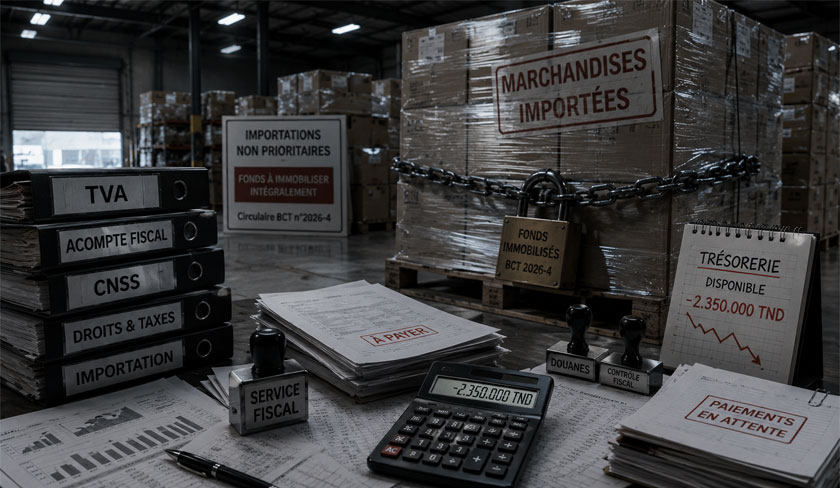
Retenues, acomptes, TVA, pénalités, CNSS, avances fiscales, contributions exceptionnelles… Sous pression budgétaire permanente, l’État tunisien multiplie les mécanismes de prélèvement sur le secteur formel. Mais pour de nombreuses TPME, cette accumulation finit désormais par assécher la trésorerie, fragiliser l’investissement et nourrir un sentiment croissant d’injustice face à une économie parallèle qui échappe largement aux mêmes contraintes.
Mardi 2 juin 2026. Le ton employé par la Fédération tunisienne des artisans et petites et moyennes entreprises (FTAPME) tranche avec le langage habituellement prudent des organisations professionnelles. Cette fois, il n’est plus seulement question de ralentissement économique ou de difficultés passagères. La fédération parle désormais de sociétés menacées « d’extinction », d’emplois en péril, de saisies, de poursuites et d’un tissu économique qui s’essouffle progressivement.
Derrière cette alerte se cache une réalité devenue de plus en plus visible dans plusieurs secteurs : la pression fiscale, sociale et administrative est aujourd’hui perçue par une partie du secteur privé non plus comme une contrainte économique normale, mais comme une charge devenue parfois difficilement soutenable, notamment pour les TPME.
Pendant des années, le débat sur la fiscalité s’est principalement concentré sur les taux d’imposition. Pourtant, dans la réalité vécue par les entreprises, notamment les plus petites, la pression ne passe plus uniquement par l’impôt classique. Elle s’est progressivement diffusée dans pratiquement chaque étape de la vie économique de l’entreprise.
La fiscalité ne tombe plus une seule fois par an. Elle accompagne désormais presque chaque mouvement financier : retenues à la source, acomptes provisionnels, TVA, cotisations sociales, pénalités de retard, contributions exceptionnelles, droits fixes, timbres fiscaux, minimums obligatoires, déclarations multiples, obligations numériques, contrôles croisés et facturation électronique.
Même les mesures présentées au départ comme temporaires semblent progressivement s’installer dans la durée. Les contributions dites exceptionnelles sont reconduites au fil des Lois de finances, pendant que les entreprises voient s’ajouter de nouvelles obligations dans un contexte économique déjà lourdement dégradé.
Dans les faits, plusieurs dirigeants de TPME ont désormais le sentiment que chaque difficulté économique débouche mécaniquement sur une nouvelle couche de prélèvements ou d’obligations supplémentaires.
Et cette accumulation ne passe pas uniquement par les grands impôts visibles. Elle se diffuse aussi à travers une multitude de frais fixes, de droits, de timbres, de pénalités et de coûts administratifs qui finissent par alourdir chaque opération quotidienne.
Une facture, une déclaration, un retard, une régularisation, un contrôle, une échéance sociale, un document administratif ou un paiement bancaire : tout finit par générer un coût supplémentaire.
Pour beaucoup de petites structures, cette pression permanente finit par créer une sensation d’usure continue.
L’entreprise ne fonctionne plus dans un climat de développement, mais dans un climat de vigilance permanente. Chaque retard devient potentiellement une pénalité. Chaque difficulté de trésorerie peut rapidement se transformer en problème fiscal ou social.
Et dans une économie déjà fragilisée par la faiblesse de la croissance, la hausse des coûts et le ralentissement de la consommation, cette pression cumulative devient particulièrement lourde pour les TPME qui disposent rarement de réserves financières importantes.
Le problème devient encore plus brutal lorsque les retards de paiement s’installent.
Dans plusieurs secteurs, les entreprises doivent déclarer des produits comptables et payer certaines charges fiscales dès émission ou comptabilisation des factures, même lorsque les clients n’ont toujours pas réglé les sommes dues.
Autrement dit, certaines sociétés se retrouvent à payer des impôts sur des revenus qu’elles n’ont pas réellement encaissés. Parfois même sur des créances déjà en contentieux.
Le paradoxe devient particulièrement violent pour les petites structures. Sur le papier, le chiffre d’affaires existe. Dans la trésorerie réelle de l’entreprise, l’argent n’est parfois jamais entré.
Une entreprise peut ainsi afficher un résultat comptable théoriquement positif tout en étant incapable de payer sereinement ses fournisseurs ou ses charges courantes.
Et c’est précisément là que le décalage entre la logique comptable et la réalité économique devient explosif.
Car l’administration raisonne en produits déclarés, en bénéfices comptabilisés et en obligations fiscales exigibles. L’entreprise, elle, raisonne en liquidité réelle, en argent effectivement encaissé et en capacité immédiate à faire face aux dépenses du mois.