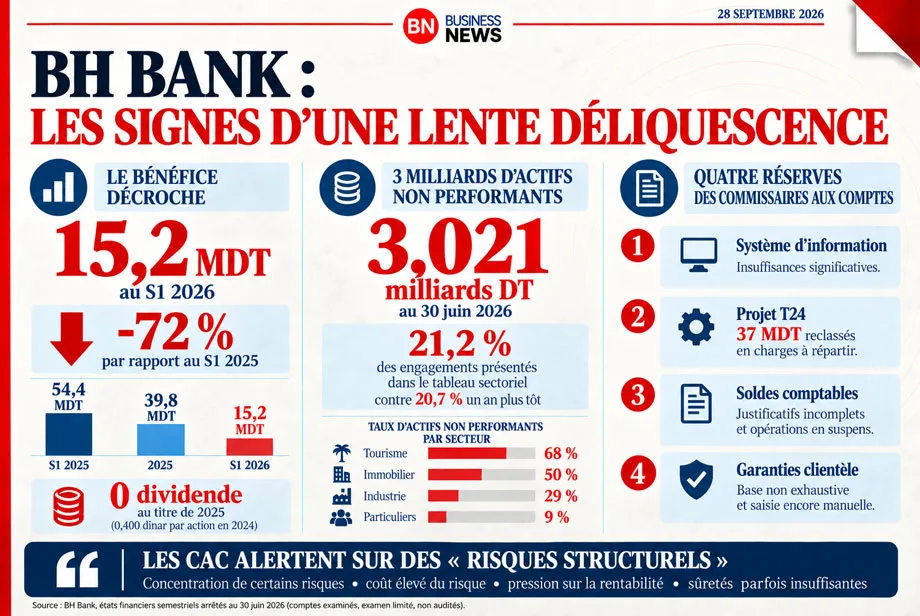
Le bénéfice de BH Bank s’effondre de 72 % au premier semestre 2026. Cette chute s’accompagne de plus de trois milliards de dinars d’actifs non performants, de quatre réserves formulées par les commissaires aux comptes, de faiblesses dans le système d’information et de difficultés persistantes dans le recensement des garanties. Les auditeurs évoquent des « risques structurels » susceptibles, s’ils ne sont pas maîtrisés, d’affecter la situation financière, les équilibres prudentiels et les perspectives de rentabilité de la banque.
En avril 2025, Business News se demandait si les déboires de BH Bank allaient se poursuivre. La banque venait de traverser un exercice 2024 difficile, marqué par le poids de grosses créances et une forte hausse des provisions. Son bénéfice avait été ramené à 70,4 millions de dinars, contre 140 millions en 2023.
La suite n’a pas été meilleure. En 2025, le bénéfice est tombé à 39,8 millions de dinars, soit une nouvelle baisse de 43,5%. Aucun dividende n’a été distribué au titre de cet exercice, alors que les actionnaires avaient encore perçu 0,400 dinar par action au titre de 2024. L’intégralité du résultat de 2025 a été affectée aux réserves et au fonds social.
Les comptes arrêtés au 30 juin 2026 offrent une image plus contrastée. BH Bank dégage 15,225 millions de dinars de bénéfice au premier semestre, contre 54,385 millions durant la même période de 2025. La chute atteint 72 %. Ce taux ne dépend pas des retraitements effectués sur les comptes comparatifs : le résultat du premier semestre 2025 reste inchangé à 54,385 millions de dinars.
Le premier semestre 2026 marque néanmoins un redressement par rapport à la seconde moitié de 2025. Avec 54,4 millions de dinars de bénéfice à fin juin 2025 et 39,8 millions sur l’ensemble de l’exercice, le second semestre ressort, par différence, déficitaire d’environ 14,6 millions. Cette amélioration intervient notamment après un second semestre 2025 particulièrement chargé en provisions.
Un PNB qui résiste, un risque qui coûte cher
L’activité bancaire ne s’est pas effondrée. Le produit net bancaire atteint 345,657 millions de dinars.
Les retraitements effectués sur les comptes comparatifs de 2025 imposent cependant de manier les pourcentages avec prudence. Le PNB du premier semestre 2025 avait été publié à 343,304 millions de dinars avant d’être retraité à 318,124 millions. La progression de 2026 ressort ainsi à moins de 1 % par rapport au chiffre initialement publié, mais à 8,7 % par rapport au chiffre retraité.
Le même phénomène apparaît dans les provisions. Les dotations nettes aux provisions et corrections de valeur sur les créances, le hors-bilan et le passif atteignent 146,698 millions de dinars au premier semestre 2026. Elles étaient de 103,707 millions dans les comptes initialement publiés du premier semestre 2025, puis ont été retraitées à 79,750 millions. La hausse est donc de 41 % par rapport au chiffre publié et de 84 % par rapport au chiffre retraité.
Dans les deux cas, la base de comparaison change sensiblement la lecture des performances. Reste un constat : le coût du risque continue de peser lourdement sur le résultat.
Les commissaires aux comptes, Fethi Saïdi (CFA, CWG et CNW) et Abdellatif Abbes (UAT, Proaudit et Finaco), relèvent eux-mêmes un « affaiblissement de la rentabilité », lié notamment au coût élevé du risque et aux coûts de financement qui pèsent sur la marge nette d’intérêt.
Plus de trois milliards de dinars d’actifs non performants
Au 30 juin 2026, le tableau sectoriel de BH Bank fait apparaître 14,261 milliards de dinars d’engagements bruts, bilan et hors bilan compris, dont 3,021 milliards d’actifs non performants. Cela représente environ 21,2 % du total présenté dans ce tableau.
Un an auparavant, ces actifs s’élevaient à 2,808 milliards de dinars sur 13,563 milliards d’engagements, soit 20,7 %. En douze mois, l’encours non performant a ainsi augmenté de quelque 213 millions de dinars.
La situation varie fortement selon les secteurs. Les actifs non performants représentent environ 68 % des engagements dans le tourisme, 50 % dans l’immobilier et 29 % dans l’industrie. Le ratio est nettement plus faible chez les particuliers, autour de 9 %.
BH Bank a renforcé ses couvertures. Les provisions individuelles sur les créances clientèle atteignent 1,078 milliard de dinars, auxquelles s’ajoutent 357,3 millions de provisions additionnelles, 153,6 millions de provisions collectives et 439,4 millions d’intérêts et produits réservés.
Une partie du risque se concentre par ailleurs sur de gros dossiers. Les commissaires aux comptes attirent spécialement l’attention sur deux relations dont ils qualifient la situation économique et financière de « préoccupante ». Après prise en compte des couvertures, leurs engagements s’élèvent respectivement à 105 et 72 millions de dinars.
Sur l’un de ces dossiers, la banque a constitué 50 millions de dinars de provisions complémentaires durant le seul premier semestre 2026. Les auditeurs soulignent par ailleurs la concentration de certains risques et préviennent que les sûretés constituées n’offrent pas toujours une couverture adéquate.
Quatre réserves des commissaires aux comptes
Les états financiers semestriels ont fait l’objet d’un examen limité, et non d’un audit complet. Les commissaires aux comptes précisent eux-mêmes que les travaux réalisés dans ce cadre sont substantiellement moins étendus que ceux d’un audit et qu’ils n’expriment donc pas une opinion d’audit.
Leur conclusion est néanmoins assortie de quatre réserves.
La première concerne le système d’information de BH Bank, qui présente, selon MM. Saïdi et Abbes, des « insuffisances significatives » affectant les dispositifs de contrôle et de restitution de l’information financière.
Ils citent notamment des problèmes dans l’affectation des produits et agios par client, une réconciliation incomplète des flux et opérations, ainsi que des difficultés dans l’arrêté du tableau des engagements et dans la justification des fonds budgétaires et des fonds gérés.
Ces insuffisances ont empêché les commissaires aux comptes d’obtenir des éléments probants suffisants et appropriés sur certaines informations et ont limité l’étendue de leurs travaux.
La deuxième réserve concerne le projet informatique T24. BH Bank a reclassé 37 millions de dinars en charges à répartir, à la suite d’une précédente réserve portant sur la capitalisation des dépenses du projet.
Une analyse doit encore déterminer quelles dépenses antérieurement capitalisées auraient dû être comptabilisées en charges lors des exercices concernés. En attendant, les auditeurs disent ne pas pouvoir apprécier de manière fiable les éventuels retraitements restant à effectuer ni leur incidence sur le résultat et les capitaux propres.
Troisième réserve : des soldes comptables ne sont pas étayés par des justificatifs probants et actualisés, certains n’étant plus mouvementés. Les commissaires aux comptes signalent également des opérations en suspens non apurées, notamment dans les comptes inter-sièges, les comptes de mouvements IBS et les comptes de correspondants. BH Bank poursuit les travaux de justification et de réconciliation, mais les CAC ne peuvent déterminer avec suffisamment de précision les montants restant à apurer ni leur éventuelle incidence sur les états financiers.
À l’heure de l’IA, des garanties encore saisies manuellement
La quatrième réserve est probablement la plus étonnante.
Fethi Saïdi et Abdellatif Abbes indiquent que BH Bank « ne dispose pas d’une base exhaustive et documentée des garanties reçues en couverture des engagements de la clientèle ».
Les informations relatives aux sûretés ne sont recensées et intégrées au tableau des engagements que pour les relations classées. Plus surprenant encore, les services de la banque procèdent à une saisie manuelle des garanties, principalement pour les besoins du calcul des provisions.
En 2026, alors que le secteur bancaire automatise une part croissante du traitement et de l’analyse des données, le constat interpelle. Son importance dépasse la seule question informatique : la qualité des informations relatives aux garanties intervient directement dans l’évaluation du risque et le calcul des provisions.
Les auditeurs en donnent eux-mêmes une illustration.
Pour les engagements inférieurs à 50.000 dinars, BH Bank applique un taux moyen de provisionnement calculé sur les engagements supérieurs à ce seuil. Or ce taux intègre les garanties associées aux gros engagements alors qu’aucune garantie n’est prise en compte pour les engagements inférieurs.
Cette méthode est, selon les commissaires aux comptes, susceptible d’aboutir à un niveau de provisionnement inadéquat au regard des circulaires de la Banque centrale.
Ils ajoutent ne pas être « en mesure d’estimer de manière fiable l’impact de cette méthode sur le niveau des provisions constituées ».
Des « risques structurels »
Les quatre réserves sont suivies d’un paragraphe consacré aux « facteurs de vulnérabilité financière ». Celui-ci ne constitue pas une réserve supplémentaire et ne modifie pas la conclusion des commissaires aux comptes.
Les termes employés n’en sont pas moins sévères.
Les auditeurs font état de « signes de pression sur les performances », d’une exposition à des « risques structurels », d’une augmentation des encours sensibles, d’une pression sur les provisions et d’un affaiblissement de la rentabilité.
Ils attirent également l’attention sur la concentration des risques, qui pourrait accroître l’exposition de BH Bank en cas de défaillance de contreparties importantes, ainsi que sur le risque de non-recouvrement de certains engagements lorsque les sûretés n’offrent pas une couverture adéquate.
Ces constats ont été communiqués à la direction générale et au conseil d’administration. Selon les commissaires aux comptes, leur non-maîtrise pourrait affecter « la situation financière, les équilibres prudentiels et les perspectives de rentabilité de la banque ».
Le rapport ne remet pas en cause l’ensemble des comptes. Sous réserve des quatre points exposés, les commissaires aux comptes indiquent n’avoir relevé aucun autre fait leur laissant penser que les états financiers intermédiaires ne donnent pas une image fidèle de la situation financière et des performances de BH Bank.
Les indicateurs d’activité apportent également quelques éléments favorables. Les dépôts de la clientèle progressent à 10,210 milliards de dinars, contre 10,028 milliards fin 2025. Les créances nettes sur la clientèle restent relativement stables, à 10,350 milliards.
Ces éléments favorables ne font pas disparaître les fragilités accumulées. Le bénéfice est passé de 140 millions de dinars en 2023 à 70,4 millions en 2024, puis à 39,8 millions en 2025. Le dividende a disparu au titre de 2025. Le premier semestre 2026 marque certes un redressement par rapport à la seconde moitié de 2025, mais plus de trois milliards de dinars d’actifs restent non performants et quatre réserves demeurent.
En avril 2025, Business News se demandait si les déboires de BH Bank allaient se poursuivre. Les comptes publiés depuis ont apporté une partie de la réponse. Les commissaires aux comptes continuent, eux, d’alerter sur les « risques structurels » auxquels la banque reste exposée.
Raouf Ben Hédi