Héritière de la Caisse nationale de l’épargne-logement, la BH Bank est aujourd’hui appelée à piloter un pool bancaire destiné à sauver les Ciments de Bizerte. Une cimenterie publique qui ne produit plus son propre clinker depuis trois ans et dont les pertes reportées atteignent 276 millions de dinars, soit près du double des 142 millions consacrés par l’ensemble des banques tunisiennes au crédit sur l’honneur. Alors que le gouvernement exclut toute privatisation, le coût du sauvetage demeure inconnu. Une curieuse conception des priorités économiques.
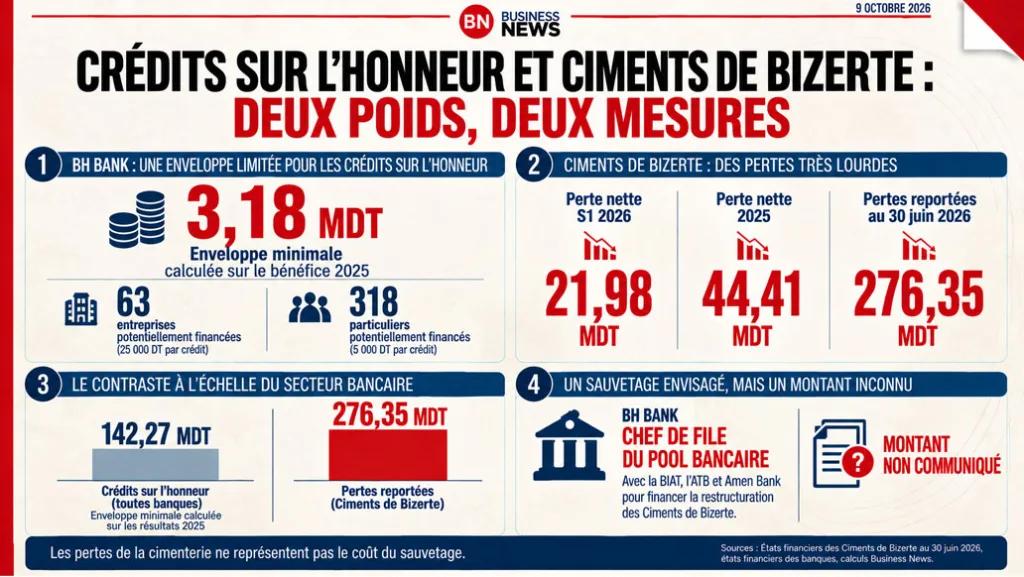
Les Ciments de Bizerte enregistrent une perte nette de 21,982 millions de dinars en six mois de 2026, après 44,406 millions en 2025, des pertes reportées de 276,351 millions et une production de clinker à l’arrêt depuis octobre 2023. Voilà l’entreprise que le gouvernement entend remettre sur pied, avec le concours du système bancaire, sous la coordination de la BH Bank.
À l’autre bout de cette équation, la BH Bank a réalisé un bénéfice net de 39,769 millions de dinars en 2025. En application du dispositif de crédit sur l’honneur, elle doit consacrer au moins 8 % de ce résultat, soit 3,181 millions de dinars, au financement de particuliers et de petites entreprises. Une enveloppe qui, répartie à parts égales entre les deux catégories et en retenant les plafonds réglementaires, permettrait théoriquement de financer 63 entreprises et 318 particuliers.
Et le contraste devient encore plus saisissant lorsqu’on élargit la comparaison à l’ensemble du secteur bancaire. Toutes banques confondues, l’enveloppe minimale consacrée au crédit sur l’honneur atteint 142,269 millions de dinars. Une somme destinée aux particuliers et aux petites entreprises à travers le pays. Or, les seules pertes reportées des Ciments de Bizerte atteignent 276,351 millions de dinars, soit près du double de cette enveloppe nationale. À elle seule, une cimenterie publique a ainsi accumulé un déficit supérieur à l’effort annuel minimal demandé à l’ensemble des banques pour soutenir les petits projets et les particuliers.
Pour donner un ordre de grandeur, les pertes enregistrées par les Ciments de Bizerte en seulement six mois représentent près de sept fois l’enveloppe minimale annuelle que la seule BH doit consacrer au crédit sur l’honneur. Et les pertes reportées de la cimenterie représentent près de 87 fois cette même enveloppe.
Alors que l’enveloppe destinée aux particuliers et aux petites entreprises est connue au dinar près, ni le gouvernement ni les états financiers publiés par la cimenterie ne précisent combien coûtera sa restructuration, ni quelle sera la contribution des banques appelées à la financer.
Une banque publique appelée à coordonner le financement d’une entreprise publique lourdement déficitaire, un gouvernement qui exclut toute privatisation et un plan de sauvetage dont le coût demeure inconnu : les ingrédients sont réunis pour soulever une question qui dépasse largement le cas des Ciments de Bizerte. Jusqu’où l’État est-il prêt à mobiliser le système bancaire pour préserver des entreprises qu’il refuse de céder ?
Un sauvetage bancaire en deux étapes
L’information apparaît dans les états financiers intermédiaires des Ciments de Bizerte, arrêtés au 30 juin 2026 et accompagnés du rapport d’examen limité des commissaires aux comptes Nasser Kadri et Sataa Bedoui, du cabinet RAM Auditors.
Dans la partie consacrée à la continuité de l’exploitation, la direction expose le mécanisme financier envisagé pour mettre en œuvre le plan de restructuration approuvé par un conseil ministériel restreint.
La première étape consiste à consolider les dettes bancaires existantes. La BIAT, l’ATB, Amen Bank et la BH ont présenté des propositions. Les travaux nécessaires à leur examen et à la signature des contrats étaient encore en cours.
La deuxième étape prévoit l’octroi de nouveaux crédits répartis entre plusieurs établissements, réunis dans un pool bancaire dont la Banque de l’Habitat assurerait le rôle de chef de file. Cette phase reste conditionnée par l’achèvement de la première.
Il ne s’agit donc pas de financements dont le décaissement serait déjà établi. De même, la fonction de chef de file ne signifie pas que la BH assumera la plus grande part du risque. Elle est appelée à coordonner une opération collective.
Une cimenterie qui perd davantage qu’elle ne vend
Au premier semestre 2026, les Ciments de Bizerte ont réalisé un chiffre d’affaires de 14,802 millions de dinars, en baisse de plus de 20 % sur un an. Leur perte nette, déjà évoquée, atteint 21,982 millions de dinars. L’entreprise perd donc davantage qu’elle ne vend.
Les difficultés ne se limitent pas au compte de résultat. Le passif total atteint 284,843 millions de dinars, dont 102,476 millions de concours bancaires et autres passifs financiers courants. Les emprunts bancaires échus et impayés représentent à eux seuls 33,873 millions de dinars.
Sur le plan industriel, la situation n’est guère meilleure. Depuis le 15 octobre 2023, la production de clinker est à l’arrêt, faute notamment de moyens financiers pour acheter le coke de pétrole et les briques réfractaires nécessaires au fonctionnement du four.
La cimenterie doit donc s’approvisionner à l’extérieur pour maintenir son activité commerciale. Elle a acheté 59.882 tonnes de clinker durant les six premiers mois de 2026, mais reconnaît que ces quantités demeurent insuffisantes pour honorer ses engagements et surmonter ses difficultés.
Autrement dit, le sauvetage envisagé ne vise pas simplement à moderniser une entreprise momentanément fragilisée. Il doit permettre à une cimenterie lourdement endettée de retrouver une production interrompue depuis trois ans.
Le gouvernement annonce le sauvetage, mais pas son prix
Le 17 mars 2026, la cheffe du gouvernement, Sarra Zaafrani Zenzri, présidait un conseil ministériel restreint consacré à la restructuration des Ciments de Bizerte.
Dans son communiqué officiel, la présidence du gouvernement détaillait les ambitions de l’opération : redémarrer la production de clinker, moderniser les équipements, améliorer la performance énergétique, développer l’activité commerciale et renforcer les capacités d’exportation.
Le texte vantait également les atouts de la cimenterie : son quai portuaire, son patrimoine foncier, ses infrastructures, sa connexion ferroviaire et sa position géographique.
Surtout, le communiqué précisait qu’une présentation détaillée de la situation financière, du programme de restructuration et du plan d’investissement avait été faite aux membres du gouvernement.
Mais malgré cette présentation, aucun montant n’était communiqué publiquement.
Les états financiers publiés depuis apportent une précision sur le montage bancaire, mais ne permettent toujours pas de connaître le montant nécessaire au sauvetage.
Le plan de restructuration a pourtant été préparé avec l’assistance d’un cabinet externe, sollicité dès la fin de 2024, puis finalisé et approuvé en 2026. Cela ne prouve pas qu’un budget définitif ait été arrêté, mais rend d’autant plus légitime la demande de transparence sur les besoins financiers évalués.
En mars, le gouvernement présentait les ambitions du sauvetage sans en publier le coût. En juin, les états financiers dévoilaient le mécanisme bancaire envisagé, mais toujours sans préciser les montants nécessaires. Le plan existe, les banques sont identifiées, les objectifs sont affichés. Reste à connaître la facture.
Le refus de privatiser érigé en doctrine
Cette absence de transparence financière s’inscrit dans un choix politique parfaitement assumé.
Dans son communiqué du 17 mars, la présidence du gouvernement rattache expressément la restructuration des Ciments de Bizerte aux orientations de Kaïs Saïed : préserver les entreprises publiques, les redresser et ne pas les céder.
La cheffe du gouvernement réaffirme même, en conclusion, que les Ciments de Bizerte et El Fouladh resteront propriété de l’État. Le refus de privatiser ne constitue donc pas une hypothèse parmi d’autres, mais une ligne politique revendiquée.
Le gouvernement invoque la souveraineté économique, la préservation du patrimoine national et le rôle social et industriel des entreprises publiques. Ces considérations peuvent légitimement entrer dans une décision économique.
Mais elles ne dispensent pas d’en mesurer le coût.
Une entreprise ne devient pas rentable parce qu’elle appartient à l’État. Et son caractère historique ou stratégique ne suffit pas à garantir qu’elle remboursera les crédits contractés pour sa relance.
Le paradoxe est là. Le gouvernement refuse de céder une entreprise au nom de la préservation du patrimoine national, mais envisage de mobiliser de nouveaux crédits pour maintenir en activité un outil industriel qui accumule les pertes. Préserver un patrimoine peut être un objectif légitime. Encore faut-il démontrer que le coût de sa conservation ne finira pas par dépasser les avantages qu’on prétend en tirer. Or, aucune comparaison publique n’est proposée entre le scénario retenu et les solutions faisant appel à des capitaux privés.
La privatisation n’est pas une garantie de réussite, soit. Mais son exclusion systématique mérite au moins d’être justifiée par une analyse économique accessible.
Du logement des Tunisiens au sauvetage des entreprises publiques
Il y a quelque chose de profondément révélateur dans le choix de la BH Bank pour piloter ce pool bancaire. La Banque de l’Habitat n’est pas née de nulle part. Héritière de la Caisse nationale de l’épargne-logement (CNEL), elle porte dans son histoire, dans son identité et jusque dans son nom une vocation : accompagner les Tunisiens dans l’accès au logement. Elle est devenue une banque universelle, certes, mais cette évolution n’efface ni ses origines ni ce qu’elle représente pour des générations de particuliers.
Aujourd’hui, alors que l’accès à la propriété devient de plus en plus difficile pour les ménages, que les prix de l’immobilier s’envolent et que le crédit immobilier pèse lourdement sur les budgets, voilà cette même banque appelée à prendre la tête d’un montage financier destiné à sauver une cimenterie publique incapable de produire son propre clinker depuis près de trois ans.
Mais la BH Bank n’aborde pas ce sauvetage en position de force.Son bénéfice net a chuté de 72 % au premier semestre 2026, à 15,225 millions de dinars. Plus préoccupant encore, ses actifs non performants atteignent 3,021 milliards de dinars. Ses commissaires aux comptes ont assorti leur rapport d’examen limité de quatre réserves, portant notamment sur les insuffisances du système d’information et le suivi des garanties reçues en couverture des engagements de la clientèle.
Voilà donc une banque confrontée à ses propres fragilités financières et comptables, appelée à coordonner de nouveaux financements pour une entreprise publique qui accumule les pertes et les impayés. Avant même de connaître le montant du sauvetage, une question s’impose : est-ce vraiment à la BH Bank, dans sa situation actuelle, de conduire une telle opération ?
D’un côté, des particuliers qui cherchent à financer un logement, des jeunes qui tentent de lancer une activité et des petits entrepreneurs pour lesquels quelques milliers de dinars peuvent changer une vie. De l’autre, une entreprise publique qui accumule les dizaines de millions de dinars de pertes et à laquelle le gouvernement entend offrir une nouvelle bouée de sauvetage.
Au lieu de se concentrer davantage sur cette vocation historique, et alors qu’elle est elle-même fragile, la BH est appelée à jouer les chefs de file dans le sauvetage d’une entreprise industrielle dont le redressement reste à démontrer.
Le plus préoccupant n’est pas seulement le risque financier. C’est cette conception de l’économie dans laquelle les entreprises publiques déficitaires semblent pouvoir compter indéfiniment sur d’autres établissements pour prolonger leur existence, pendant que les citoyens doivent batailler pour obtenir des financements autrement plus modestes.
À force de vouloir sauver tous les fleurons du passé, on finit par oublier ceux qui doivent construire l’avenir.
La Banque de l’Habitat était née pour aider les Tunisiens à avoir un toit. La voilà appelée à empêcher qu’une cimenterie publique ne s’effondre. Et pendant que le gouvernement s’acharne à sauver les murs d’une entreprise déficitaire, combien de Tunisiens attendent encore de pouvoir construire les leurs ?
Maya Bouallégui
5 commentaires
jamel.tazarki
Introduction : l’article ci-dessus est très intéressant, mais il néglige le côté juridique contradictoire de Carthage.
A) Bravo, Carthage ! D’une part, on oblige les dirigeants de banques à accorder des crédits sans garantie, conformément à l’article 412-3 (III). Et de l’autre, on emprisonne ceux qui le font.
–>
a1) L’article 412 ter (communément appelé 412-3 III) a été inséré dans le Code de commerce par le biais de la loi n° 2024-41 du 2 août 2024, votée par l’Assemblée des représentants du peuple. Cependant, le cadre opérationnel précis et la mise en application concrète de ce crédit d’honneur ont été dictés par le décret n° 2026-148, qui émane directement du pouvoir exécutif Tunisien.
–>
Notre Parlement vote en réalité des lois pratiquement vides dont Carthage décide le cadre opérationnel, cadre qui contient des passages en contradiction avec le droit pénal ou commercial, ce qui ruine ainsi tout le système juridique tunisien (des décrets en contradiction avec les lois existantes).
B) Sous l’actuelle Constitution tunisienne de 2022, le fonctionnement des institutions et le processus législatif ont radicalement changé:
–>
b1) Le rôle des Décrets-lois : Le Palais de Carthage détient un pouvoir réglementaire et législatif par voie de décrets-lois extrêmement étendu –> Le fait que les banques soient contraintes par décret à utiliser leurs bénéfices pour octroyer des prêts sans garantie démontre que c’est bien l’exécutif qui dicte les règles économiques en Tunisie.
———————————
b2) Un Parlement affaibli : Le Parlement n’est plus l’acteur central et souverain. L’initiative des textes vient majoritairement de la présidence, et le droit pénal ou commercial est fortement influencé par des textes présidentiels ou gouvernementaux.
Fazir: Le sentiment d’absurdité juridique en Tunisie est renforcé par le fait qu’une décision politique forte (le crédit obligatoire à 0 % sans garantie) est imposée dans sa forme finale par un décret du pouvoir exécutif, alors que les dirigeants de banques restent soumis aux sanctions du Code pénal classique, censé relever du domaine de la loi (un dilemme inédit pour les banques). Cette superposition des genres accentue l’insécurité des banquiers sur le terrain. –> Il faut comprendre qu’en droit, une nouvelle loi peut parfaitement contredire, modifier ou annuler les lois existantes. Or, c’est le Parlement, et non les décrets de Carthage, qui a le pouvoir de le faire. Kais Saied n’a pas le droit de modifier le Code pénal et les lois existantes implicitement par le biais de ses nombreux décrets.
——————
C) Les garanties materielles ne devraient pas être les seuls critères pris en compte pour accorder un crédit bancaire. La faisabilité et la probabilité de réussite du projet à financer par le système bancaire devraient être également prises en compte. Nous vivons aujourd’hui dans un monde probabiliste. Certes, il y a des risques, mais sans eux, toute évolution serait bloquée. Les garanties à 100 % n’ont jamais existé.
–>
-c1) le risque est le moteur de l’innovation et du développement économique, et l’exigence de garanties absolues est une illusion qui paralyse l’économie. Dans le monde de la finance, la distinction entre la « garantie » matérielle et la « faisabilité probabiliste » correspond à deux visions qui s’opposent aujourd’hui en Tunisie:
– c1.2) L’approche patrimoniale (fondée sur la garantie): C’est le modèle traditionnel et frileux. La banque accorde un prêt non pas parce que le projet est excellent, mais parce que l’emprunteur possède un terrain, un immeuble ou une caution solide qu’elle pourra saisir en cas de problème. –> Le défaut : Ce système exclut les jeunes entrepreneurs, les startups et les PME innovantes qui ont d’excellentes idées mais pas de patrimoine. Il bloque l’évolution économique.
———————–
-c2.2) L’approche par le « Project Finance » (fondée sur la faisabilité et les probabilités): C’est la vision moderne. La banque évalue les flux de trésorerie futurs (cash-flows), l’étude de marché, les compétences du porteur de projet et la probabilité de réussite. Le risque est modélisé statistiquement (calcul des probabilités de défaut, stress-tests). –> La réalité du risque : Dans un monde probabiliste, le risque zéro n’existe pas. Une banque saine accepte une part de sinistralité (des projets qui échouent) car elle est compensée par les projets qui réussissent et créent de la valeur.
———————–
-c3) Pour que la vision probabiliste fonctionne, il faut que le banquier ait le droit de prendre un risque calculé sans craindre la prison si le projet échoue. Or, tant que le droit pénal tunisien assimilera un échec de crédit à de la « mauvaise gestion » criminelle, les dirigeants de banques refuseront d’appliquer cette logique de probabilité et préféreront bloquer les financements pour se protéger.
D) Le dilemme du système tunisien : Supprimer et maintenir simultanément:
–>
-d1) Le système bancaire tunisien ne choisit pas, il superpose des obligations contradictoires, créant un angle mort juridique :
-d1.1) D’un côté, il supprime : Les textes récents (comme le décret d’application du crédit d’honneur) interdisent formellement aux banques d’exiger des sûretés réelles (hypothèques, cautions) pour cette enveloppe. L’intention politique est d’effacer la barrière de la garantie.
-d1.2 D’un autre côté, il ne supprime pas : Le cadre prudentiel global (les circulaires de la Banque Centrale de Tunisie) et surtout le Code pénal continuent d’exiger des dirigeants une gestion « en bon père de famille » Responsabilité pénale du banquier. Si un crédit est accordé sans garanties et qu’il fait défaut, le juge pénal n’hésite pas à qualifier cela de faute de gestion, de dilapidation ou de complicité Political.
———————–
-d2) Le dilemme est là : On demande aux banquiers de sauter dans le vide (prêter sans filet), tout en leur rappelant que s’ils tombent (si le projet échoue), ils iront en prison pour ne pas avoir mis de filet. C’est la définition même d’une injonction paradoxale qui mène à la paralysie totale du crédit et de la Tunisie socio-économique.
E) Les méthodes de scoring et de modélisation du risque dans les banques modernes –> Pour sortir de cette dépendance archaïque aux garanties physiques, les banques modernes à travers le monde ont développé une approche purement probabiliste et statistique du risque. Elles n’attendent pas une certitude à 100 %, elles gèrent une volatilité. Voici comment fonctionnent ces modèles structurés :
-e1) Le Credit Scoring (Approche Statistique)
-e1.1) Le scoring consiste à attribuer une note (un score) à un demandeur de crédit en fonction de variables historiques. Au lieu de regarder ce que le client possède (garantie), on regarde qui il est et comment il se comporte.
-e1.2) Données examinées : Historique des incidents de paiement, régularité des revenus, ratio d’endettement, secteur d’activité de la PME, ancienneté de l’entreprise, et comportement sur le compte bancaire.
-e1.3) Le modèle mathématique : En utilisant des régressions logistiques (et aujourd’hui du Machine Learning), la banque calcule une note. Si le score dépasse un certain seuil, le crédit est automatisé ou pré-accepté, car statistiquement, le profil présente un taux de défaut inférieur au seuil de tolérance de la banque.
———————–
-e2) La modélisation de la Perte Attendue (Expected Loss – Normes Bâle III) –> Dans la finance moderne, le risque d’un crédit ne se devine pas, il se calcule via une équation fondamentale à trois variables :
Perte Attendue (EL) = PD x EAD x LGD
– PD (Probability of Default – Probabilité de Défaut) : Quelle est la probabilité (en %) que cet emprunteur ne puisse plus payer dans les 12 prochains mois ? Elle est calculée grâce au scoring.
– EAD (Exposure at Default – Exposition au moment du défaut) : Quelle somme restera-t-il à rembourser lorsque le défaut surviendra ?
– LGD (Loss Given Default – Perte en cas de défaut) : Si le client fait défaut, quel pourcentage de la somme la banque va-t-elle définitivement perdre après avoir tenté des recours ? C’est ici que la garantie intervient : si la banque a une hypothèque, la LGD est faible (ex: 20%). Si le crédit est sans garantie, la LGD est très élevée (ex: 80% ou 90%).
———————–
-e3) Les Stress-Tests et Approches Prédictives –> Les banques soumettent leurs portefeuilles de crédits à des simulations de crises (hausse du taux directeur, récession sectorielle, crise politique). Ces modèles probabilistes permettent de savoir si la banque dispose d’assez de fonds propres pour absorber les pertes des projets qui vont inévitablement échouer, sans mettre en péril l’argent des déposants.
———————–
-e3.1) Ces méthodes modernes exigent une contrepartie indispensable : le droit à l’erreur statistique. Si une banque moderne accepte une Probabilité de Défaut (PD) de 5% sur un portefeuille de PME, cela signifie qu’elle accepte sciemment que 5 projets sur 100 fassent faillite. Les gains des 95 autres couvrent cette perte. Or, le système judiciaire tunisien actuel traite souvent ces 5% d’échecs non pas comme une loi statistique normale, mais comme une infraction pénale commise par le banquier.
F) Comment les banques en ligne et les Fintechs internationales parviennent à prêter en quelques minutes sans aucune garantie grâce aux données alternatives (historique de facturation, flux e-commerce) ?
–>
-f1) Les banques en ligne et les Fintechs internationales (comme Stripe Capital, Square, Qonto ou Klarna) ont révolutionné le crédit aux entreprises. Elles ont remplacé les garanties physiques (hypothèques, cautions) par une analyse technologique en temps réel. Au lieu de demander à un entrepreneur ce qu’il possède, elles regardent ce qu’il génère chaque jour. Voici les mécanismes précis qui leur permettent d’accorder un prêt en quelques minutes, en toute sécurité :– -f1.1) 1. L’accès direct aux données opérationnelles (Open Banking & API) –> Pour obtenir un crédit instantané, l’emprunteur n’envoie pas des piles de documents papier. Il connecte directement ses outils de gestion à la Fintech via des API (interfaces de programmation). La Fintech aspire et analyse instantanément des données alternatives :
– Les flux e-commerce : Si l’entreprise vend sur Amazon, Shopify ou utilise Stripe, la Fintech voit le volume exact des ventes quotidiennes, le panier moyen et le taux de retour des clients.
– L’historique de facturation : En se connectant aux logiciels de comptabilité cloud (comme QuickBooks ou Xero), elle analyse les factures émises, les délais de paiement des clients et la récurrence des contrats (abonnements SaaS).
– Les flux bancaires (Open Banking) : Elle examine l’historique des comptes en direct pour détecter la régularité des flux de trésorerie et l’absence d’incidents.
———————–
-f1.2) Le scoring algorithmique par Intelligence Artificielle –> Une fois ces données collectées, aucun humain n’intervient. Des algorithmes de Machine Learning traitent des milliers de points de données en quelques secondes pour calculer une probabilité de défaut (PD) ultra-précise.
– Détection des signaux faibles : L’IA repère des patterns qu’un banquier humain ne verrait pas (ex: une baisse soudaine des avis positifs sur Google ou une augmentation du taux de désabonnement des clients, signes précurseurs d’une chute de chiffre d’affaires).
– Modèles prédictifs sectoriels : L’algorithme compare instantanément l’entreprise avec des milliers d’autres profils similaires dans sa base de données mondiale pour anticiper sa trajectoire financière.
———————–
-f2) Le remboursement basé sur le chiffre d’affaires (Revenue-Based Financing) –> C’est l’innovation majeure qui élimine le besoin de garantie. Beaucoup de Fintechs n’imposent pas une mensualité fixe, mais se remboursent par un prélèvement à la source sur les ventes futures.
– Le principe : La Fintech avance 50 000 €. En contrepartie, elle prélève par exemple 10 % sur chaque vente quotidienne de l’e-commerçant jusqu’à extinction de la dette.
– L’avantage probabiliste : Si l’entreprise fait un excellent mois, elle rembourse vite. Si son activité ralentit, le remboursement diminue automatiquement. La Fintech ne cherche pas à saisir un actif (garantie), elle ajuste son risque au rythme de l’activité.
———————–
-f3) Comment adapter le Revenue-Based Financing (RBF) au contexte tunisien ?
– Le Revenue-Based Financing (financement basé sur les revenus futurs) est pourtant la solution idéale pour sortir de l’impasse. Plutôt que d’exiger des hypothèques, la banque ou la Fintech devient un « partenaire » de la croissance de la PME. Pour l’importer en Tunisie malgré les blocages actuels, plusieurs pistes d’adaptation sont envisageables :
– Le partenariat Banques-Fintechs (Modèle Hybride) : Puisque les Fintechs ne peuvent pas prêter directement, elles peuvent concevoir l’algorithme de scoring et l’intégrer au sein des banques tunisiennes existantes. La banque fournit les fonds, la Fintech gère l’analyse probabiliste des flux.
– L’utilisation des terminaux de paiement (TPE) : Pour contourner l’absence d’Open Banking, le remboursement peut être adossé aux encaissements par carte bancaire. Si une PME tunisienne utilise un TPE pour ses clients, la banque peut prélever automatiquement un pourcentage fixe (ex: 5%) sur chaque transaction par carte pour rembourser le crédit. Plus la PME vend, plus elle rembourse vite ; si l’activité ralentit, la pression financière diminue.
– Le couplage avec la facturation électronique : La Tunisie avance progressivement vers la numérisation fiscale et la facturation électronique obligatoire. En connectant les outils d’octroi de crédit à ces plateformes étatiques de facturation, les banques pourraient évaluer instantanément la santé réelle d’une entreprise et lui avancer des fonds sur ses factures certifiées, sans demander de garantie matérielle.
———————–
-f4) La mutualisation statistique du risque –> Dans ce modèle, les Fintechs acceptent pleinement la logique probabiliste que je vien d’évoquer ci-dessus :
– Elles savent qu’un faible pourcentage d’entreprises fera faillite.
– Ce risque est provisionné et dilué dans le coût du crédit ou couvert par des algorithmes qui coupent instantanément les lignes de crédit au moindre signal d’alarme automatisé.
– Le coût opérationnel de traitement étant proche de zéro (pas d’agences, pas d’analystes humains), les marges générées sur les dossiers réussis couvrent largement les pertes des dossiers défaillants.
G) L’infrastructure technique : Le QR Code national et la captation des flux materiels –> Pour transposer le modèle des Fintechs aux commerces de proximité et aux PME physiques en Tunisie, il faut pouvoir tracer et capter les flux d’argent liquide. L’unification du paiement mobile par la Banque Centrale de Tunisie (BCT) via le QR Code national interconnecté est la clé de voûte de ce système.
– Le principe technique : Lorsqu’un commerçant (épicerie, pharmacie, artisan) encaisse un paiement via le QR Code national, l’argent transite instantanément par un commutateur central (le Switch national géré par la SMT).
–>
– La passerelle vers le crédit RBF : Au lieu de demander des relevés bancaires papier de trois mois, la banque ou la Fintech se connecte à ce flux d’encaissement via une API. L’algorithme calcule instantanément le volume d’activité quotidien réel du commerçant.
– Le prélèvement indolore à la source : Dès qu’un client paie 10 TND par QR Code, l’algorithme RBF retient automatiquement le pourcentage convenu (ex: 500 millimes, soit 5 %) pour rembourser le crédit, et reverse les 9,5 TND restants sur le compte du commerçant.
– L’avantage anti-crise : Si le commerçant ferme pour vacances ou connaît un mois creux, aucun flux ne passe par le QR Code, donc aucun remboursement n’est prélevé. Il n’y a pas d’impayé bancaire, pas de chèque sans provision, et le dirigeant de banque est couvert par la conformité technologique du protocole de la BCT.
———————–
-g1) L’application aux startups tunisiennes (Cadre du Startup Act) –> Les startups tunisiennes labellisées sont, par définition, les entreprises les plus pénalisées par l’approche traditionnelle des banques. Elles ont une croissance rapide, aucun patrimoine immobilier à hypothéquer, et consomment beaucoup de cash-flow (fonds de roulement) pour acquérir des clients. Le RBF s’intègre parfaitement dans la boîte à outils du Startup Act:
– Financer le fonds de roulement sans dilution : Actuellement, pour payer leurs campagnes de marketing digital (Facebook/Google Ads) ou recruter des développeurs, les startups tunisiennes doivent lever des fonds en vendant des parts de leur capital à des fonds de Venture Capital. Le RBF leur permet d’emprunter 100 000 TND pour financer ces coûts opérationnels en quelques minutes, en promettant un pourcentage de leurs revenus futurs, sans que les fondateurs ne perdent le contrôle de leur entreprise.
– Le modèle de scoring adapté aux Startups : L’algorithme de la Fintech ne regarde pas les bénéfices (souvent négatifs au début), mais le MRR (Monthly Recurring Revenue – Chiffre d’affaires mensuel récurrent) et le Churn Rate (taux d’attrition des clients). Si une startup SaaS (logiciel par abonnement) tunisienne prouve de manière automatisée que ses abonnés paient régulièrement chaque mois, elle obtient son financement instantanément.
– Garantie mutuelle via le fonds de garantie des startups : Pour lever définitivement l’épée de Damoclès pénale qui pèse sur les banquiers tunisiens, le RBF destiné aux startups peut être adossé au fonds de garantie spécifique prévu par le Startup Act (comme le fonds ANAWA). Si l’algorithme probabiliste commet une erreur et que la startup fait faillite, le fonds prend en charge la perte, protégeant ainsi juridiquement le dirigeant de la banque.
———————–
-g2) Passer du blocage à la modernité
Ceci prouve qu’en s’appuyant sur la technologie (QR Code pour le commerce materiel, API de données pour les startups), la Tunisie possède déjà les briques logicielles et réglementaires pour dépasser l’absurdité abusive des garanties materielles. Le véritable défi reste politique : il faut aligner le droit pénal des affaires avec ces réalités statistiques pour libérer l’action des banquiers.
Fazit: Carthage gère très mal la Tunisie socio-économique avec ses idées dépassées par le changement de paradigme.
jamel.tazarki
Le Petit Prince: la cinquième planète, Antoine de Saint-Exupéry:
La cinquième planète était très curieuse. C’était la plus petite de toutes. Il y avait là juste assez de place pour loger un réverbère et un allumeur de réverbères. Le petit prince ne parvenait pas à s’expliquer à quoi pouvaient servir, quelque part dans le ciel, sur une planète sans maison, ni population, un réverbère et un allumeur de réverbères. Cependant il se dit en lui-même :
« Peut-être bien que cet homme est absurde. Cependant il est moins absurde que le roi, que le vaniteux, que le businessman et que le buveur. Au moins son travail a-t-il un sens. Quand il allume son réverbère, c’est comme s’il faisait naître une étoile de plus, ou une fleur. Quand il éteint son réverbère, ça endort la fleur ou l’étoile. C’est une occupation très jolie. C’est véritablement utile puisque c’est joli. »
Lorsqu’il aborda la planète il salua respectueusement l’allumeur :
– Bonjour. Pourquoi viens-tu d’éteindre ton réverbère (lanterne)?
– C’est la consigne, répondit l’allumeur. Bonjour.
– Qu’est-ce que la consigne ?
– C’est d’éteindre mon réverbère. Bonsoir. Et il le ralluma.
– Mais pourquoi viens-tu de le rallumer ?
– C’est la consigne, répondit l’allumeur.
– Je ne comprends pas, dit le petit prince.
– Il n’y a rien à comprendre, dit l’allumeur. La consigne c’est la consigne. Bonjour.
Et il éteignit son réverbère.
Puis il s’épongea le front avec un mouchoir à carreaux rouges.
– Je fais là un métier terrible. C’était raisonnable autrefois. J’éteignais le matin et j’allumais le soir. J’avais le reste du jour pour me reposer, et le reste de la nuit pour dormir…
– Et, depuis cette époque, la consigne a changé?
– La consigne n’a pas changé, dit l’allumeur. C’est bien là le drame ! La planète d’année en année a tourné de plus en plus vite, et la consigne n’a pas changé
– Alors ? dit le petit prince.
– Alors maintenant qu’elle fait un tour par minute, je n’ai plus une seconde de repos. J’allume et j’éteins une fois par minute !
– Ça c’est drôle ! Les jours chez toi durent une minute !
– Ce n’est pas drôle du tout, dit l’allumeur. Ça fait déjà un mois que nous parlons ensemble.
– Un mois ?
Oui. Trente minutes. Trente jours ! Bonsoir.
Et il ralluma son réverbère.
Le petit prince le regarda et aima cet allumeur qui était tellement fidèle à la consigne. Il se souvint des couchers de soleil que lui-même allait autrefois chercher, en tirant sa chaise. Il voulut aider son ami :
– Tu sais… je connais un moyen de te reposer quand tu voudras…
– Je veux toujours, dit l’allumeur.
Car on peut être, à la fois, fidèle et paresseux.
Le petit prince poursuivit :
– Ta planète est tellement petite que tu en fais le tour en trois enjambées. Tu n’as qu’à marcher assez lentement pour rester toujours au soleil. Quand tu voudras te reposer tu marcheras… et le jour durera aussi longtemps que tu voudras.
– ça ne m’avance pas à grand-chose, dit l’allumeur. Ce que j’aime dans la vie, c’est dormir.
– Ce n’est pas de chance, dit le petit prince.
– Ce n’est pas de chance, dit l’allumeur. Bonjour.
Et il éteignit son réverbère.
Quelles leçons tirons-nous de la cinquième planète?
-Charles Darwin: « Ce n’est pas le plus fort de l’espèce qui survit, ni le plus intelligent. C’est celui qui sait le mieux s’adapter au changement. »
-L’économie se transforme, la technologie change radicalement, certains changements géopolitiques, environnementales et climatiques sont inévitables. ==> La clé c’est de reconnaître ces changements et de développer des règles/normes à la hauteur du défi. Le rôle de l’Etat est de mieux encadrer afin de mieux permettre…
-Le changement de paradigme est une chance pour les pays sous-développés qui leur permettrait de prendre des raccourcis afin qu’ils puissent rattraper leur retard socio-économique!
Fazit: tous les malheurs socio-économiques de la Tunisie sont la conséquence des décisions heuristiques de nos politiciens et en pariculier de Carthage (L’heuristique ne fait pas intervenir des processus rationnels dans la prise de décisions)
Mhammed Ben Hassine
Md Maya
Titre choquant venant de vous
Svp que voulez vous insinuer par se titre
Vous voulez sue les banques participent volontiers a jeter par tribord l’argent
à (من هب و دب)
بالله عليك
Est ce vous êtes sûr que les prétendus bénéficiaires de ce crédit ont intérêt à le contracter
Pour P.phy 208 dinars/ mois c’est trop
Pour les petits métiers 416 din aussi
Pour les entreprises 1042 din aussi c’est trop
Génèrent ils des deux derniers suffisamment de trésorerie pour supporter ses échéances mensuelles ,je doute tres fort
D’ailleurs la majorité de petits métiers et dte et ste communautaires ne fournirons une DECLARATION DE REVENU ANNUELLE exacte pour permettre a ka vqnque de calculer leurs capacité de remboursement
،
Roberto Di Camerino
Si on privatisait les entreprises publiques on mettrait les Juges au chômage, plus d’aiffaires de detournement de fonds ou de pôts de vin.
Roberto Di Camerino
Si je comprends bien , le Sphinx de Carthage est un communiste.
Refuser de privatiser les entreprises publiques equivaut à un arrêt de mort.
Depuis quand le gouvernement sait comment on produit du ciment ? Ou generer de l »electricité?
Pourquoi pas nationaliser le metier de Berger? j’aimerais bien voir un PDG chevrier.