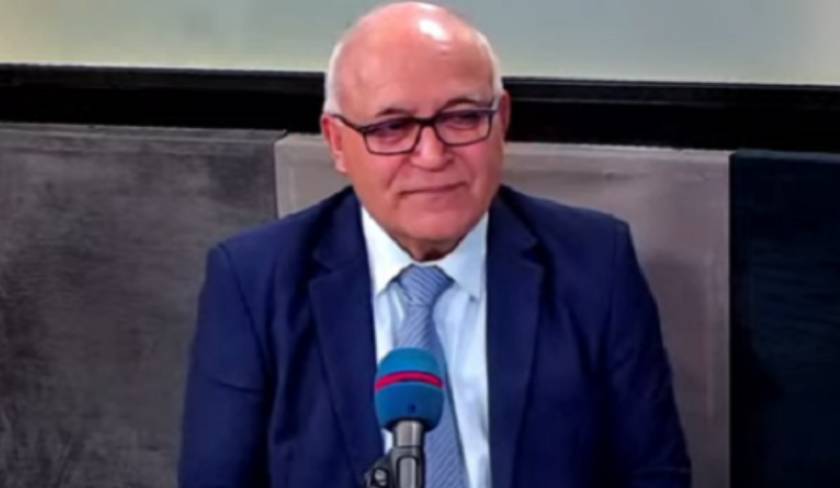
Alors que les premières demandes de crédits sur l’honneur ont déjà été déposées auprès des banques, des interrogations persistent sur le traitement des dossiers, les délais de réponse et les critères d’attribution. Intervenant sur la Radio nationale mercredi 21 octobre 2026, l’expert fiscal Mohamed Salah Ayari est revenu sur les dispositions encadrant ce mécanisme de financement, en insistant sur les obligations des établissements bancaires et les voies de recours ouvertes aux demandeurs en cas de manquement. Il a également rappelé que les personnes dont les demandes n’ont pas abouti pourront renouveler leur démarche en 2027, sous réserve de remplir les conditions requises.
L’ouverture des plateformes électroniques dédiées aux crédits sur l’honneur a suscité un afflux important de demandes. Pour illustrer l’ampleur de cet engouement, Mohamed Salah Ayari a évoqué le cas d’une agence où quelque 10 000 demandes auraient été enregistrées entre minuit et 14 heures le jour du lancement du dispositif.
Ce chiffre, communiqué à titre d’exemple, témoigne de l’intérêt suscité par ces financements, notamment auprès des particuliers attirés par des conditions de remboursement avantageuses et l’absence d’intérêts. L’afflux des demandes a soulevé une question pratique : que doivent faire les personnes qui n’ont reçu aucune réponse de leur banque ?
Sur ce point, Mohamed Salah Ayari a rappelé les obligations prévues par la circulaire n°8 de 2026 de la Banque centrale de Tunisie, qui encadre les modalités de dépôt et de traitement des demandes.
Même si chaque banque dispose de son propre dispositif de réception des demandes, les établissements sont néanmoins tenus de respecter des exigences communes en matière de traitement et de notification des décisions.
Selon l’expert, chaque demandeur doit être informé de la suite réservée à son dossier dans un délai maximal de dix jours. La banque doit également conserver une trace écrite de la date de dépôt de la demande.
En cas de rejet, elle doit notifier sa décision au demandeur et lui en communiquer les motifs.
L’absence de réponse ne doit donc pas être considérée comme une modalité normale de traitement d’un dossier. Le cadre réglementaire prévoit une obligation de notification, y compris lorsque la décision est défavorable.
Mohamed Salah Ayari a reconnu toutefois ne pas pouvoir déterminer, à partir des seuls témoignages de demandeurs, pourquoi certaines personnes affirment ne pas avoir reçu de réponse. La vérification de ces situations nécessite des informations détenues par les établissements concernés.
L’enjeu est dès lors de distinguer un dossier encore en cours de traitement d’un éventuel manquement aux obligations réglementaires.
L’expert fiscal a attiré particulièrement l’attention sur l’article 11 du décret n° 40 du 23 juillet 2026, qui prévoit des mesures à l’encontre des banques ne respectant pas les obligations qui leur incombent dans le cadre du dispositif.
En cas de manquement, la Banque centrale de Tunisie peut prendre les mesures nécessaires à l’encontre de l’établissement concerné. Le dispositif prévoit également la possibilité d’appliquer les sanctions financières prévues par le Code de commerce, soit 10% du capital minimal de la banque. En cas de récidive, le montant de l’amende peut être porté au double, soit jusqu’à 20% de ce capital minimal.
Mohamed Salah Ayari a noté que les demandeurs qui estiment avoir subi un préjudice en raison du non-respect des règles applicables pourraient saisir la Banque centrale afin de signaler la situation.
L’application de ces sanctions relève des autorités compétentes et suppose que le manquement soit établi. Le simple rejet d’une demande ne suffit donc pas, à lui seul, à démontrer une infraction : c’est le respect des règles encadrant le dispositif qui doit être examiné.
Pour les demandeurs, la démarche consiste ainsi à documenter leur situation, notamment en conservant les éléments permettant d’établir la date de dépôt du dossier et les éventuelles communications reçues de la banque, puis à saisir la Banque centrale en cas de manquement présumé.
Les difficultés rencontrées par les demandeurs doivent également être replacées dans le cadre financier du dispositif.
Institués dans le prolongement de la loi n°41 de 2024 portant modification de certaines dispositions du Code de commerce, les crédits sur l’honneur reposent sur l’affectation d’au moins 8% des bénéfices de l’exercice comptable précédent des banques concernées à des lignes de financement dédiées.
Selon les chiffres avancés par Mohamed Salah Ayari, les bénéfices bancaires sont passés d’environ 1,3 milliard de dinars en 2024 à 1,6 milliard de dinars en 2025. Sur cette dernière base, l’enveloppe théorique affectable aux crédits sur l’honneur en 2026 s’élèverait à environ 128 millions de dinars.
L’expert a précisé que sur les 23 banques du secteur seules 19 avaient dégagé des bénéfices au titre de 2025. Les quatre autres ne sont donc pas concernées par l’obligation d’affectation sur cette base.
La répartition des financements constitue un autre élément déterminant. Le décret prévoit qu’au moins 50% de l’enveloppe soit réservé aux petites et moyennes entreprises et aux sociétés communautaires.
Sur la base des 128 millions de dinars estimés, cette disposition représenterait au moins 64 millions de dinars destinés à ces catégories. La part susceptible de revenir aux particuliers et aux porteurs de petits projets serait donc limitée par cette répartition, sans que le montant effectivement distribué puisse être déduit de la seule enveloppe théorique.
Ces paramètres permettent de comprendre pourquoi toutes les demandes ne peuvent pas nécessairement aboutir : l’accès au financement dépend des conditions réglementaires applicables, des ressources disponibles et de l’examen des dossiers par les banques.
Pour les personnes dont la demande a été rejetée, Mohamed Salah Ayari a souligné qu’un nouveau dépôt reste possible à une date ultérieure, dès lors que les conditions qui faisaient défaut lors de la première demande sont désormais réunies.
L’expert a ainsi invité les demandeurs concernés à ne pas considérer un refus comme une exclusion définitive du dispositif. Une nouvelle demande peut être présentée lors de la prochaine période d’ouverture, sous réserve de satisfaire aux critères d’éligibilité.
Il a indiqué que les nouvelles demandes pour 2027 devraient pouvoir être déposées à partir du 1er janvier 2027, à minuit. Cette nouvelle échéance pourrait permettre aux personnes n’ayant pas obtenu de financement en 2026 de tenter à nouveau leur chance.
N.J