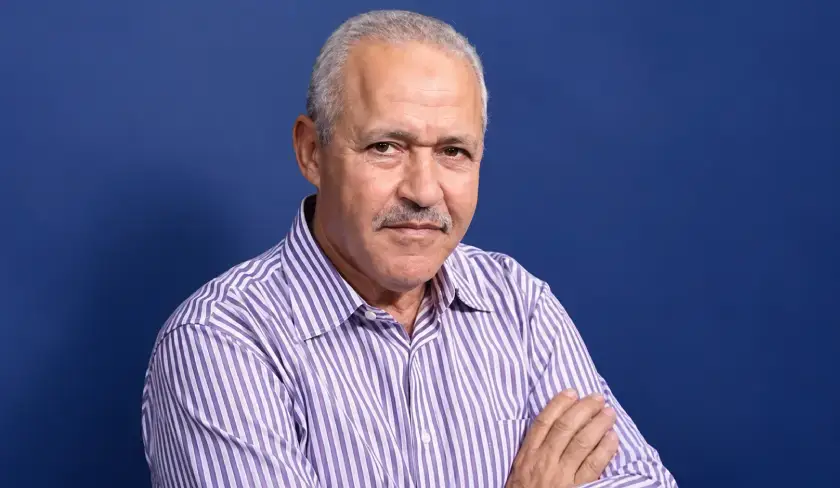
En Tunisie, le contribuable qui déclare ses revenus, paie ses impôts et s’efforce de respecter la législation serait-il finalement plus exposé aux sanctions que celui qui évolue dans l’économie parallèle ? C’est le paradoxe dénoncé par l’universitaire et économiste Ridha Chkoundali, qui pointe une dérive préoccupante de certaines législations économiques et fiscales : à force de traquer les erreurs de ceux qui respectent les règles, l’administration risque de décourager le civisme qu’elle est censée promouvoir.
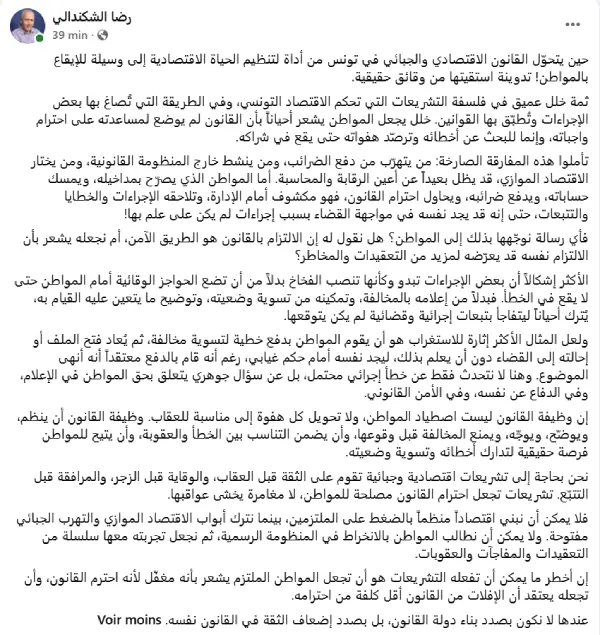
Dans une publication Facebook datée du vendredi 30 octobre 2026, l’universitaire livre une critique sévère de la philosophie qui sous-tend certaines dispositions économiques et fiscales tunisiennes, mais aussi de leur application. Selon lui, le problème ne réside pas uniquement dans la complexité des textes, mais dans une logique administrative qui semble parfois privilégier la sanction au détriment de la prévention et de l’accompagnement.
L’économiste décrit une situation pour le moins paradoxale. D’un côté, les personnes qui échappent à l’impôt, exercent leurs activités en dehors des circuits officiels ou évoluent dans l’économie parallèle peuvent demeurer hors du champ des contrôles. De l’autre, celles qui déclarent leurs revenus, tiennent une comptabilité et s’acquittent de leurs obligations fiscales deviennent parfaitement identifiables et, par conséquent, plus facilement exposées aux contrôles, aux pénalités et aux poursuites.
Autrement dit, ceux qui jouent le jeu risquent de se retrouver davantage pénalisés que ceux qui refusent d’y participer. Une situation qui, si elle se généralise, pourrait produire l’effet inverse de celui recherché par les pouvoirs publics : décourager la conformité fiscale plutôt que la renforcer.
Quand le règlement d’une amende ne met pas fin aux ennuis
Pour illustrer son propos, Ridha Chkoundali évoque des situations qu’il affirme tirer de faits réels, sans toutefois fournir de précisions permettant d’en vérifier les circonstances.
L’exemple qu’il rapporte est particulièrement révélateur des dysfonctionnements qu’il dénonce. Un citoyen s’acquitte d’une amende afin de régulariser une infraction. Convaincu d’avoir réglé son problème, il découvre ultérieurement que son dossier a été rouvert ou transmis à la justice, sans qu’il en ait été informé. Il peut alors se retrouver confronté à un jugement par défaut, malgré le paiement effectué. Au-delà de l’absurdité apparente d’une telle situation, l’universitaire soulève une question fondamentale : celle de la sécurité juridique du citoyen, de son droit à l’information et de sa capacité à assurer sa défense. Certes, le paiement d’une pénalité ne signifie pas nécessairement, dans tous les cas, l’extinction des poursuites. Encore faut-il que les procédures applicables soient clairement expliquées et que le citoyen sache précisément quelles obligations demeurent à sa charge. C’est justement cette prévisibilité qui semble faire défaut dans les situations dénoncées par l’économiste.
Car le problème, selon lui, est aussi celui d’une administration qui laisse parfois les erreurs produire leurs conséquences les plus lourdes au lieu d’intervenir suffisamment tôt pour permettre leur correction. Plutôt que d’informer le contribuable d’une irrégularité et de lui donner la possibilité de régulariser sa situation, certaines procédures semblent conçues, à ses yeux, pour constater la faute et en tirer les conséquences répressives.
Ridha Chkoundali insiste également sur la nécessité de garantir la proportionnalité entre la faute commise et la sanction encourue, tout en offrant au citoyen une véritable possibilité de corriger ses erreurs et de régulariser sa situation.
Une législation qui risque de récompenser l’informel
La critique de Ridha Chkoundali dépasse toutefois les seuls dysfonctionnements administratifs. Elle touche à une question autrement plus sensible : celle des incitations économiques créées par le système fiscal et réglementaire. Pourquoi accepter les contraintes de la formalisation si celles-ci exposent à davantage de risques et de coûts que l’informalité ? C’est précisément le danger sur lequel alerte l’économiste. À force de concentrer les contraintes sur les acteurs déjà intégrés au système, les pouvoirs publics risquent de creuser le fossé entre économie formelle et économie parallèle.
Cette logique soulève également une question d’équité fiscale. Un système dans lequel les contribuables identifiés supportent l’essentiel de la pression administrative, tandis qu’une partie des activités économiques échappe aux obligations légales, peut difficilement encourager l’élargissement de l’assiette fiscale. Le risque est alors celui d’un cercle vicieux : les contribuables déclarés subissent une pression croissante, tandis que les avantages apparents de l’informalité renforcent la tentation de rester en dehors du système. Une telle évolution serait d’autant plus contreproductive que la mobilisation des recettes fiscales et l’intégration de l’économie parallèle figurent parmi les défis structurels des finances publiques tunisiennes.
Comment l’État peut-il prétendre lutter contre l’économie parallèle et élargir l’assiette fiscale si les contribuables qui acceptent de se soumettre aux règles ont le sentiment d’être les premiers sanctionnés ? Pour Ridha Chkoundali, il ne s’agit pourtant pas de remettre en cause le principe de la sanction ni la nécessité de faire respecter la loi. Il plaide plutôt pour un changement de philosophie : privilégier la confiance avant la punition, la prévention avant la répression et l’accompagnement avant les poursuites.
Dans cette approche, la législation économique et fiscale devrait d’abord permettre au citoyen de comprendre ses obligations, de prévenir les infractions et de corriger ses erreurs. La sanction conserverait sa place, mais devrait demeurer proportionnée à la faute commise. L’enjeu est donc de faire de la conformité une démarche accessible et avantageuse, plutôt qu’un parcours semé d’incertitudes administratives et judiciaires.
L’universitaire met finalement le doigt sur une contradiction majeure : un État ne peut durablement exiger davantage de civisme fiscal tout en laissant s’installer le sentiment que respecter la loi expose à plus de difficultés que s’y soustraire. Sa mise en garde est sans équivoque. Le plus grave serait d’amener le citoyen respectueux de ses obligations à se considérer comme un naïf pour avoir choisi la légalité, et à penser qu’échapper à la loi coûte moins cher que de la respecter.
À force de multiplier les contraintes sur ceux qui respectent les règles, l’État risque de rendre l’informalité plus attractive que la légalité. Un paradoxe pour un pays qui cherche précisément à élargir son assiette fiscale et à lutter contre l’économie parallèle.
I.N.