Moins de comptes bancaires, davantage de cartes en circulation et des habitudes de paiement qui évoluent sous l’effet de la réforme des chèques. Le paysage bancaire tunisien connaît des transformations qui ne se limitent pas aux chiffres. Derrière ces évolutions se dessine pourtant un paradoxe : alors que les moyens de paiement se modernisent, une partie importante de la population demeure à l’écart des circuits financiers formels. Comment expliquer le recul des comptes bancaires ? Pourquoi les cartes gagnent-elles du terrain ? Et surtout, cette évolution traduit-elle une véritable amélioration de l’inclusion financière ? L’enseignant universitaire en droit bancaire Mohamed Nekhili apporte plusieurs éléments d’explication.
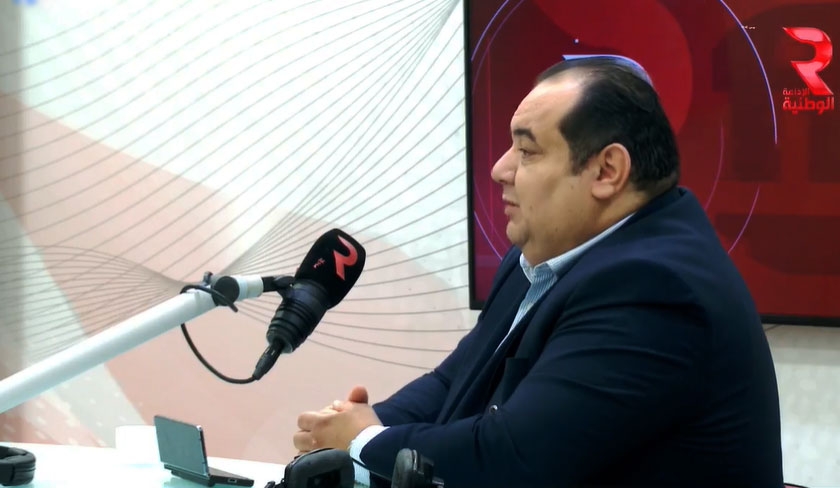
Lors d’une intervention téléphonique dans l’émission Yaoum Saïd, présentée par Nabila Abid sur Radio Nationale, lundi 9 novembre 2026, Mohamed Nekhili est revenu sur les principales évolutions du secteur bancaire tunisien au cours de l’année 2025, en s’appuyant sur les données du rapport annuel sur la supervision bancaire au titre de cet exercice, publié par la Banque centrale de Tunisie (BCT).
L’universitaire s’est particulièrement intéressé au recul du nombre de comptes bancaires, à la progression des cartes de paiement et aux conséquences de la réforme des chèques sur les pratiques bancaires. Il a également insisté sur les difficultés persistantes en matière d’inclusion financière, malgré la modernisation progressive des moyens de paiement.
Moins de comptes bancaires : faut-il y voir un recul de la bancarisation ?
Premier constat : le nombre de comptes bancaires a diminué de 1,8% en 2025, pour s’établir à environ 10,5 millions, contre 10,68 millions une année auparavant, selon les données de la BCT.
Une baisse qui pourrait, à première vue, laisser penser que les Tunisiens se détournent des banques. Mohamed Nekhili invite toutefois à ne pas tirer de conclusions hâtives. Il explique que le nombre de comptes bancaires ne correspond pas nécessairement au nombre de personnes bancarisées. Un même citoyen peut posséder plusieurs comptes, parfois auprès de différents établissements. Cette situation concerne également les entreprises et les commerçants, qui entretiennent souvent des relations avec plusieurs banques pour les besoins de leurs activités. Autrement dit, une diminution du nombre total de comptes ne signifie pas automatiquement qu’un nombre équivalent de clients a quitté le système bancaire.
Pour l’universitaire, cette évolution doit également être examinée à la lumière des changements dans les comportements des clients et des politiques adoptées par les établissements bancaires. Il établit, à ce titre, un lien avec les évolutions de la réglementation bancaire, notamment les dispositions relatives à la gestion des comptes inactifs. Selon ses explications, les banques sont soumises à des obligations visant à éviter le maintien indéfini de comptes abandonnés par leurs titulaires, notamment en matière de clôture et de facturation de commissions.
Ce cadre s’inscrit également dans une évolution plus large de la législation relative aux comptes bancaires inactifs. L’article 43 de la Loi de finances 2025 prévoit notamment le transfert au Trésor public des sommes déposées sur des comptes n’ayant fait l’objet d’aucune opération, réclamation ou contestation pendant quinze années consécutives. Un délai de cinq ans s’applique également à certains soldes créditeurs de comptes courants non récupérés par leurs titulaires, conformément aux dispositions de l’article 732 (nouveau) du Code de commerce.
Mohamed Nekhili considère que les dispositions relatives aux comptes inactifs peuvent contribuer à expliquer la diminution du nombre de comptes recensés. Il ne s’agirait donc pas nécessairement d’un désengagement des citoyens vis-à-vis des banques, mais aussi d’une évolution dans la gestion des comptes et les pratiques bancaires.
Les cartes bancaires gagnent du terrain sous l’effet de la réforme des chèques
À l’inverse des comptes bancaires, les cartes poursuivent leur progression. Selon le rapport de la BCT, leur nombre a augmenté de 7,3% en 2025, pour atteindre 5,9 millions de cartes en circulation, contre environ 5,5 millions en 2024.
Mohamed Nekhili voit dans cette évolution le signe d’une transformation progressive des habitudes de paiement des Tunisiens. Il établit notamment un lien avec la réforme des chèques, qui a modifié les conditions de leur utilisation et encouragé la recherche d’autres instruments de paiement.
L’universitaire souligne ainsi le développement des cartes de crédit permettant de régler des achats en plusieurs échéances. Un mécanisme qui répond à un besoin auparavant satisfait, dans certaines transactions, par le recours aux chèques. Concrètement, le consommateur peut effectuer un achat et en échelonner le remboursement, tandis que le commerçant reçoit immédiatement le montant de la transaction. Le financement est assuré par la banque, dans les conditions prévues par le crédit accordé au client. Cette solution présente donc un intérêt pour les deux parties : le consommateur conserve la possibilité d’étaler ses dépenses, tandis que le commerçant évite d’attendre les échéances successives pour encaisser le montant de sa vente.
Pour Mohamed Nekhili, cette évolution participe à la transformation des pratiques de paiement et à la progression de la digitalisation financière. L’usage des cartes et des paiements sur Internet s’inscrit ainsi dans une dynamique de modernisation des transactions, au détriment de certains instruments traditionnels, particulièrement les chèques.
Il convient toutefois de distinguer l’ensemble des cartes bancaires en circulation des cartes de crédit permettant les paiements échelonnés. La progression globale du nombre de cartes ne signifie pas que toutes sont destinées à financer des achats à crédit.
Un réseau bancaire qui évolue, mais des disparités persistantes
L’intervention de Mohamed Nekhili a également porté sur l’évolution du réseau bancaire et des distributeurs automatiques. Selon les données de la BCT, le nombre de distributeurs et guichets automatiques bancaires est resté pratiquement stable, passant de 3.305 unités en 2024 à 3.300 en 2025. L’universitaire estime que cette stagnation pourrait s’expliquer par une certaine saturation du réseau. Les banques auraient, selon son analyse, atteint un niveau d’équipement jugé suffisant dans les emplacements qu’elles considèrent comme prioritaires.
Le nombre d’agences bancaires a, en revanche, légèrement progressé, passant de 2.064 agences à fin 2024 à 2.081 à fin 2025, soit 17 agences supplémentaires. Cette évolution s’est accompagnée d’une amélioration marginale du taux de couverture bancaire, avec une agence pour 5.754 habitants en 2025, contre une agence pour 5.759 habitants en 2024.
Mais derrière ces indicateurs nationaux se pose la question de la répartition géographique des services bancaires. Mohamed Nekhili insiste particulièrement sur la nécessité de renforcer la présence des établissements bancaires dans les régions intérieures. L’enjeu ne consiste donc pas uniquement à augmenter le nombre d’agences, mais aussi à permettre aux populations insuffisamment desservies d’accéder plus facilement aux services financiers.
Cette préoccupation trouve un écho dans le rapport de la BCT, qui relève que près de 67% des agences des banques résidentes sont concentrées dans le Grand Tunis et le Centre-Est.
Inclusion financière : le véritable défi reste entier
Au-delà des évolutions statistiques, Mohamed Nekhili considère que le principal défi du secteur bancaire tunisien demeure l’inclusion financière. Il évoque un taux de 38% parmi les Tunisiens adultes remplissant les conditions requises pour disposer d’un compte bancaire ou postal, un niveau qu’il juge particulièrement faible.
L’universitaire avance plusieurs facteurs susceptibles d’expliquer cette situation, notamment le coût des commissions bancaires et le manque de culture financière. Pour lui, le développement des comptes bancaires et postaux ne constitue pas uniquement un objectif commercial pour les établissements financiers. Il représente également un moyen de renforcer la transparence des transactions et de favoriser l’intégration d’une plus grande partie de l’activité économique dans les circuits formels.
Dans cette perspective, Mohamed Nekhili appelle à une approche globale combinant développement du réseau bancaire, accélération de la digitalisation et amélioration de l’accès aux services financiers. Il insiste notamment sur la nécessité d’attirer davantage les jeunes vers les services bancaires et de favoriser l’intégration des acteurs de l’économie informelle.
L’universitaire évoque également le rôle que pourrait jouer un encadrement plus strict des paiements en espèces pour encourager l’utilisation de moyens de paiement traçables. Mais il souligne que les contraintes réglementaires ne peuvent, à elles seules, garantir une meilleure inclusion financière. Elles doivent s’accompagner de mesures incitatives, de facilités accordées aux citoyens et d’un effort de sensibilisation. L’objectif, selon lui, est de construire un dispositif cohérent permettant à davantage de Tunisiens de disposer d’un compte bancaire ou postal et d’utiliser effectivement les services financiers.
Ainsi, si la progression des cartes bancaires témoigne d’une transformation des habitudes de paiement, elle ne suffit pas à résoudre la question de l’accès aux services financiers. Pour Mohamed Nekhili, le véritable enjeu reste d’élargir cette transformation à une population plus importante, notamment dans les régions intérieures et parmi les acteurs encore éloignés du système bancaire.
I.N.