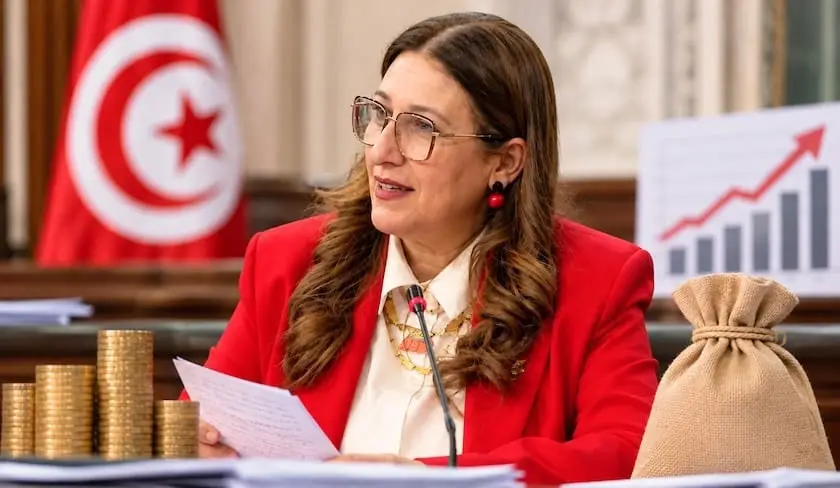
« Lorsque les prélèvements fiscaux se multiplient, l’État approche de sa fin. » La sentence attribuée à Ibn Khaldoun, formulée au XIVe siècle dans sa Muqaddima, résonne avec une étonnante actualité en Tunisie. Les finances publiques semblent prises dans une spirale dont elles peinent à s’extraire : des besoins de financement toujours plus importants, une dépendance persistante à l’endettement, une fiscalité qui sollicite les mêmes contribuables et une économie qui peine à retrouver son souffle. La sortie de la ministre des Finances, Mechket Slama Khaldi, vendredi 13 novembre 2026, devant les parlementaires, en offre une nouvelle illustration.
En invitant les détenteurs de sommes d’argent non déclarées à les sortir de leurs cachettes pour contribuer à l’effort national, la ministre a déclenché une vague de réactions indignées. Ses propos ont été largement interprétés comme une nouvelle injonction adressée aux Tunisiens, sommés de mettre leurs économies au service d’un État en manque chronique de liquidités. Il convient pourtant de distinguer les choses : replacée dans son contexte, son intervention semble davantage viser les détenteurs de capitaux dissimulés, les contrebandiers et les opérateurs de l’économie parallèle que les ménages ayant constitué une épargne dans le circuit légal.
La nuance est essentielle. Faire rentrer dans le circuit officiel les revenus issus de la contrebande, de la fraude fiscale et des activités non déclarées relève d’une exigence élémentaire de justice fiscale. Il serait difficilement défendable de laisser prospérer des opérateurs échappant à l’impôt pendant que les entreprises déclarées et les salariés supportent l’essentiel des prélèvements. Mais cette nécessité ne saurait tenir lieu de politique économique. Car la question du rendement de l’impôt ne se résume pas aux sommes que l’État entend prélever : elle dépend aussi de la capacité de l’économie à les produire.
Bien avant que l’économie ne formalise les mécanismes de désincitation fiscale, Ibn Khaldoun en avait déjà décrit les ressorts, en observant comment un État peut, à mesure qu’il alourdit la charge fiscale, finir par tarir les sources mêmes de ses revenus.
Il y a près de sept siècles, Ibn Khaldoun décrivait déjà un mécanisme que les économistes modernes retrouveront, sous différentes formulations, dans leurs analyses de la fiscalité et des incitations à produire. Dans le troisième livre de sa Muqaddima, le penseur tunisien consacre un développement aux raisons de l’importance ou de la faiblesse des recettes fiscales. Son observation est limpide : au début d’une dynastie, les prélèvements sont faibles et les recettes importantes ; à son déclin, les prélèvements augmentent, mais les recettes diminuent.
Cette réflexion ne relève pas d’une simple condamnation morale de l’impôt. Elle repose sur une compréhension des mécanismes économiques et du comportement des agents productifs. À mesure que le pouvoir accroît ses prélèvements, il réduit les marges de ceux qui produisent, investissent et commercent. L’activité ralentit, l’assiette fiscale se contracte et les recettes finissent par diminuer. Le pouvoir est alors tenté d’augmenter encore les prélèvements pour compenser ce manque à gagner, alimentant ainsi un cercle vicieux.
La leçon dépasse largement la question du niveau de l’impôt. Elle invite à interroger la capacité de l’État à préserver les conditions de la création de richesse. Car l’impôt n’est pas une richesse produite par l’administration : il constitue une fraction de celle que créent les ménages et les entreprises, prélevée pour financer les services publics et les investissements collectifs. Lorsque cette ponction finit par compromettre la production, elle menace sa propre source de financement.
L’histoire offre plusieurs illustrations de cette fragilité. À la veille de la Révolution française de 1789, la monarchie est étranglée par une crise financière profonde. Les dépenses militaires, les engagements de la Couronne et l’accumulation des déficits ont considérablement fragilisé les finances royales. Mais le problème ne réside pas uniquement dans l’ampleur de la dette. Il tient aussi à l’architecture fiscale du royaume, profondément inégalitaire : le clergé et la noblesse bénéficient de privilèges tandis que le tiers état supporte une part disproportionnée de la charge.