La fiscalité tunisienne pourrait-elle finir par s’intéresser jusqu’aux pourboires laissés sur les tables des cafés et des restaurants ? La question, qui a récemment alimenté les discussions sur les réseaux sociaux, intervient dans un contexte où l’État cherche à mobiliser davantage de ressources pour financer son budget et où la ministre des Finances appelle ouvertement les détenteurs d’argent non déclaré à le sortir de l’ombre. Si le projet de loi de finances 2027 n’introduit pas de nouvelle obligation concernant les gratifications ou les revenus complémentaires des salariés, leur déclaration relève bel et bien des règles fiscales déjà en vigueur. C’est ce qu’a tenu à rappeler l’économiste Moez Soussi, jeudi 19 novembre 2026, au micro de Jawhara FM.
L’exemple est révélateur d’une question plus vaste : dans un pays confronté à des besoins croissants de financement, où les recettes fiscales occupent une place prépondérante dans les ressources publiques, l’élargissement de l’assiette imposable devient un enjeu majeur pour les autorités. Les revenus qui échappent aux circuits habituels de déclaration, qu’ils proviennent d’activités parallèles, de prestations occasionnelles ou de gratifications versées par la clientèle, se retrouvent ainsi au cœur des interrogations.
Les pourboires aussi concernés par les obligations fiscales
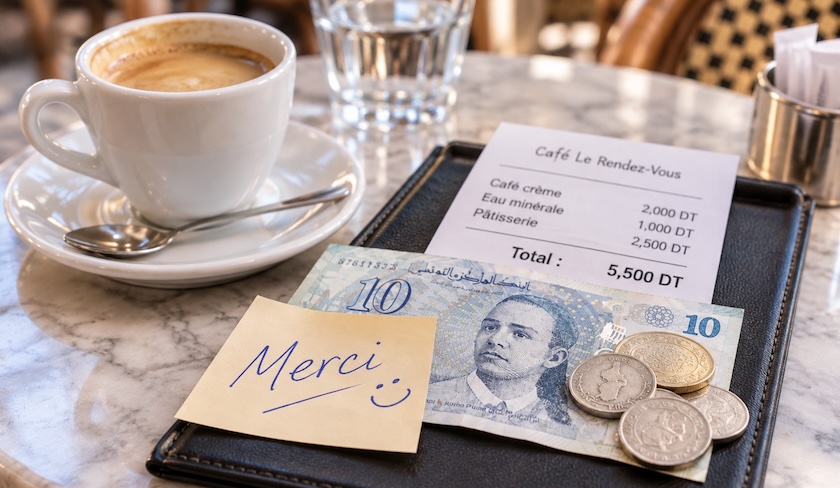
Les pourboires versés aux serveurs, aux employés des cafés, aux chauffeurs de taxi ou encore au personnel des établissements touristiques constituent un exemple concret de ces revenus complémentaires. Souvent considérées comme de simples gratifications laissées à la discrétion du client, ces sommes ne sont pourtant pas nécessairement étrangères aux obligations fiscales et sociales du bénéficiaire.
« Tout revenu perçu par une personne dans le cadre de son activité professionnelle doit être déclaré », a expliqué Moez Soussi. Le principe ne concerne donc pas uniquement les rémunérations fixes versées par l’employeur. Il s’étend également aux sommes perçues en complément du salaire, y compris lorsqu’elles proviennent directement de la clientèle.
L’économiste rappelle que ces revenus peuvent également entrer dans l’assiette des cotisations sociales, selon les règles applicables. Il convient, à cet égard, de distinguer l’imposition des revenus des prélèvements destinés au financement de la protection sociale. Les deux mécanismes obéissent à des règles distinctes, même lorsqu’ils concernent une même somme.
Dans certains établissements, notamment les hôtels et les restaurants, les pourboires sont collectés avant d’être répartis entre les employés. Une organisation qui permet de mutualiser les gratifications, mais qui ne les soustrait pas pour autant à leur qualification de revenus.
Un deuxième salaire, même occasionnel, doit être déclaré
La question dépasse largement le secteur de la restauration et de l’hôtellerie. Un salarié qui exerce une activité rémunérée en dehors de ses horaires habituels de travail est également concerné par ces obligations.
Moez Soussi évoque le cas d’une personne disposant d’un emploi principal, mais qui réalise, durant son temps libre, des prestations sans rapport avec sa profession. Qu’il s’agisse de travaux occasionnels, de services rémunérés ou d’une activité indépendante, les sommes perçues doivent être prises en compte dans sa situation fiscale.
Il en va de même pour les revenus issus d’une participation dans une entreprise ou de l’exploitation d’une activité personnelle.
L’économiste insiste notamment sur une confusion fréquente chez les salariés : les retenues à la source effectuées chaque mois sur leur rémunération ne les dispensent pas de déclarer leurs autres revenus. Ces prélèvements constituent des avances sur l’impôt dû et ne couvrent pas automatiquement l’ensemble des ressources perçues durant l’année.
Autrement dit, un salarié qui perçoit des revenus supplémentaires ne peut considérer que son obligation fiscale est entièrement satisfaite par l’impôt déjà prélevé sur sa fiche de paie.
L’État à la recherche de nouvelles ressources
Cette mise au point intervient à un moment particulier pour les finances publiques tunisiennes. À l’occasion des débats parlementaires sur le budget 2027, la ministre des Finances, Mechket Slama Khaldi, a tenu des propos qui ont largement alimenté la controverse.
Le 13 novembre, devant les députés, elle a affirmé que la Tunisie n’avait pas d’autre solution que les impôts pour mobiliser les ressources nécessaires à son fonctionnement. Elle a également invité les détenteurs d’argent caché à le faire sortir et à contribuer à l’effort national.
« Celui qui a de l’argent caché doit le sortir », a-t-elle notamment déclaré, dans une formule qui a suscité de nombreuses réactions. La question de l’épargne des ménages, de la pression fiscale et de la capacité de l’État à mobiliser les ressources non déclarées s’est alors invitée dans le débat public.
La déclaration traduit une volonté politique de renforcer la mobilisation des recettes fiscales et de faire contribuer des ressources qui échappent actuellement, en tout ou en partie, aux circuits officiels.
Le gouvernement défend néanmoins une lecture différente de l’évolution de la pression fiscale. Le ministre de l’Économie et de la Planification, Samir Abdelhafidh, a affirmé que celle-ci devrait reculer à 24,9% en 2027, contre 25,7% en 2026 et 26,1% en 2024. Il a également assuré que le projet de loi de finances 2027 ne prévoyait aucune augmentation générale des taux d’imposition.
Le ministre a toutefois reconnu que la part des recettes fiscales dans les ressources propres de l’État augmentait, notamment en raison du recul des recettes non fiscales, dont celles provenant des entreprises publiques. Une distinction comptable importante, mais qui ne change rien à la place grandissante de la fiscalité dans le financement des dépenses publiques.
Entre lutte contre la fraude et pression sur les contribuables
Les déclarations de la ministre des Finances ont également suscité des réactions parmi les économistes et les spécialistes de la fiscalité. Intervenant sur Jawhara FM, le conseiller fiscal Mohamed Salah Ayari a notamment défendu la position de Mechket Slama Khaldi, estimant que son appel ne visait pas les personnes qui constituent légalement une épargne, mais plutôt celles qui dissimulent des revenus imposables et les acteurs de l’économie parallèle.
Il a ainsi distingué deux catégories : les contribuables qui exercent dans le circuit officiel tout en ne déclarant qu’une partie de leurs revenus, et les opérateurs qui évoluent entièrement en dehors des circuits économiques organisés.
Cette distinction est essentielle. Faire sortir de l’argent dissimulé pour régulariser une situation fiscale n’est pas équivalent à demander aux ménages de puiser dans leur épargne constituée légalement. Le débat porte donc, en principe, sur la lutte contre la fraude fiscale et l’élargissement de l’assiette imposable.
Reste que cette volonté de mobilisation des ressources intervient dans un environnement où les contribuables déjà intégrés au circuit officiel supportent une charge fiscale importante. La question de l’équité entre ceux qui déclarent l’intégralité de leurs revenus et ceux qui échappent à l’impôt demeure ainsi centrale.
Le PLF 2027 n’a pas créé cette obligation
Dans ce contexte, les interrogations autour de la fiscalité des pourboires et des revenus complémentaires ont rapidement été associées au projet de loi de finances 2027. Moez Soussi a toutefois tenu à écarter cette interprétation.
L’obligation de déclarer ces revenus ne résulte d’aucune nouvelle disposition introduite dans le texte budgétaire. Elle découle des principes généraux de la législation fiscale tunisienne, qui imposent de déclarer les revenus imposables, quelle que soit leur origine.
La nuance est importante : il ne s’agit pas d’une nouvelle taxe sur les pourboires ni d’une mesure spécifiquement conçue pour le budget 2027, mais de l’application de règles préexistantes à des revenus qui ne sont pas toujours spontanément intégrés dans les déclarations fiscales.
N.J
Commentaire
Hannibal
Joli le pourboire dans la photo 😂
Même règles aussi pour les médecins en libéral payés en espèces 😉