La croissance est revenue et l’inflation a ralenti. Mais derrière cette amélioration, le nouveau Bulletin de conjoncture économique de la Banque mondiale décrit une économie tunisienne toujours enfermée dans une croissance faible, confrontée à des besoins de financement élevés et de plus en plus dépendante des ressources intérieures. Dette, déficit budgétaire, financement par la Banque centrale, déficit extérieur, faiblesse de l’investissement : le rapport montre surtout combien les marges de manœuvre se sont resserrées. Et à ces fragilités s’ajoute désormais une contrainte structurelle : celle de l’eau.
Le titre choisi par la Banque mondiale met l’eau au premier plan. Publié mardi 22 septembre 2026, son nouveau Bulletin de conjoncture économique de 46 pages consacré à la Tunisie s’intitule « Le défi de l’eau en Tunisie : de la rareté à la résilience ». La seconde partie du document est effectivement consacrée à cette question.
Mais les premières dizaines de pages racontent une autre histoire, plus immédiate. Celle d’une économie qui a retrouvé de la croissance sans parvenir à changer véritablement de régime.
La Banque mondiale le dit d’ailleurs dès la présentation du rapport : l’économie tunisienne s’est installée sur une trajectoire de croissance lente et reste vulnérable à la hausse des prix des importations et aux déséquilibres des finances publiques.
La croissance revient, mais reste faible
L’économie tunisienne a progressé de 2,7 % en 2025 et de 2,4 % sur un an au premier semestre 2026. L’agriculture, les industries mécaniques et électriques ainsi que le tourisme ont soutenu cette reprise.
Mais tous les secteurs ne suivent pas. Au premier semestre 2026, l’agriculture progresse de 6,4 %, l’agroalimentaire de 8,9 %, les industries mécaniques et électriques de 2,9 % et le tourisme de 4,4 %. À l’inverse, l’énergie recule de 3,9 %, le textile de 3,3 % et la construction de 1,6 %.
Surtout, cette reprise ne permet toujours pas à la Tunisie de rattraper les économies comparables de la région. La Banque mondiale relève plusieurs contraintes persistantes : obstacles à la concurrence, accès limité au financement, distorsions liées aux politiques publiques, difficultés de gouvernance et faible participation des femmes au marché du travail.
Et les perspectives ne laissent entrevoir aucune accélération spectaculaire.
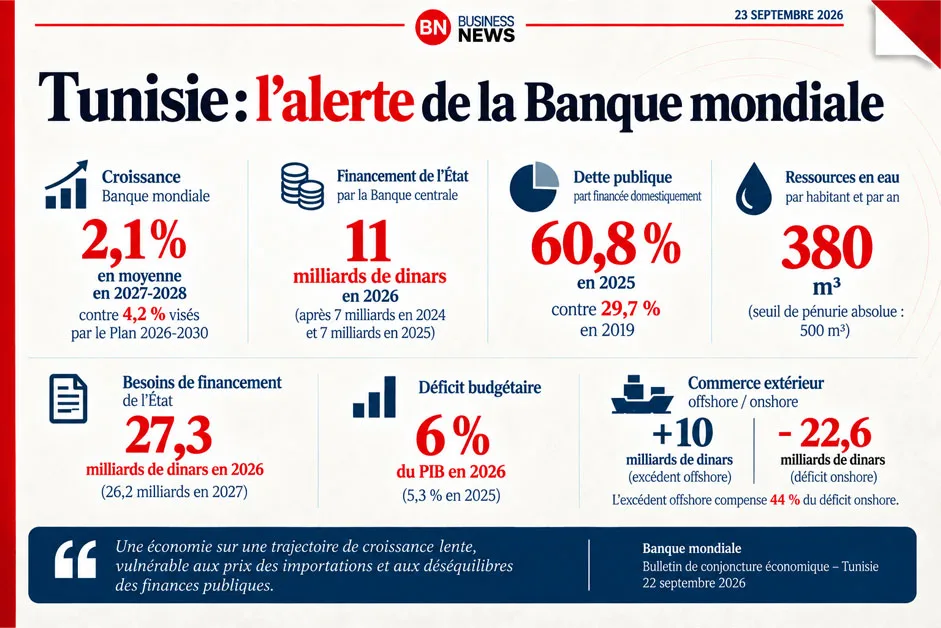
La Banque mondiale prévoit désormais une croissance de 2,3 % en 2026, puis de seulement 2,1 % en moyenne en 2027 et 2028, en l’absence de réformes structurelles durables.
Le problème tunisien n’est donc plus seulement celui des crises successives qui font ponctuellement reculer l’activité. Il devient celui d’une économie qui risque de s’installer durablement autour de 2 % de croissance.
À ce rythme, créer suffisamment d’emplois, augmenter les revenus, financer les besoins publics et réduire le poids de la dette devient particulièrement difficile.
Un Plan qui vise deux fois plus de croissance
Le contraste est d’autant plus frappant que le Plan de développement 2026-2030, adopté par l’Assemblée en juillet dernier, affiche des ambitions autrement plus élevées. Le document, auquel la Banque mondiale consacre un encadré, prévoit une enveloppe d’investissement de 101,8 milliards de dinars et vise une croissance annuelle moyenne d’environ 4,2 % à l’horizon 2030.
L’écart avec les projections de la Banque mondiale est considérable. Le Plan fixe une ambition ; les projections du rapport montrent l’ampleur du chemin à parcourir pour l’atteindre.
Le marché du travail reste lui aussi fragile : malgré un chômage ramené à 14,9 % au deuxième trimestre, l’économie a perdu environ 58.000 emplois. Business News analysait déjà lundi ce paradoxe, lié notamment à la diminution de la population active.
L’État se finance de plus en plus à l’intérieur
C’est probablement l’un des avertissements les plus importants du rapport.
La difficulté de la Tunisie à mobiliser des financements extérieurs a progressivement modifié la manière dont l’État finance ses besoins. La dette publique repose désormais beaucoup plus fortement sur des ressources intérieures.
La part domestique de la dette publique est ainsi passée de 29,7 % en 2019 à 60,8 % en 2025. Le changement est considérable.
À cela s’ajoute le recours direct à la Banque centrale de Tunisie. En 2020, en pleine crise du Covid-19, un financement exceptionnel de 2,8 milliards de dinars avait été autorisé.
Le dispositif devait être exceptionnel.
Il est revenu en 2024, avec 7 milliards de dinars. Puis encore en 2025, pour le même montant. En 2026, le financement direct accordé par la BCT au Trésor atteint 11 milliards de dinars, soit environ 5,9 % du PIB.
La Banque mondiale relève que ce mécanisme, initialement exceptionnel, est devenu récurrent depuis 2024 et met en garde contre deux risques : les pressions inflationnistes et l’éviction du crédit destiné au secteur privé.
Lorsqu’une part croissante des capacités de financement disponibles est absorbée par l’État, ce sont autant de ressources qui risquent de manquer aux entreprises pour investir, produire et créer des emplois.
Plus de 27 milliards de dinars à financer
La pression ne devrait pas disparaître rapidement. Selon les projections reprises dans le rapport, les besoins bruts de financement de l’État atteindraient 27,3 milliards de dinars en 2026, puis encore 26,2 milliards en 2027.
Dans le même temps, le déficit budgétaire devrait se creuser à 6 % du PIB en 2026, contre 5,3 % en 2025.
La dette publique, elle, resterait supérieure à 80 % du PIB : 84,2 % en 2026, 83,1 % en 2027 puis 81,9 % en 2028.
Ces chiffres prennent une autre dimension lorsqu’ils sont rapprochés de la stratégie consistant à limiter le recours à l’endettement extérieur.
Deux économies tunisiennes qui ne racontent pas la même histoire
Le rapport contient à cet égard un chiffre particulièrement révélateur.
Le secteur offshore tunisien dégage un excédent commercial d’environ dix milliards de dinars, soit 5,4 % du PIB.
L’économie onshore affiche, elle, un déficit de 22,6 milliards de dinars, équivalant à 12,1 % du PIB.
L’excédent offshore permet ainsi de compenser environ 44 % du déficit onshore. Cette différence n’est pas anodine.
La Banque mondiale rappelle que les entreprises offshore bénéficient d’un environnement sensiblement différent : procédures administratives plus simples, contraintes moindres sur les mouvements de capitaux et les changes, accès plus facile aux intrants importés et intégration plus forte aux marchés internationaux.
Le contraste donne ainsi une dimension très concrète au débat sur l’environnement des affaires. Une partie de l’économie tunisienne, davantage ouverte et intégrée aux marchés internationaux, parvient à dégager un excédent extérieur considérable, pendant que l’économie domestique accumule un déficit plus de deux fois supérieur.
Le déficit extérieur recommence à peser
Le commerce extérieur constitue justement une autre source de vulnérabilité.
En 2025, le déficit commercial représentait 12,7 % du PIB, contre 11,8 % en 2024. L’énergie en représentait à elle seule 51 %.
La situation s’est encore tendue durant les sept premiers mois de 2026. La hausse des prix pétroliers a ajouté environ 2,6 milliards de dinars à la facture énergétique, et l’énergie représente désormais 53 % du déficit commercial. Le déficit courant s’est parallèlement creusé.
Cette dégradation intervient alors que les entrées de capitaux restent insuffisantes pour couvrir les besoins de financement extérieur. La Tunisie n’a plus émis d’obligations souveraines en devises sur les marchés internationaux depuis 2019.
Le remboursement, le 14 juillet dernier, d’un eurobond de 700 millions d’euros a montré concrètement ce que cela implique : les réserves en devises ont diminué de 2,47 milliards de dinars en une seule journée, faisant passer la couverture des importations de 101 à 92 jours.
Depuis, elles se sont partiellement reconstituées. Au 22 septembre, elles représentaient 97 jours d’importations, selon les données de la Banque centrale consultées aujourd’hui.
L’épisode montre néanmoins la sensibilité des réserves aux grosses échéances extérieures.
Sur le front des prix, l’amélioration observée depuis le pic inflationniste de 2023 marque également le pas. Après être tombée à 4,9 % en janvier 2026, l’inflation est remontée à 5,5 % en mai avant de revenir à 5,1 % en juillet. L’inflation alimentaire, particulièrement sensible pour les ménages, est passée de 5,6 % en octobre 2025 à 8,2 % en mai 2026, avant de refluer à 6,6 %.
La Banque mondiale relève parallèlement une accélération de la masse monétaire : M3 progresse d’environ 10 %, dans un contexte marqué par une forte augmentation de la monnaie fiduciaire en circulation depuis la réforme des chèques de 2024. Le rapport estime que cette évolution mérite une surveillance attentive.
Beaucoup d’impôts, peu d’investissement public
Un autre contraste traverse le rapport. Les recettes fiscales tunisiennes ont atteint 26,1 % du PIB en 2025, contre une moyenne d’environ 18 % pour les pays à revenu intermédiaire pris comme comparaison par la Banque mondiale. L’effort fiscal est donc élevé.
Mais sa structure pose question. Les impôts indirects représentent 14,8 % du PIB, contre 11,3 % pour les impôts directs. La TVA fournit à elle seule 46 % des recettes fiscales indirectes. Et, au sein de la fiscalité directe, l’impôt sur le revenu représente environ les deux tiers des recettes.
La Banque mondiale souligne ainsi le poids important de la fiscalité pesant sur la consommation et les revenus du travail.
Dans le même temps, les dépenses d’investissement public restent faibles.
Elles sont passées de 3,6 % du PIB en 2024 à 3,3 % en 2025, bien en dessous des niveaux observés avant la pandémie.
C’est peut-être l’une des contradictions les plus importantes du modèle actuel : l’État prélève beaucoup, mais une part importante de ses ressources est absorbée par les dépenses courantes, les transferts et le service de la dette, réduisant l’espace disponible pour les infrastructures et l’investissement susceptibles de soutenir la croissance future.
Et derrière l’économie, l’eau
C’est à cette économie déjà fortement contrainte que vient s’ajouter le problème auquel la Banque mondiale consacre la seconde moitié de son rapport.
La Tunisie ne dispose plus que d’environ 380 mètres cubes d’eau douce renouvelable par habitant et par an, alors que le seuil de pénurie absolue est fixé à 500 mètres cubes. Huit des dix dernières années ont enregistré des précipitations inférieures à la moyenne.
Les pluies de 2025-2026 et l’amélioration du niveau des barrages ont offert un répit, mais elles ne modifient pas la tendance de fond.
Le coût économique potentiel est considérable. Sans mesures correctives, la Banque mondiale estime que la pénurie d’eau pourrait provoquer des pertes atteignant 6,4 % du PIB d’ici 2050.
L’agriculture serait évidemment la première touchée, mais les effets se propageraient au tourisme, à l’agroalimentaire et à l’industrie. La question de l’eau devient ainsi non seulement environnementale et sociale, mais directement économique.
2,1 % projetés, 4,2 % visés
Le rapport de la Banque mondiale laisse finalement apparaître un écart considérable entre la trajectoire actuelle de l’économie tunisienne et celle que le pays ambitionne de suivre. Le Plan de développement 2026-2030 vise une croissance annuelle moyenne d’environ 4,2 % à l’horizon 2030. La Banque mondiale n’en prévoit pour l’instant que 2,1 % en moyenne en 2027-2028, en l’absence de réformes structurelles durables.
Entre les deux se trouvent précisément les obstacles énumérés tout au long du rapport : accès au financement, concurrence, investissement, finances publiques, déséquilibres extérieurs et, désormais, raréfaction de l’eau.
L’écart donne la mesure du défi : le rythme de croissance moyen visé par le Plan du gouvernement tunisien est deux fois supérieur à celui que la Banque mondiale projette pour 2027-2028 en l’absence de réformes structurelles durables.
Maya Bouallégui