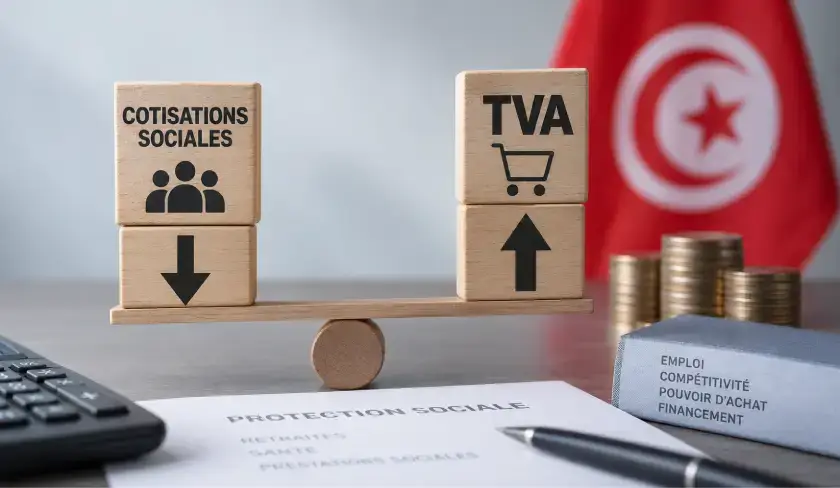
Alléger les cotisations sociales pour augmenter la TVA : sur le papier, l’équation paraît simple. Mais qui bénéficiera réellement de l’allègement et qui supportera la hausse de la taxe ? Pour Houssem Bouneni, vice-président du Conseil national de l’Ordre des Comptables de Tunisie (CCT), la proposition de « TVA sociale » avancée par Dhafer Sghiri laisse encore plusieurs inconnues majeures. Si la baisse des cotisations profite à l’employeur tandis que le salaire reste pratiquement inchangé, le travailleur pourrait, lui, retrouver la hausse au moment de consommer.
Invité, mercredi 23 septembre 2026, de Hatem Ben Amara dans l’émission Sbeh El Ward sur Jawhara FM, Houssem Bouneni est revenu sur la proposition de « TVA sociale » défendue par Dhafer Sghiri, député et vice-président de la Commission des finances et du budget à l’Assemblée des représentants du peuple (ARP).
La proposition consiste à revoir le financement de la protection sociale en faisant davantage contribuer la consommation. Une hausse ciblée de la taxe sur la valeur ajoutée (TVA) serait accompagnée d’une réduction d’autres prélèvements pesant sur les entreprises et les particuliers, les recettes supplémentaires étant destinées au financement des caisses sociales.
Dhafer Sghiri avait expliqué, quelques jours auparavant, que cette proposition répondait notamment aux difficultés structurelles de financement des caisses sociales, dans un contexte marqué par le chômage, le vieillissement de la population, la migration et la diminution de la base des cotisants. Il ne s’agirait donc pas, dans la logique qu’il défend, d’ajouter simplement une nouvelle taxe, mais de transférer une partie de la pression existante et d’élargir la base de financement de la protection sociale.
Derrière le qualificatif « social », un transfert vers la consommation
Houssem Bouneni a d’abord relativisé la portée du qualificatif « social ». L’appellation pourrait laisser penser que le mécanisme possède, en lui-même, une dimension sociale particulière. Or, selon ses explications, il s’agit avant tout d’une nouvelle philosophie de financement des caisses sociales.
Celles-ci sont aujourd’hui largement financées par des cotisations liées au travail, acquittées par les salariés et les employeurs. La logique de la TVA sociale consiste à réduire une partie de cette pression et à transférer le financement correspondant vers la consommation, à travers la TVA.
Sur le plan théorique, le mécanisme poursuit un objectif économique : alléger le coût du travail, améliorer la rentabilité et la compétitivité des entreprises locales face aux produits importés et sur les marchés d’exportation et, à terme, favoriser l’emploi.
Mais c’est précisément à partir de là que Houssem Bouneni soulève plusieurs interrogations.
La première concerne les cotisations qui seraient réduites. S’agirait-il de celles supportées par le salarié, de celles acquittées par l’employeur ou des deux ?
La distinction est déterminante. Si la réduction porte sur les cotisations de l’employeur, a-t-il expliqué, le salaire du travailleur restera pratiquement identique. Celui-ci ne bénéficiera donc pas directement de l’allègement, alors qu’il sera confronté, en tant que consommateur, à la hausse de la TVA.
Autrement dit, déplacer une partie du financement vers la consommation ne dit pas encore qui sortira réellement gagnant de l’opération.
Quels produits taxer davantage et pour quelle compensation ?
Une deuxième inconnue concerne la hausse de TVA elle-même. Houssem Bouneni a rappelé que tous les biens et services ne sont pas soumis au même taux. Certains produits de consommation sont taxés à 7%, tandis que la majorité des biens et services sont soumis au taux de 19%.
Quels produits seraient alors concernés par la TVA sociale ? Ceux soumis à 7% ? Ceux taxés à 19% ? Seulement certaines catégories ?
Pour Houssem Bouneni, ces choix ne peuvent être laissés dans le flou. Ils déterminent directement les conséquences de la mesure sur la consommation et le pouvoir d’achat.
Il appelle surtout à mettre les deux côtés de l’équation face à face : combien les caisses sociales perdraient-elles avec la réduction des cotisations et combien récupéreraient-elles grâce à la hausse de TVA ? Les deux montants seraient-ils réellement équivalents ?
Une simulation est donc nécessaire avant toute décision, estime-t-il, afin d’évaluer l’équilibre global de l’opération et ses conséquences économiques et sociales.
« Il faut que ce soit étudié sur une base correcte », a insisté Houssem Bouneni, appelant également à ce que l’impact et les répercussions soient étudiés de manière scientifique.
Une idée ancienne, loin d’avoir fait consensus
La TVA sociale n’est pas une idée nouvelle. Houssem Bouneni a rappelé que cette philosophie de financement avait émergé à la fin des années 1980 et au début des années 1990. Il a notamment cité le Danemark, qui avait engagé une démarche de ce type dès 1987.
Il est également revenu sur l’expérience française. Après plusieurs années de débat, le mécanisme avait été adopté sous la présidence de Nicolas Sarkozy, début 2012, dans une logique de soutien à la réindustrialisation et à la compétitivité des entreprises, avant d’être supprimé quelques mois plus tard par François Hollande.
Houssem Bouneni a relevé le paradoxe de voir aujourd’hui l’ancien président socialiste défendre de nouveau cette piste, alors qu’il avait supprimé le dispositif mis en place sous son prédécesseur. Il a rappelé que l’une des objections formulées concernait les effets d’une hausse de TVA sur le pouvoir d’achat des catégories les plus modestes.
Pour le vice-président du CCT, ces expériences ne dispensent donc pas d’étudier le mécanisme dans le contexte économique et social tunisien.
Et les prélèvements existants, disparaissent-ils ?
Houssem Bouneni ne balaie cependant pas la piste de la TVA sociale. Il considère, au contraire, qu’il est important de commencer à réfléchir à une diversification des sources de financement des caisses sociales.
Mais une autre question reste sans réponse : qu’adviendrait-il des contributions qui participent déjà à leur financement ?
Il a notamment évoqué des prélèvements de 3% à 4% appliqués aux entreprises, selon leur régime d’imposition, ainsi qu’une contribution de 0,5% concernant les personnes physiques. Avec l’instauration d’une TVA sociale, ces prélèvements seraient-ils supprimés ou maintenus ?
La question est loin d’être accessoire. Si les prélèvements actuels demeurent tandis qu’une hausse de TVA vient s’y ajouter, le mécanisme ne correspondrait plus au même transfert de charge.
Houssem Bouneni défend donc la nécessité de réfléchir à de nouvelles ressources pour les caisses sociales, dont l’équilibre conditionne notamment le financement des retraites, de l’assurance maladie et des prestations sociales. Mais la piste de la TVA sociale ne peut, à ses yeux, être dissociée d’une évaluation complète de ses conséquences.
Car avant de présenter la TVA sociale comme un nouvel équilibre pour les caisses, encore faut-il démontrer qu’elle déplacera réellement la charge au lieu de simplement en ajouter une.
I.N.