
La Tunisie n’avait jamais compté autant de billets en circulation : plus de trente milliards de dinars, dont quatre milliards supplémentaires en un an. Derrière ce record monétaire se dessine un paysage familier, fait de transactions invisibles, de commerces à la rentabilité inexplicable et d’une économie souterraine estimée à près de 40% du PIB. L’État prétend promouvoir le paiement numérique, mais ses propres décisions ont successivement affaibli la traçabilité du liquide, bouleversé le chèque et facilité certaines grosses acquisitions en espèces. Il ne crée pas le blanchiment, mais il lui a dégagé la voie.
Dans les quartiers huppés de Tunis et des grandes villes, le spectacle est devenu banal. Des cafés au marbre étincelant, des restaurants aux décors somptueux et des commerces dont l’aménagement semble avoir englouti plusieurs centaines de milliers de dinars, voire des millions. Le personnel attend, les tables restent vides et les clients se font rares. Pourtant, les enseignes demeurent ouvertes, mois après mois, parfois année après année.
Devant ces salles désertes, le soupçon vient spontanément : certains de ces établissements pourraient être moins des commerces ordinaires que des vitrines de blanchiment. Leur fonction ne serait pas de gagner de l’argent auprès d’une clientèle réelle, mais de donner une apparence commerciale à de l’argent gagné ailleurs. Le décalage entre le luxe affiché, la faiblesse de la fréquentation et la longévité de certaines enseignes autorise au moins cette hypothèse.
L’accusation est facile et ne tient évidemment pas debout, à elle seule, ni juridiquement ni techniquement. Un restaurant ou un café peu fréquenté peut travailler à d’autres heures, vivre des livraisons, occuper un local appartenant à son exploitant ou être financé par une autre activité. Une salle vide ne constitue ni une expertise comptable ni une preuve judiciaire.
La suspicion n’en est pas pour autant irrationnelle. Une entreprise qui a lourdement investi et paie chaque mois salaires, énergie, fournisseurs et loyer ne peut survivre sans recettes. Lorsque l’activité visible paraît sans commune mesure avec les moyens déployés, l’origine des capitaux et la réalité du chiffre d’affaires deviennent des sujets d’intérêt public.
Ce constat de terrain prend une autre dimension au moment où la Tunisie franchit un seuil monétaire inédit.
Quatre milliards de dinars supplémentaires en un an
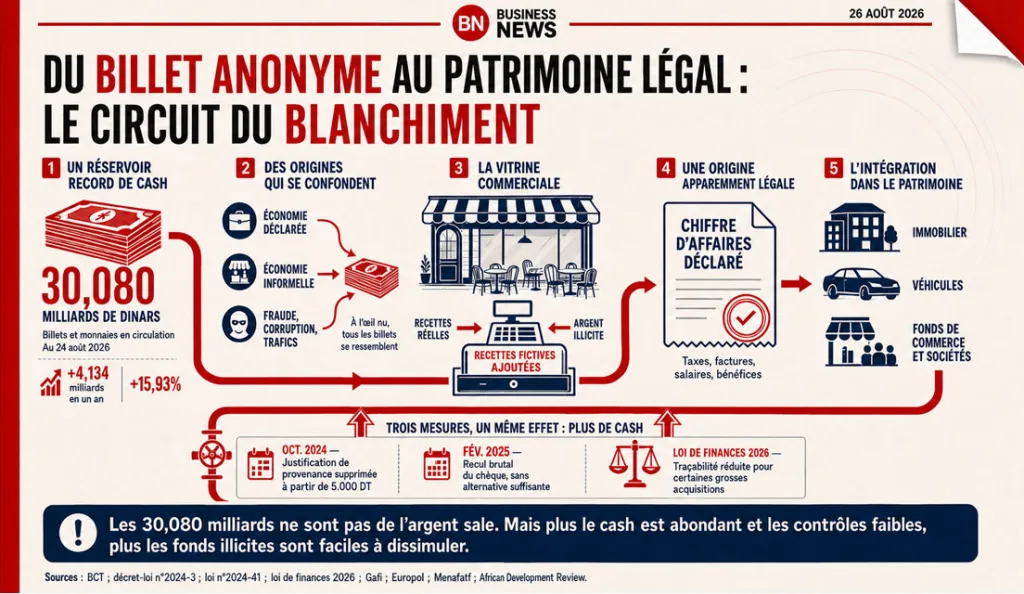
Au 24 août 2026, les billets et pièces en circulation ont atteint 30,080 milliards de dinars, contre 25,946 milliards à la même date en 2025, selon la Banque centrale de Tunisie (BCT). En un an, 4,134 milliards de dinars supplémentaires ont ainsi été mis en circulation, soit une hausse de 15,93%. Les données quotidiennes de la BCT permettent de suivre cette progression presque au jour le jour. Jeudi 20 août, les billets et monnaies en circulation atteignaient 29,996 milliards de dinars. Dès le lendemain, ils franchissaient le seuil des trente milliards pour s’établir à 30,040 milliards. Au 24 août, leur montant avait encore grimpé à 30,080 milliards. En quatre jours seulement, 84 millions de dinars supplémentaires ont ainsi été mis en circulation, dont quarante millions depuis le précédent relevé du 21 août.
Les fêtes, la saison touristique, la rentrée scolaire et les achats estivaux augmentent traditionnellement la demande de billets. L’inflation oblige aussi à mobiliser davantage de monnaie pour acheter les mêmes biens. Mais, pour Ridha Chkoundali, ces facteurs ne suffisent pas à expliquer une hausse proche de 16% dans une économie dont la croissance reste faible. En juillet, l’inflation était revenue à 5,1% et la croissance réelle du PIB s’établissait à 2,3% au deuxième trimestre, selon l’Institut national de la statistique. La vitesse du mouvement révèle donc aussi un changement de comportement.
Mohamed Salah Souilem, ancien directeur général des politiques monétaires à la BCT, invite à remonter plus loin. Selon les chiffres qu’il a présentés, les espèces en circulation ne représentaient que 5,79 milliards de dinars en 2010. Leur volume a donc été multiplié par plus de cinq en seize ans. Rapporté au PIB, le cash serait passé d’environ 9% à près de 16%, contre 3% à 4% dans les économies développées. Ce n’est plus seulement un record, c’est une rupture de trajectoire.
Tous ces billets ne dorment pas sous des matelas et ne sont évidemment pas sales. Ils alimentent aussi des transactions parfaitement licites. Mais plus les paiements quittent les comptes bancaires, plus leur parcours devient difficile à reconstituer.
Le chèque s’effondre, le numérique ne comble pas le vide
La première rupture visible est celle du chèque. La loi n°2024-41 du 2 août 2024, entrée pour l’essentiel en vigueur en février 2025, répondait à un véritable drame social et judiciaire : des milliers de Tunisiens avaient été poursuivis ou emprisonnés pour des chèques sans provision. Mais elle a aussi bouleversé un instrument qui servait, dans la pratique tunisienne, de crédit informel aux ménages et de trésorerie aux petites entreprises, sans qu’une solution aussi accessible soit immédiatement proposée.
La cassure apparaît dans le bulletin officiel des paiements du premier semestre 2026. Le nombre de chèques a reculé de 10,7% sur un an et leur valeur de 12,5%. Par rapport au premier semestre 2024, avant la réforme, les baisses cumulées atteignent environ 70% en nombre et 61% en valeur.
« Une partie des transactions qui passaient par le système bancaire tend désormais à se déplacer vers le cash », résume Ridha Chkoundali. Mohamed Salah Souilem aboutit au même constat : les solutions électroniques progressent, mais trop lentement pour prendre le relais. À la fin du premier semestre, la BCT recensait 6,151 millions de cartes et 45.600 terminaux de paiement. Pourtant, la carte reste surtout un outil de retrait : les paiements ne représentaient que 42% des opérations monétiques et 23% de leurs montants.
Les garde-fous ont sauté un à un
La réforme du chèque n’est qu’un étage de l’édifice. En moins de dix-huit mois, trois décisions publiques ont rendu les espèces plus faciles à utiliser ou moins traçables.
La première date d’octobre 2024. Le décret-loi n°2024-3 du 14 octobre 2024 a supprimé la possibilité de saisir les sommes en espèces d’au moins 5.000 dinars dont la provenance ne pouvait être justifiée. Le dispositif pénalisait parfois injustement agriculteurs, artisans et petits commerçants. Son abrogation a corrigé cet excès, mais fait disparaître un garde-fou.
La deuxième décision est la réforme du chèque, entrée en vigueur sans crédit alternatif suffisamment développé.
La troisième étape figure dans la loi de finances pour 2026. Son article 54 a supprimé un verrou instauré en 2019 : les formalités relatives aux cessions d’immeubles, de fonds de commerce ou de véhicules ne sont plus bloquées lorsque les références d’un paiement bancaire ou postal manquent. Certaines grosses acquisitions réglées en espèces peuvent donc de nouveau être formalisées.
Des sanctions fiscales et des obligations déclaratives subsistent : le cash n’a pas été totalement libéralisé. Mais le mode de règlement ne bloque plus, à lui seul, des acquisitions particulièrement utiles pour transformer des liquidités en patrimoine.
La contradiction est désormais complète. La BCT fait du « decashing » un objectif officiel, les pouvoirs publics vantent l’administration numérique et, dans le même temps, l’État démantèle successivement les obstacles qui imposaient ou encourageaient la traçabilité.
L’ombre pèse près de 40% du PIB
Le terreau dans lequel se déversent ces milliards est immense. Une étude de Meriam Jerbi, Friedrich Schneider et Faouzi Abdennour, publiée en mars 2026 dans l’African Development Review, estime que l’économie souterraine a représenté en moyenne 39,08% du PIB tunisien entre 1988 et 2023. Elle aurait culminé à 46,62% pendant la crise sanitaire de 2020.
L’informel n’est pas synonyme de crime. Il englobe le vendeur ambulant, l’ouvrier sans contrat, le petit agriculteur payé en espèces et quantité d’activités licites qui trouvent dans l’ombre un moyen de survivre à la bureaucratie ou à la pression fiscale. Selon la Banque mondiale, l’emploi informel concernait 43,9% des travailleurs tunisiens dans les données comparatives publiées en 2023.
Mais cette vaste zone grise offre aussi à l’argent de la contrebande, de la corruption, de la fraude fiscale ou des trafics un environnement idéal. Lorsque des milliers d’activités fonctionnent normalement sans factures et sans comptes bancaires, la recette non déclarée et le produit d’un délit finissent par prendre la même apparence, celle d’une liasse de billets.
Comment une caisse peut laver de l’argent sale
Les activités manipulant beaucoup d’espèces sont particulièrement exposées. Le mécanisme le plus simple consiste à mêler l’argent illicite aux recettes déclarées. Un restaurant sert vingt clients mais en inscrit quatre-vingts dans sa comptabilité. Ces consommations fictives transforment les billets d’origine inconnue en chiffre d’affaires officiel. L’entreprise paie éventuellement des taxes, règle des factures, verse des salaires ou distribue des bénéfices : l’argent ressort avec une origine apparemment légitime.
Ce mécanisme est bien documenté. Dans son outil d’évaluation des risques, le Groupe d’action financière (Gafi) cite notamment les hôtels, restaurants, bars, commerces de proximité et vendeurs de véhicules parmi les activités intensives en cash à examiner. Europol décrit lui aussi l’utilisation de commerces légaux, de sociétés écrans et de fausses factures pour brouiller l’origine des fonds.
Une fois placé dans une caisse, l’argent peut être intégré dans le patrimoine : immeubles, terrains, voitures, fonds de commerce ou nouvelles sociétés. La traçabilité du paiement devient alors décisive.
L’évaluation de la Tunisie réalisée par le Gafi et le Menafatf avait déjà relevé l’utilisation de l’immobilier dans plusieurs dossiers de blanchiment transmis à la justice, ainsi que la faiblesse des déclarations de soupçon provenant des professions intervenant dans ces transactions.
Tous les cafés vides ne blanchissent pas de l’argent et tous les billets en circulation ne sont pas sales. Mais plus une économie accumule du liquide, tolère l’absence de factures et affaiblit les points de contrôle entourant les grosses acquisitions, plus elle réduit le coût et le risque du blanchiment.
Le cash déborde, les contrôles attendent
Chacune de ces décisions peut être défendue séparément : protéger les petits détenteurs de cash contre les saisies arbitraires, mettre fin au drame des chèques sans provision ou simplifier des formalités bloquant certaines transactions. Mais, mises bout à bout, elles dessinent une politique incohérente. Le liquide peut être détenu plus facilement, le chèque s’est effondré et plusieurs acquisitions importantes peuvent désormais être formalisées sans passage bancaire obligatoire. Pendant ce temps, la carte sert encore principalement à retirer des billets et le crédit demeure inaccessible à une partie de la population.
Ridha Chkoundali insiste sur un point : la solution n’est pas d’interdire le liquide, mais de rendre les paiements bancaires plus simples, moins coûteux et réellement accessibles. À cela doivent s’ajouter des contrôles ciblés sur les activités intensives en espèces, une vigilance accrue autour des grosses acquisitions et la publication de données sur les déclarations de soupçon, les sanctions et les dossiers transmis à la justice.
À défaut, les trente milliards continueront de circuler entre l’économie honnête, l’informel de survie et l’argent criminel sans que personne soit capable d’en distinguer les frontières. En ouvrant successivement toutes les vannes avant de construire les canalisations numériques et les instruments de contrôle, l’État n’a pas seulement laissé le cash déborder. Il a offert au blanchiment ce dont il a le plus besoin : l’anonymat de la foule.
Raouf Ben Hédi
3 commentaires
EL OUAFI
Doués pour la critique, rien de constructif, le lot quotidien deverse certainement pour tuer le « temps » un jargon ancestrale !
La critique est nécessaire, constructive j’en conviens à contrario de celle qui rumine la même rengaine !
L’adversité d’antan ne résout nullement une situation difficile marquée par des épreuves non-recommendables.
Serait-il utile d »invectiver autrui pour une futilité ubuesque maladive,rien de concret ni glorieux !
Autant changer de cap serais bien plus performant et utile c’est ce que je conçois personnellement.
Merci de votre attention !
L'internaute tunisien
Le ministère de l’éducation vient de publier la liste des manuels officiels pour les cycles primaires et secondaires, avec une mention à la fin du communiqué : on reste sur les anciens manuels, aucun changement.
PS: au primaire on travaille avec des manuels qui ont été conçus et imprimés en 2000. Cette année ils fêteront leur 27e anniversaire. Imaginez des gosses Gen Z qui manipulent des manuels probablement utilisés par leurs parents (mes collègues à l’école qui sont maintenant prof, ont été scolarisés avec ces mêmes manuels) ça vire au comique
Hannibal
Les super incompétents de l’État lui ont planté un gros doigt dans l’œil (pour ne pas dire autre chose).
Les dégâts du blanchiment sont énormes à tous les étages.
Il reste à savoir comment peut-on réparer cela une fois ces bons à rien s’en vont.
Pfff …