Quatre années civiles d’exonération fiscale, prise en charge dégressive des cotisations sociales, crédits préférentiels : le projet de loi de finances 2027 multiplie les encouragements à la création d’entreprises. Pour celles qui existent déjà, les mesures sont plus ciblées et ne répondent pas nécessairement aux difficultés d’endettement et de trésorerie. Le texte ne prévoit pas de nouvelle amnistie fiscale et sociale générale, alors qu’il organise l’apurement des dettes de plusieurs entreprises publiques, allant jusqu’à l’abandon de créances fiscales en principal. Une politique économique peut-elle encourager les entreprises à naître sans se préoccuper autant de leur survie ?
Créer une entreprise en Tunisie pourrait présenter quelques avantages fiscaux et financiers supplémentaires en 2027. Le gouvernement entend encourager les nouveaux promoteurs, soutenir les petites structures et faciliter le financement des projets. Plusieurs articles du projet de loi de finances 2027 (PLF) traduisent cette orientation, avec des exonérations, des prises en charge de cotisations sociales et des lignes de crédit spécifiques.
L’intention répond à un besoin réel : une économie qui peine à créer suffisamment d’emplois a intérêt à favoriser l’investissement et l’initiative privée. Mais les entreprises ne naissent pas dans un environnement vierge. Elles rejoignent un tissu économique composé de sociétés qui produisent, emploient, exportent et investissent depuis des années, dont certaines connaissent des difficultés financières importantes.
À la lecture du PLF 2027, un déséquilibre apparaît dans la nature des réponses proposées. Les mécanismes destinés aux nouveaux projets sont clairement identifiés. Pour les entreprises déjà installées, le gouvernement privilégie des avantages sectoriels et des ajustements fiscaux. Quant aux difficultés d’endettement, elles font l’objet de dispositions particulièrement précises lorsqu’elles concernent certaines structures publiques.
Quatre années civiles d’exonération, mais pas nécessairement quatre ans
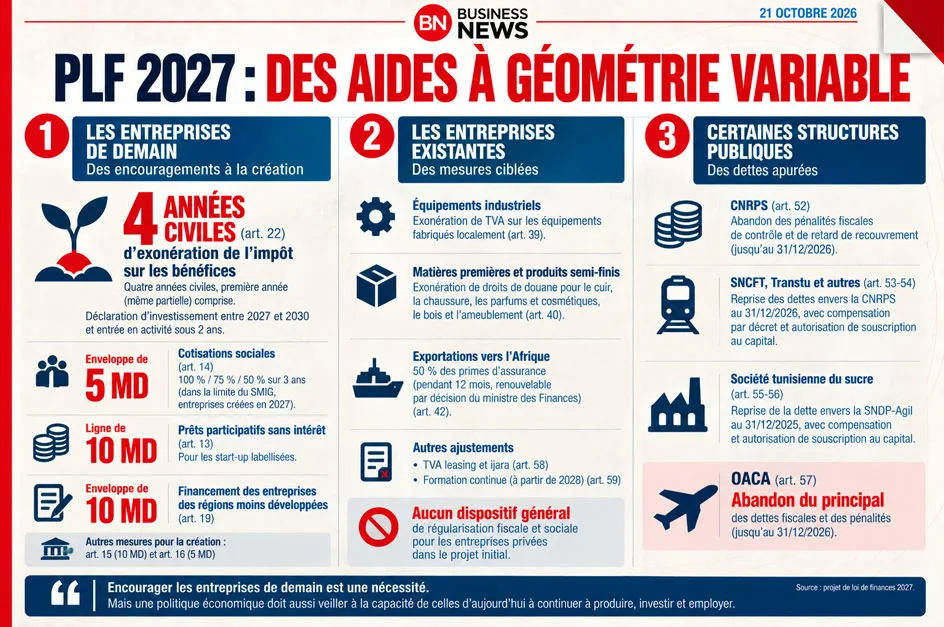
L’article 22 du PLF 2027 reprend un dispositif introduit par l’article 33 de la loi de finances 2024. Il prévoit une exonération de l’impôt sur le revenu ou de l’impôt sur les sociétés au profit des entreprises nouvellement créées qui obtiennent une attestation de dépôt de déclaration d’investissement entre le 1er janvier 2027 et le 31 décembre 2030.
L’avantage reste soumis aux conditions prévues par la législation de 2024, notamment l’entrée effective en activité dans les deux ans suivant la déclaration d’investissement et la tenue d’une comptabilité conforme à la réglementation. Le secteur financier, les activités énergétiques autres que les énergies renouvelables, les mines, la promotion immobilière, le commerce, la consommation sur place et les opérateurs de réseaux de télécommunications en sont exclus.
L’exonération porte sur quatre années civiles, dont celle du démarrage effectif. Une entreprise qui commence son activité en octobre 2027 verra ainsi sa période d’exonération s’achever le 31 décembre 2030. Elle en bénéficiera pendant trois ans et trois mois, et non pendant quarante-huit mois.
Une autre limite tient à la rentabilité. L’exonération d’impôt sur les bénéfices n’a d’utilité immédiate que si l’entreprise réalise des bénéfices imposables. Celle qui consacre ses premiers exercices à financer ses équipements, constituer sa clientèle et absorber ses charges peut voir une partie de la période d’exonération s’écouler sans pouvoir en tirer pleinement profit.
L’avantage fiscal est donc réel, mais sa portée varie selon la date de démarrage et la rapidité avec laquelle l’entreprise devient rentable. Il ne constitue pas, à lui seul, une réponse aux besoins de trésorerie des premières années.
Des aides concentrées sur la création et les premières années
Le PLF a prévu d’autres instruments pour accompagner les nouveaux projets.
L’article 14 propose une prise en charge dégressive des cotisations sociales concernées, dans la limite du salaire minimum garanti, au profit des promoteurs de projets et des petites entreprises créées en 2027. Le taux de prise en charge atteint 100 % la première année, 75 % la deuxième et 50 % la troisième, pour une enveloppe maximale de cinq millions de dinars.
Le même article institue une ligne de financement de dix millions de dinars, gérée par la Banque tunisienne de solidarité, destinée aux petites entreprises entrées en activité depuis trois ans au maximum et accompagnées par l’Agence nationale pour l’emploi et le travail indépendant. Les crédits, accordés à des conditions préférentielles en 2027 et 2028, doivent permettre de financer le fonds de roulement ou de surmonter des difficultés financières conjoncturelles.
Cette disposition constitue bien une aide à des entreprises déjà en activité, mais son bénéfice est limité aux structures les plus jeunes.
L’article 13 prévoit, pour sa part, dix millions de dinars de prêts participatifs sans intérêt destinés à renforcer les fonds propres des start-up labellisées. L’article 15 prolonge jusqu’à fin 2028 un mécanisme de soutien à l’autofinancement des promoteurs de projets et des petites entreprises, avec dix millions de dinars supplémentaires. Cinq autres millions sont prévus par l’article 16 pour financer des projets portés par des étudiants et des diplômés de la formation professionnelle disposant du statut d’entrepreneur.
Ces dispositifs sont complétés par d’autres lignes, notamment en faveur des entreprises implantées dans les régions les moins développées, dont l’enveloppe est renforcée de dix millions de dinars par l’article 19.
Le PLF mobilise ainsi plusieurs instruments pour encourager l’initiative économique. Reste à savoir si les entreprises qui ont dépassé leurs premières années disposent d’un accompagnement comparable lorsqu’elles doivent financer leur développement ou faire face à une dégradation de leur situation financière.
Pour les entreprises installées, des avantages surtout ciblés
Le PLF contient plusieurs mesures susceptibles de bénéficier à des entreprises existantes.
L’article 39 étend à certains équipements fabriqués localement les avantages de TVA accordés aux équipements importés sans équivalent local. L’article 40 exonère de droits de douane des matières premières et des produits semi-finis non fabriqués localement, destinés aux industries du cuir, de la chaussure, des parfums et cosmétiques, du bois et de l’ameublement.
L’article 41 prévoit une suspension des droits et taxes sur certains équipements de laboratoires et de centres de recherche et développement technologique, au profit des sociétés de gestion des pôles concernés.
Autre disposition, l’article 42 institue une prise en charge par l’État de 50 % des primes d’assurance de certaines exportations vers les marchés africains. Prévue pour douze mois, cette mesure pourra être prolongée d’une année supplémentaire par décision du ministre des Finances.
Le texte comporte également des ajustements concernant la TVA applicable aux opérations de leasing et d’ijara, ainsi que les mécanismes de financement de la formation continue dans les entreprises, ces derniers devant entrer en application en 2028.
Ces mesures peuvent réduire certains coûts, encourager l’investissement ou faciliter l’accès à de nouveaux marchés. Leur bénéfice dépend toutefois du secteur d’activité, de la nature des dépenses ou des opérations réalisées.
Elles ne répondent pas directement à la situation d’une entreprise installée depuis dix ou vingt ans qui accumule des arriérés fiscaux et sociaux, éprouve des difficultés à honorer ses échéances ou manque de liquidités pour poursuivre son activité.
C’est précisément sur ce terrain que le PLF 2027 présente une différence notable avec les exercices précédents.
Pas de nouvelle amnistie générale, mais des dettes publiques apurées
Les dernières lois de finances ont prévu des mécanismes exceptionnels de régularisation permettant, sous conditions, l’abandon de certaines pénalités fiscales et sociales et l’échelonnement de dettes.
Ces dispositifs ont pu alléger la charge d’entreprises endettées, sans pour autant effacer le principal de la dette fiscale ou sociale.
Dans sa version initiale, le PLF 2027 ne prévoit pas de nouvelle amnistie fiscale et sociale générale de cette nature. Une telle mesure pourrait encore être proposée au cours des débats parlementaires, mais elle ne figure pas dans le texte soumis à l’examen.
L’absence de reconduction automatique mérite toutefois d’être appréciée avec prudence. La répétition des amnisties peut encourager certains contribuables à différer leurs paiements dans l’attente d’une nouvelle régularisation. Elle peut aussi créer un sentiment d’inégalité chez les entreprises qui respectent leurs échéances fiscales et sociales.
Le problème est ailleurs : le PLF ne propose pas davantage de dispositif transversal nouveau de restructuration des dettes pour les entreprises privées en difficulté.
Le contraste est d’autant plus intéressant que le gouvernement consacre six articles à ce qu’il présente lui-même comme des mesures d’apurement des dettes croisées de certaines entreprises publiques et d’allégement de leurs charges fiscales.
L’article 52 prévoit ainsi l’abandon de pénalités fiscales de contrôle et de retard de recouvrement dues par la Caisse nationale de retraite et de prévoyance sociale (CNRPS), au titre des créances inscrites jusqu’au 31 décembre 2026.
Les articles 53 et 54 organisent la reprise par l’État des dettes de plusieurs entreprises publiques envers cette caisse, notamment la SNCFT, Transtu, l’Office des terres domaniales et la Société nationale de cellulose et de papier alfa. Les sommes concernées doivent faire l’objet d’une compensation par décret avec des créances fiscales de l’État sur la CNRPS. Le texte autorise également des opérations de renforcement des fonds propres et du capital des entreprises concernées.
Un mécanisme distinct est prévu pour la Société tunisienne du sucre. L’État reprend sa dette envers la SNDP-Agil arrêtée au 31 décembre 2025, avec une compensation reposant sur une partie des bénéfices reportés de cette dernière revenant à l’État. Une augmentation de capital correspondante est également autorisée.
Mais la disposition la plus significative concerne l’Office de l’aviation civile et des aéroports (OACA).
L’article 57 prévoit expressément l’abandon du principal des dettes fiscales restant inscrites à la charge de l’OACA au 31 décembre 2026, ainsi que des pénalités correspondantes.
La portée de cette mesure dépasse celle d’une simple remise de pénalités. Le projet ne chiffre toutefois pas, dans les articles concernés, les montants des dettes reprises, compensées ou abandonnées.
Ces opérations répondent à des situations particulières au secteur public. Les compensations entre l’État et les organismes publics ne sont pas assimilables à des aides financières ordinaires versées à des sociétés privées. Il reste que le gouvernement a identifié des difficultés d’endettement dans ce secteur et leur consacre des solutions juridiques et financières précises.
Pour les entreprises privées confrontées à des difficultés de même nature, voire pires, le PLF privilégie des aides limitées à certaines catégories et ne prévoit aucun mécanisme général nouveau d’apurement ou de restructuration de leurs dettes.
L’enjeu ne se résume donc pas à réclamer une nouvelle amnistie. Celle-ci peut apporter un répit, mais ne remplace ni l’accès au financement, ni la compétitivité, ni les conditions nécessaires au redressement durable d’une entreprise.
Encourager les entreprises de demain est indispensable. Mais à quoi sert-il de multiplier les créations si celles d’aujourd’hui ne disposent pas des moyens nécessaires pour continuer à produire, investir et employer ?
Raouf Ben Hédi