Des dépenses qui augmentent deux fois plus vite que les recettes, un déficit en hausse de près de 33 %, un nouveau recours à la Banque centrale et des financements reconduits sans bilan convaincant. Le projet de loi de finances 2027 reprend les mêmes solutions ponctuelles, sans s’attaquer aux déséquilibres structurels. Un bricolage devenu méthode de gouvernement.
Il fallait rompre avec les anciennes méthodes. C’était, du moins, l’ambition affichée par la cheffe du gouvernement. À la lecture du projet de loi de finances pour 2027, la rupture est difficile à identifier. Les chiffres changent, quelques mesures apparaissent, d’autres sont prolongées, mais les mécanismes fondamentaux demeurent. L’État emprunte massivement, sollicite de nouveau la Banque centrale, multiplie les dispositifs de financement et intervient pour assainir les comptes de ses entreprises publiques.
Une loi de finances ne se juge pourtant pas uniquement à la générosité de ses intitulés. Elle se juge à la cohérence de ses choix, à leur financement et, surtout, aux résultats des mesures adoptées les années précédentes.
Un déficit qui s’envole, des recettes qui peinent à suivre
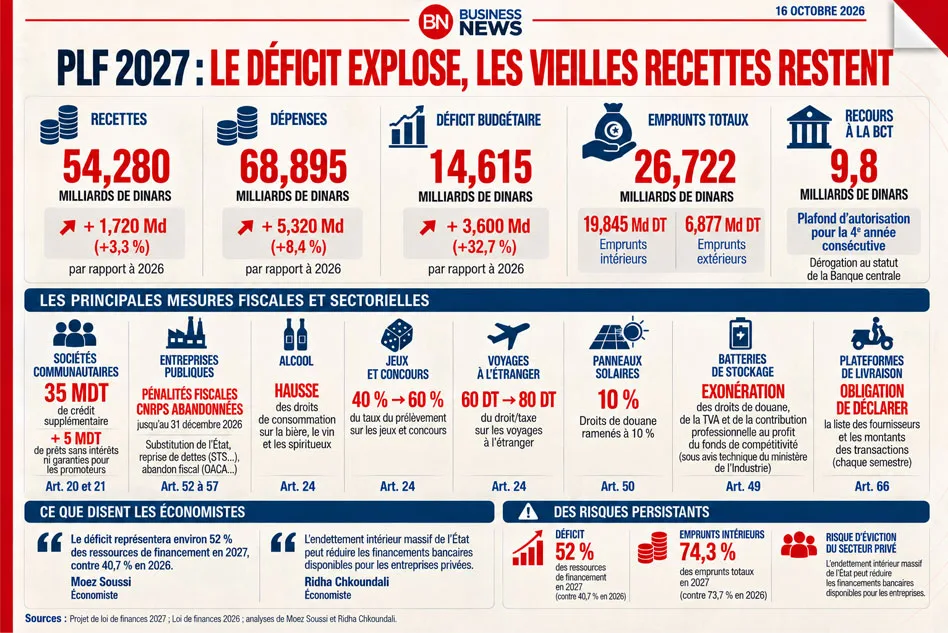
Commençons par les chiffres. Le projet prévoit 54,280 milliards de dinars de recettes budgétaires en 2027, contre 52,560 milliards inscrits dans la loi de finances 2026. L’augmentation atteint 3,3 %.
Dans le même temps, les dépenses passeraient de 63,575 à 68,895 milliards de dinars, soit une hausse de 8,4 %. Les dépenses augmenteraient donc plus de deux fois plus vite que les recettes.
Le résultat est mécanique : le déficit budgétaire, prévu à 11,015 milliards de dinars en 2026, atteindrait 14,615 milliards en 2027. Une aggravation de 3,6 milliards de dinars, soit près de 33 % en une seule année.
Il s’agit d’une comparaison entre deux budgets prévisionnels, et non entre les réalisations de 2026 et les prévisions de 2027. Mais elle révèle les choix du gouvernement : les besoins de financement progressent nettement plus rapidement que les ressources attendues.
La structure des recettes, elle, évolue à peine. Les recettes fiscales devraient rapporter 49,6 milliards de dinars en 2027, contre 47,773 milliards prévus pour 2026. Elles représenteraient ainsi 91,4 % des recettes budgétaires, contre 90,9 % un an plus tôt. Malgré les discours sur la diversification des ressources, l’État continue de compter très largement sur l’impôt.
Quant à l’endettement, il reste considérable. Le projet prévoit 19,845 milliards de dinars d’emprunts intérieurs et 6,877 milliards d’emprunts extérieurs, soit un total de 26,722 milliards. Près des trois quarts de ces emprunts devraient donc être mobilisés sur le marché intérieur. En 2026, la proportion était pratiquement identique : 19,056 milliards d’emprunts intérieurs sur un total de 25,864 milliards.
Les montants augmentent, mais la structure du financement demeure presque inchangée.
Houssem Saad, dirigeant de l’ONG Alert, relève cette contradiction entre la rupture annoncée par le gouvernement et la reconduction des choix budgétaires de 2026. Au-delà des chiffres, il souligne la répétition des mêmes solutions : financement exceptionnel par la Banque centrale, prolongation des crédits ciblés et apurement des dettes publiques. D’une année à l’autre, les mesures se succèdent sans que se dessine une stratégie susceptible de réduire durablement les déséquilibres.
La Banque centrale, une exception devenue habitude
L’article 12 du projet autorise, une nouvelle fois, la Banque centrale de Tunisie à accorder des facilités au Trésor public, par dérogation à l’article 25 de son statut. Le plafond est fixé à 9,8 milliards de dinars, remboursables sur quinze ans, dont trois années de grâce, sans intérêts. En 2026, le même article prévoyait déjà un financement direct pouvant atteindre onze milliards de dinars, selon les mêmes conditions.
Le dispositif revient ainsi pour la quatrième année consécutive. Les plafonds autorisés depuis 2024 atteignent, au total, 34,8 milliards de dinars. Ce chiffre additionne des autorisations légales, et non nécessairement les sommes effectivement décaissées.
Pour Hichem Ajbouni, président d’Attayar, ancien député et expert-comptable, le problème dépasse largement les 9,8 milliards de dinars que l’État pourrait emprunter à la Banque centrale. Sa critique porte sur l’absence de perspective économique susceptible de réduire, à terme, cette dépendance au financement exceptionnel.
Derrière ces milliards, M. Ajbouni pose une question autrement plus embarrassante : où sont les résultats ? Où sont les réformes structurelles, la relance de la croissance, les investissements et les emplois qui permettraient de desserrer durablement l’étau financier ?
Car le recours à la Banque centrale ne constitue pas une politique économique. Il permet de financer le Trésor, pas de créer, par lui-même, les richesses nécessaires à son remboursement. C’est toute la portée politique de la critique de Hichem Ajbouni : les difficultés financières de l’État ne peuvent être traitées indéfiniment par des dérogations annuelles, sans perspective clairement exposée de redressement économique.
En 2016, le législateur avait précisément encadré les relations entre la Banque centrale et le Trésor afin de limiter le financement monétaire direct de l’État. Depuis 2024, les lois de finances successives introduisent une dérogation annuelle à cette règle.
Une exception peut se justifier par une situation exceptionnelle. Lorsqu’elle est reconduite quatre années de suite, elle finit cependant par ressembler à un mode de financement ordinaire.
Cette dépendance soulève plusieurs interrogations : quelles sommes ont réellement été mobilisées depuis 2024 ? À quelles dépenses ont-elles servi ? Quel calendrier de remboursement se dessine ? Et comment l’État entend-il réduire progressivement son recours à ce mécanisme ?
Des lignes de financement qu’on prolonge et qu’on réalimente
Le projet multiplie également les mesures destinées aux petites entreprises, aux promoteurs de projets, aux catégories à faibles revenus et aux sociétés communautaires. Ces dispositifs répondent à de véritables difficultés : accès au crédit, manque de garanties, chômage, inégalités régionales et insuffisance des fonds propres.
Le problème réside dans leur accumulation et leur reconduction, sans qu’un bilan détaillé des mécanismes précédents accompagne chaque nouvelle enveloppe.
Prenons les sociétés communautaires. Leur ligne de financement, créée par la loi de finances 2023, a été prolongée et réalimentée à plusieurs reprises. En 2026, le législateur avait ajouté 35 millions de dinars et prolongé le dispositif jusqu’à fin 2027. Le projet 2027 prévoit de nouveau 35 millions de dinars supplémentaires, ainsi qu’une nouvelle ligne de cinq millions destinée aux promoteurs de ces sociétés ne disposant pas des garanties nécessaires.
Or, les résultats des sociétés communautaires sont loin des ambitions affichées lors du lancement du dispositif. Le nombre d’entreprises effectivement créées reste très inférieur aux objectifs annoncés et celles qui sont opérationnelles peinent à décoller. Malgré les financements, les avantages accordés et les encouragements officiels, le modèle n’a toujours pas démontré sa capacité à générer une activité économique significative et des emplois à la hauteur des promesses et des montants mobilisés.
C’est pourtant ce même dispositif que le gouvernement continue de réalimenter, année après année, sans qu’une véritable évaluation de ses résultats apparaisse dans le projet de loi de finances. En 2027, quarante millions de dinars supplémentaires sont ainsi prévus à travers deux mécanismes distincts. Au lieu d’expliquer pourquoi les résultats restent aussi éloignés des objectifs, le gouvernement propose de nouvelles enveloppes. Comme si le problème résidait uniquement dans le manque de financement et non, éventuellement, dans les fondements mêmes du modèle économique retenu.
La même interrogation vaut pour les multiples lignes de crédit à taux préférentiels ou sans intérêts, destinées à différentes catégories de bénéficiaires. Le projet en crée certaines, en complète d’autres et prolonge des dispositifs antérieurs.
Cette politique peut répondre à des besoins précis. Mais la multiplication des guichets ne constitue pas, en elle-même, une stratégie de développement. Encore faut-il que les financements soient accessibles, que les procédures fonctionnent et que les bénéficiaires puissent réellement en profiter.
La logique de reconduction se retrouve ailleurs dans le projet. Plusieurs lignes de financement sont prolongées jusqu’au 31 décembre 2028, tandis que d’autres conservent des échéances fixées à fin 2027, notamment celles destinées aux régions défavorisées, aux ménages à revenus modestes et à certains promoteurs de sociétés communautaires. Cette succession de prolongations, avec des calendriers différents, rend d’autant plus nécessaire un bilan des dispositifs existants avant l’ouverture de nouvelles enveloppes.
Les entreprises publiques : effacer les dettes, puis recommencer ?
Un autre chapitre du projet mérite une attention particulière : celui consacré à l’apurement des dettes croisées et à l’allègement des charges fiscales de plusieurs entreprises publiques.
L’article 52 prévoit d’abord l’abandon des pénalités fiscales dues par la Caisse nationale de retraite et de prévoyance sociale (CNRPS) jusqu’au 31 décembre 2026. L’État renonce ainsi à une partie de ses créances sur une caisse publique dont les difficultés financières sont pourtant anciennes. Une nouvelle opération d’allègement comptable qui ne règle pas, à elle seule, la question de son équilibre financier.
Le projet propose notamment que l’État se substitue à plusieurs établissements et entreprises publics pour leurs dettes envers la CNRPS. Sont concernés l’Office des terres domaniales, la Société nationale des chemins de fer tunisiens, la Société des transports de Tunis et la Société nationale de cellulose et de papier alfa.
Une compensation est ensuite prévue entre certaines créances de l’État et les dettes fiscales de la CNRPS. Le texte autorise également des opérations de renforcement des fonds propres des entreprises concernées.
Pour la Société tunisienne du sucre, le projet prévoit que l’État reprenne sa dette envers la Société nationale de distribution des pétroles, avec un mécanisme de compensation et une augmentation de capital.
Quant à l’Office de l’aviation civile et des aéroports, l’article 57 prévoit l’abandon du principal de certaines dettes fiscales restant dues au 31 décembre 2026, ainsi que des pénalités correspondantes.
Ces opérations peuvent avoir leur utilité. Lorsque des entreprises publiques, des caisses sociales et le Trésor se doivent mutuellement de l’argent, une compensation contribue à clarifier leurs comptes. Mais une régularisation comptable ne suffit pas à démontrer qu’un problème économique a été résolu.
D’autant que le procédé n’est pas inédit. En 2026, la loi de finances avait déjà autorisé l’abandon de certaines créances douanières et fiscales de l’Office du commerce. Elle avait également prévu l’abandon de 2,757 millions de dinars de pénalités et intérêts de retard dus par la Société tunisienne du sucre.
La même société bénéficie donc, deux années de suite, de mesures de soulagement financier de nature différente.
Cette répétition pose une question : les interventions successives permettent-elles aux entreprises concernées de retrouver un équilibre durable, ou se contentent-elles de reporter à plus tard la résolution de leurs difficultés ?
Il faut évidemment distinguer un abandon de dette fiscale, une reprise de dette par l’État et une compensation entre organismes publics. Ces opérations ne produisent pas les mêmes effets. Mais leur multiplication appelle une explication sur les critères retenus et les résultats attendus.
Une entreprise privée confrontée à des difficultés financières ne dispose pas automatiquement des mêmes mécanismes de soutien. Certes, certaines entreprises publiques assument des obligations de service public. Mais cette différence de traitement rend d’autant plus nécessaire une évaluation transparente des aides et des restructurations engagées.
L’enjeu dépasse la seule question fiscale. Il concerne la gouvernance et la capacité de l’État à redresser durablement ses propres entreprises.
De nouvelles taxes, toujours les mêmes réflexes
À côté de ces grands mécanismes financiers, le projet comporte une série de mesures fiscales plus ponctuelles. L’article 24 est particulièrement révélateur : il augmente les droits de consommation sur la bière, le vin et les spiritueux, relève de 40 à 60 % la taxation des jeux et porte de 60 à 80 dinars la taxe sur les voyages à l’étranger. Le produit de ces augmentations est destiné à alimenter le mécanisme de financement de la sécurité sociale.
Le gouvernement stigmatise ainsi des catégories de contribuables et des activités déjà soumises à des prélèvements spécifiques. Plutôt que de présenter une réforme d’ensemble du financement de la protection sociale, il augmente plusieurs taxes existantes.
Le cas de l’alcool est particulièrement parlant. En Tunisie, les boissons alcoolisées sont déjà lourdement taxées, au point que certaines bières se vendent plus cher qu’en France, malgré un pouvoir d’achat tunisien nettement inférieur. À titre d’exemple, une Heineken de 33 cl est affichée à 4,050 dinars chez Géant en Tunisie, alors qu’en France, Carrefour propose un pack de douze canettes de même contenance à 9,79 euros, soit environ 0,82 euro l’unité (2,770 dinars).
Et voilà que le gouvernement décide d’alourdir encore la facture. Pour financer la sécurité sociale, il choisit une fois de plus de solliciter les mêmes consommateurs. Cette fiscalité prend ainsi une dimension punitive, voire moralisatrice. On ne se contente plus de taxer un produit : on donne le sentiment de vouloir sanctionner ceux qui le consomment.
Que l’État cherche de nouvelles ressources pour financer la protection sociale est légitime. Mais pourquoi revenir systématiquement vers les mêmes catégories de contribuables ? Pourquoi faire peser une charge supplémentaire sur des produits déjà fortement imposés, plutôt que de s’attaquer aux déséquilibres structurels du financement social ?
À force de confondre politique fiscale et réprobation morale, le gouvernement risque de transformer l’impôt en instrument de stigmatisation. Ce n’est pas une réponse durable aux difficultés financières de la sécurité sociale.
Ces dispositions illustrent la diversité des mesures annoncées. Mais leur juxtaposition ne suffit pas à dessiner une politique économique cohérente.
Le gouvernement peut invoquer les contraintes de financement, la fragilité des entreprises publiques et l’ampleur des attentes sociales. Elles sont réelles. Mais elles ne dispensent pas d’évaluer les politiques engagées ni d’expliquer pourquoi les mêmes solutions doivent être reconduites chaque année.
Entre 2026 et 2027, les montants changent, les enveloppes sont réalimentées, les dettes sont réaménagées et les dérogations renouvelées. Les instruments restent les mêmes, tandis que le déficit se creuse.
À force de traiter chaque année les mêmes urgences avec les mêmes instruments, l’urgence finit par tenir lieu de politique économique.
Raouf Ben Hédi
Cliquer ici pour télécharger le projet de Loi de finances 2027