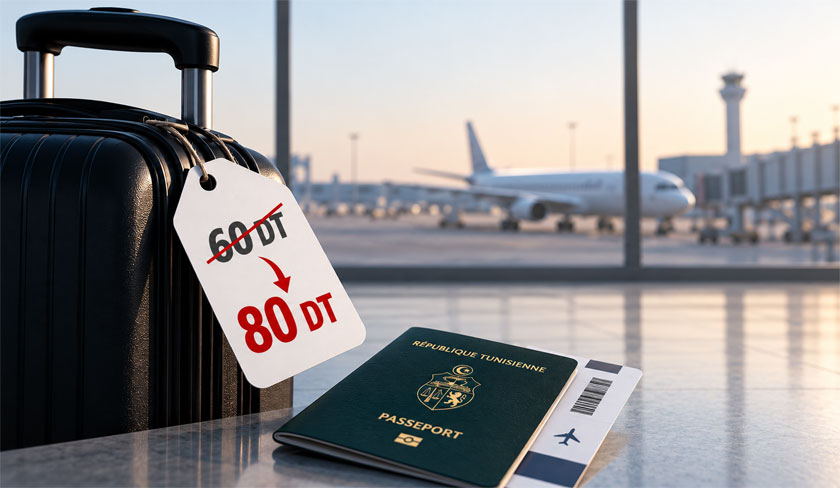
Le gouvernement propose, dans son projet de loi de finances pour 2027, de porter la taxe sur les voyages à l’étranger de 60 à 80 dinars. Une augmentation de vingt dinars, soit 33,3 %, pour un prélèvement dont l’existence même soulève une question : pourquoi faut-il payer une taxe à l’État simplement parce qu’on quitte le territoire national ?
Cette taxe ne date pas d’hier. Elle a été instituée par la loi n° 84-2 du 21 mars 1984, portant loi de finances complémentaire. Présentée à l’époque comme une mesure provisoire par le Premier ministre Mohamed Mzali, elle a traversé les décennies, les gouvernements et les régimes. 42 ans plus tard, non seulement elle existe toujours, mais le ministère des Finances entend encore l’alourdir.
La justification de ce prélèvement reste discutable. Les voyageurs acquittent déjà des taxes et redevances aéroportuaires comprises dans le prix de leurs billets. Celles-ci correspondent à des services et à des infrastructures. La taxe sur les voyages à l’étranger obéit à une autre logique : elle frappe le seul fait de voyager, indépendamment du prix du billet ou des revenus du voyageur.
Une mesure impopulaire pour un rendement budgétaire dérisoire
On pourrait comprendre qu’un gouvernement, confronté à des difficultés budgétaires, assume une mesure impopulaire si celle-ci devait générer des recettes considérables. Mais les chiffres invitent à relativiser sérieusement le rendement attendu.
Selon les dernières données de l’Institut national de la statistique, les passages de Tunisiens aux frontières se chiffrent à environ 4,3 millions. Parmi les sorties recensées par destination, quelque 1,8 million concernent l’Algérie, 848.000 la Libye et 42.000 le Maroc, trois destinations bénéficiant d’une exemption de la taxe.
En retranchant ces quelque 2,7 millions de sorties vers les pays du Maghreb, il reste approximativement 1,6 million de passages potentiellement concernés. Et encore, ce chiffre constitue une hypothèse haute : il ne tient notamment pas compte des Tunisiens résidant à l’étranger qui bénéficient d’exemptions eux aussi.
Le calcul est simple : 1,6 million multiplié par les 20 dinars supplémentaires donne 32 millions de dinars. Voilà l’ordre de grandeur maximal des recettes additionnelles que pourrait procurer cette hausse, sur la base de ces données historiques et de ces hypothèses.
32 millions de dinars, soit à peine 0,046 % du budget de l’État prévu pour 2027. C’est pour cette recette supplémentaire, presque imperceptible à l’échelle du budget national, que le gouvernement choisit d’augmenter de 33 % une taxe déjà contestable dans son principe.
Deux poids, deux mesures
La logique fiscale mérite d’autant plus d’être interrogée que le gouvernement maintient les exemptions accordées aux destinations maghrébines. Si son seul objectif était de maximiser les recettes, il pourrait envisager d’élargir l’assiette du prélèvement plutôt que d’en augmenter le montant pour les seuls voyageurs déjà assujettis.
Une telle extension serait évidemment tout aussi contestable sur le principe. Mais cette différence de traitement souligne le caractère arbitraire d’une taxe qui dépend de la destination du voyage.
Le contraste est également frappant avec une autre disposition du même PLF 2027. Le gouvernement prévoit quarante millions de dinars supplémentaires pour les sociétés communautaires, dont 35 millions destinés à leur financement et cinq millions à des prêts sans intérêts ni garanties pour leurs promoteurs. Un soutien public important, alors que le bilan économique et la rentabilité de ce modèle restent à démontrer.
D’un côté, l’État cherche à prélever quelques dizaines de millions supplémentaires sur les voyageurs. De l’autre, il mobilise des montants supérieurs pour un dispositif dont les résultats mériteraient une évaluation publique approfondie.
Des taxes dont le rendement reste opaque
Le problème dépasse le seul timbre de voyage. Le projet de loi de finances annonce plusieurs hausses de prélèvements sans présenter, dans les dispositions examinées, une estimation détaillée de leurs recettes additionnelles respectives.
Cette absence de visibilité rappelle la contribution de 100 millimes appliquée aux achats dans les grandes surfaces depuis 2025. Pourquoi un achat réalisé dans un supermarché devrait-il supporter un prélèvement qui ne s’applique pas de la même manière chez l’épicier du quartier ? Et surtout, combien cette mesure a-t-elle effectivement rapporté aux finances publiques ?
À défaut de bilan chiffré rendu public, il devient difficile d’apprécier l’utilité de ces prélèvements, leur équité ou leur efficacité.
Le PLF 2027 offre ainsi un nouvel exemple d’une politique fiscale qui préfère augmenter des taxes existantes plutôt que démontrer leur pertinence. Quarante-deux ans après sa création provisoire, la taxe sur les voyages à l’étranger est toujours là. Et c’est désormais son augmentation qui est présentée comme une nécessité.
R.B.H.