À la veille de l’entrée en vigueur du crédit d’honneur à taux zéro, Business News a fait les comptes. En appliquant le plancher de 8 % aux résultats comptables 2025 des 17 banques bénéficiaires, l’enveloppe minimale atteint 142,269 millions de dinars. La moitié réservée aux PME et aux entreprises communautaires permettrait de financer au moins 2.838 d’entre elles au plafond de 25.000 dinars. Si l’autre moitié allait entièrement à des crédits de 5.000 dinars, 14.221 particuliers pourraient en obtenir un. Les clients des quatre banques déficitaires ne seront, eux, pas concernés par cette première enveloppe.
Cette fois, c’est parti. Après la loi d’août 2024, près de deux ans d’attente, le décret de juillet 2026 et la circulaire de la Banque centrale publiée en septembre, le crédit d’honneur à taux zéro entre en vigueur jeudi 1er octobre. Les demandes devront être déposées en ligne auprès des banques concernées. Certaines banques, comme la BIAT, ont commencé la communication sur la procédure depuis quelques jours déjà.
Le principe est désormais connu. Jusqu’à 5.000 dinars pour un particulier, 10.000 dinars pour le porteur d’un petit projet et 25.000 dinars pour une PME ou une entreprise communautaire. Le financement est accordé sans intérêts ni garanties, pour une durée maximale de deux ans, avec un différé pouvant atteindre six mois.
Pour alimenter cette ligne, les banques concernées doivent consacrer au moins 8 % du résultat de l’exercice précédent au dispositif. Et au moins 50 % des ressources doivent être réservées aux PME et aux sociétés communautaires. Les particuliers et les porteurs de petits projets se partagent donc, potentiellement, le reste.
Restait une question autrement plus concrète : combien cela représente-t-il réellement, banque par banque ?
142 millions de dinars sur la table
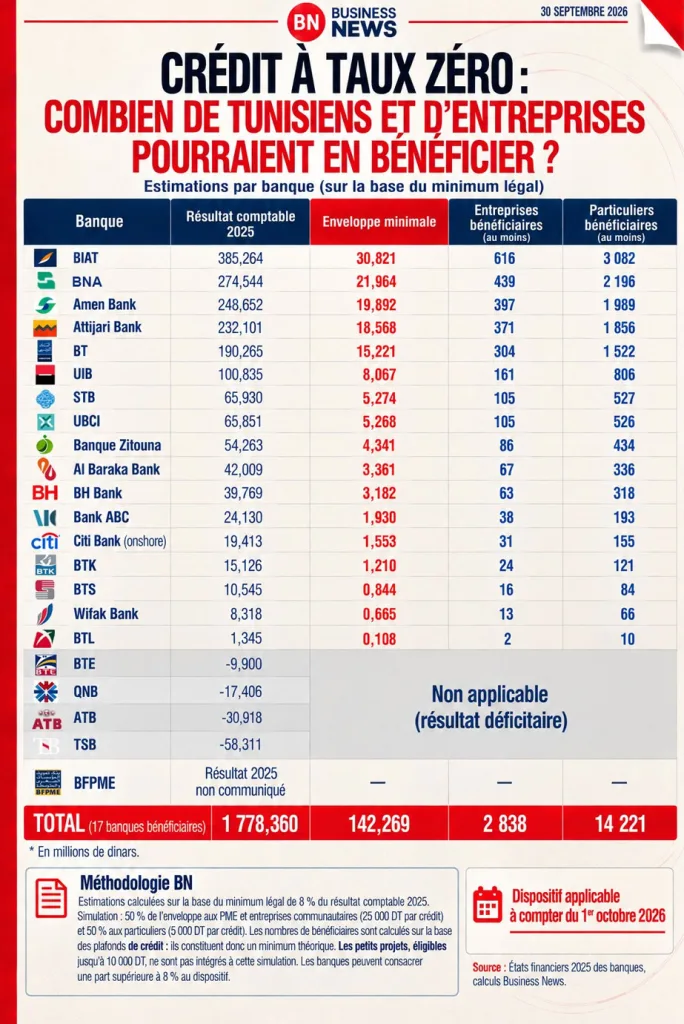
Business News a repris les résultats comptables 2025 des établissements et appliqué le plancher de 8 %. Pour les 17 banques bénéficiaires figurant dans notre tableau, le résultat cumulé atteint 1,778 milliard de dinars. L’enveloppe minimale correspondante ressort à 142,269 millions de dinars.
Pour rendre ce chiffre plus parlant, nous avons poussé le calcul jusqu’au nombre de bénéficiaires.
En consacrant 50 % de chaque enveloppe aux PME et entreprises communautaires et en supposant que chacune obtienne le plafond de 25.000 dinars, 2.838 entreprises pourraient être financées. Il s’agit d’un minimum théorique : si les montants accordés sont inférieurs au plafond, davantage d’entreprises pourront naturellement en bénéficier.
Pour les particuliers, le calcul est différent. La moitié restante ne leur est pas juridiquement réservée puisqu’elle peut également servir à financer les petits projets, jusqu’à 10.000 dinars. Mais si cette moitié était intégralement consacrée aux crédits à la consommation de 5.000 dinars, elle permettrait théoriquement de servir 14.221 particuliers. Le chiffre correspond donc à un scénario où toute cette moitié irait à des crédits de 5.000 dinars, et non à un quota prévu par les textes.
3.082 particuliers à la BIAT, dix à la BTL
Avec un résultat net 2025 de 385,264 millions de dinars, la BIAT arrive très largement en tête. Son enveloppe minimale atteint 30,821 millions de dinars. Dans notre simulation, la moitié permettrait de financer 616 PME au plafond de 25.000 dinars. L’autre moitié représenterait jusqu’à 3.082 crédits de 5.000 dinars pour les particuliers si elle leur était entièrement consacrée.
À l’autre extrémité, la BTL affiche un résultat net de seulement 1,345 million de dinars. Son enveloppe minimale tombe à quelque 108.000 dinars. Avec la même méthode de calcul, cela représente deux entreprises et dix particuliers.
Entre les deux, l’écart reflète d’abord celui des résultats réalisés par les établissements. Les enveloppes minimales de la BNA, d’Amen Bank, d’Attijari Bank et de la Banque de Tunisie se situent ainsi entre 15 et 22 millions de dinars, tandis que celles de Wifak Bank, de la BTS et de la BTL restent inférieures à un million de dinars.
Le dispositif est national. Sa capacité de distribution, elle, dépendra très fortement de la banque auprès de laquelle le demandeur sollicite son crédit.
Les clients des banques déficitaires laissés de côté
Et puis il y a ceux pour lesquels notre tableau n’affiche aucun chiffre.
La BTE, QNB, l’ATB et la TSB ont clôturé 2025 dans le rouge. Elles ne génèrent donc pas, sur la base de cet exercice, l’enveloppe minimale correspondant aux 8 %. Pour leurs clients, cette première enveloppe calculée sur les résultats 2025 est donc inexistante. La situation pourra naturellement évoluer lors du prochain calcul, qui reposera sur les résultats de 2026.
La BFPME apparaît également dans notre tableau, mais aucun calcul n’a pu être effectué, son résultat 2025 n’ayant pas encore été communiqué à ce jour, ce qui est totalement illégal.
Voilà l’un des effets les plus singuliers du système : selon la banque dont il est client, un demandeur peut se retrouver face à une enveloppe de plus de 30 millions de dinars, de quelques centaines de milliers de dinars… ou à aucune enveloppe minimale.
Être client d’une banque disposant d’une enveloppe ne garantit toutefois pas l’obtention du crédit. Les banques conservent l’examen des dossiers selon leurs propres procédures de crédit et les ressources disponibles sont, par définition, limitées. Le taux zéro supprime certes les intérêts, mais ne transforme pas le financement en allocation automatique.
Une autre inconnue demeure : personne ne sait encore combien de demandes seront déposées à partir du 1er octobre. Les demandes seront classées selon leur ordre de dépôt, exclusivement par internet, selon le principe du premier inscrit, premier servi. Les 2.838 entreprises et 14.221 particuliers de notre simulation mesurent une capacité théorique de financement, pas le nombre de crédits qui seront effectivement accordés.
À partir de jeudi, les calculs laisseront donc place aux demandes réelles. Après deux ans d’attente, le crédit d’honneur va enfin passer des textes à l’épreuve du terrain.
Maya Bouallégui


2 commentaires
Mhammed Ben Hassine
Même les salariés là majorité écrasante ont consommé la totalité de leurs capacité de remboursement
Même si cette dernière le permet 5000/24 équivaut a 208 dtn /mois c’est pas rentable sa use le portefeuille
Mhammed Ben Hassine
Tous vacarme est compréhensible meme
Si ce projet est du moins de la poudre aux yeux😙
Mais 2 points essentiel omit par tous les intervenants même les prétendus experts
Crédit SANS garantie un beau titre
La banque va elle délivrer ce crédit sans souscription d’une assurance vie ? Car cette dernière est une GARANTIE ET DE TAILLE, et si le client est appelé par dieu qui va rembourser le capital restant due les heritiers ..?
Pour led clients salariés la banque exige une domiciliation de salaire qui est aussi une GARANTIE
d’autres clients doivent être client de la banque et avoir un minimum de 2 ans de chiffres d’affaires si non comment la banque va déterminer sa capacité de remboursement qui est de son droit absolue
Concernant cette tranche de client et connaissons le phénomène de le avion fiscale 90% ne vont pas délivrer une déclaration solide pour les ste communautaires qui nexedent pas la centaine le nembre des clients qui bénéficions de ce credit sera derisoir helas