À trois jours de l’ouverture annoncée des plateformes dédiées aux crédits d’honneur, les interrogations se déplacent désormais du texte vers sa mise en œuvre. Quelles banques sont réellement concernées ? Faut-il se précipiter dès l’ouverture des inscriptions ? Peut-on obtenir 5.000 dinars sans revenu au motif que le prêt est accordé sans intérêts ni garanties ? Derrière la promesse du taux zéro, une réalité demeure : il s’agit toujours d’un crédit qu’il faudra rembourser.
L’expert-comptable Sofiene Weriemi a détaillé, lundi 28 septembre 2026, les modalités pratiques du dispositif dans une interview téléphonique accordée à Jihene Miled dans l’émission Sbeh Ennes sur Mosaïque FM. Banques concernées, dépôt des demandes, ordre de traitement, capacité de remboursement : son intervention permet surtout de préciser ce qui attend concrètement les futurs demandeurs à compter du 1er octobre.
L’expert a d’abord voulu dissiper une confusion : toutes les banques ne sont pas nécessairement concernées. Le mécanisme repose en effet sur l’affectation d’au moins 8% des bénéfices réalisés au titre de l’exercice précédent. Les établissements n’ayant pas réalisé de bénéfices en 2025 ne disposent donc pas, au titre de cet exercice, de ressources à affecter à cette ligne.
Pour savoir si son établissement est concerné, Sofiene Weriemi conseille notamment de consulter ses états financiers relatifs à 2025. Il renvoie, à ce titre, aux informations financières publiées sur le site du Conseil du marché financier (CMF).
L’expert a également relevé que les banques concernées avaient commencé à communiquer sur le dispositif au cours des derniers jours. Il a notamment évoqué la diffusion d’une vidéo explicative réalisée avec le Conseil bancaire et financier (CBF), destinée à présenter le crédit d’honneur et le fonctionnement des plateformes.
Mais la question la plus immédiate pour les futurs demandeurs est ailleurs : le dépôt ne se fera pas au guichet.
Le 1er octobre, tout passera par Internet
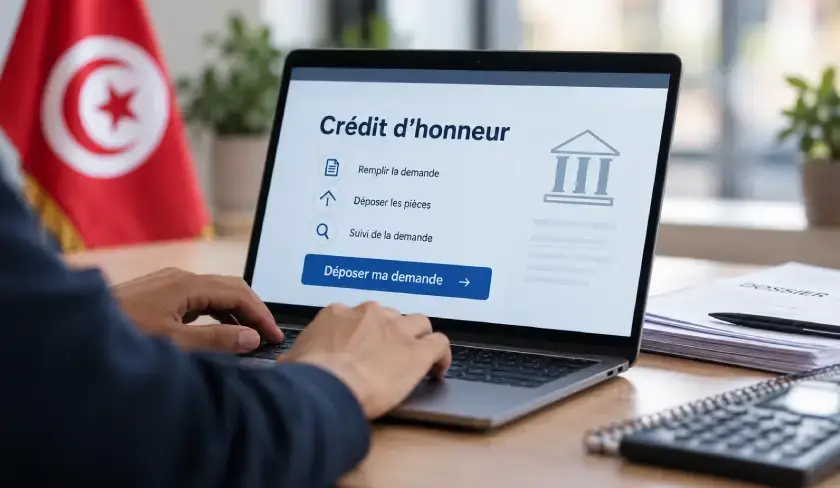
Sofiene Weriemi a insisté sur le caractère exclusivement électronique de la procédure. Chaque banque concernée doit mettre en place une plateforme dédiée et les demandes devront être enregistrées en ligne. Aller déposer un dossier papier dans une agence ne permettra donc pas de contourner cette procédure.
Même les personnes ayant déjà remis une demande écrite avant l’entrée en vigueur de la nouvelle procédure devront, selon les explications de l’expert, recommencer la démarche sur la plateforme.
La circulaire n°8-2026 de la Banque centrale de Tunisie (BCT), publiée le 1er septembre, a en effet retenu la plateforme électronique comme canal de dépôt des demandes à partir du 1er octobre. La question est loin d’être accessoire : depuis la publication du décret n°2026-148 du 23 juillet 2026, des demandeurs s’étaient déjà adressés directement à leurs banques, alors même que le dispositif opérationnel n’était pas encore en place.
Pour les demandes enregistrées à partir du 1er octobre, l’horodatage devient donc déterminant. La plateforme enregistrera la date et l’heure de dépôt afin d’établir l’ordre de priorité.
Sofiene Weriemi a toutefois apporté une nuance essentielle : être parmi les premiers à déposer une demande ne signifie pas être automatiquement parmi les bénéficiaires. L’ordre d’arrivée compte, mais le dossier reste soumis à l’examen de la banque. À situation comparable, l’antériorité du dépôt peut départager les demandes ; elle ne remplace pas l’analyse de la capacité de remboursement.
La perspective d’une forte affluence dès l’ouverture des plateformes pourrait néanmoins pousser certains demandeurs à tenter de s’inscrire dès les premières heures du 1er octobre. L’expert a évoqué cette course potentielle à l’inscription, tout en rappelant que la décision finale ne dépendra pas uniquement de quelques secondes d’avance.
Il a, par ailleurs, appelé les futurs demandeurs à une vigilance particulière concernant les liens utilisés pour accéder aux plateformes. Avec le lancement imminent du dispositif, des liens frauduleux pourraient circuler en se présentant comme des accès aux formulaires bancaires.
Son conseil est clair : ne pas cliquer sur n’importe quel lien reçu ou diffusé sur Internet et passer exclusivement par les sites officiels des banques ou leurs pages officielles vérifiées.
L’avertissement n’est pas anodin. Un dispositif très attendu, entièrement numérique et portant sur des crédits pouvant atteindre plusieurs milliers de dinars constitue un terrain particulièrement propice aux tentatives d’hameçonnage ou de collecte frauduleuse de données personnelles.
Sans garantie ne veut pas dire sans solvabilité
C’est probablement le point le plus important de l’intervention de Sofiene Weriemi. Le crédit d’honneur est bien accordé sans intérêts et sans garanties, mais cela ne signifie pas que la banque renonce à vérifier si l’emprunteur pourra rembourser.
L’expert a insisté sur un principe : un crédit, même sans intérêts ni garanties, reste un financement qui doit être remboursé.
La distinction est fondamentale. Le dispositif interdit à la banque d’exiger les sûretés et garanties prévues par le décret. Mais la suppression de ces garanties ne transforme pas le financement en aide financière et n’efface pas le risque de crédit.
La circulaire de la BCT prévoit d’ailleurs que l’octroi demeure soumis aux politiques et procédures internes appliquées par les établissements pour leurs opérations de crédit, ainsi qu’aux règles prudentielles en vigueur. La capacité de remboursement reste donc déterminante.
La banque pourra examiner les revenus du demandeur, les prélèvements auxquels il est déjà soumis et ses autres engagements financiers afin de déterminer s’il dispose encore d’une capacité suffisante pour supporter une nouvelle mensualité.
C’est précisément sur ce point que Sofiene Weriemi a voulu lever une ambiguïté qui accompagne le dispositif depuis son annonce. L’absence de garanties ne signifie pas qu’une personne sans revenus pourra nécessairement obtenir 5.000 dinars simplement parce que le décret ouvre ce financement aux particuliers.
Le particulier dispose du droit de présenter une demande s’il entre dans la catégorie prévue par le dispositif. Il ne dispose pas d’un droit automatique à recevoir le montant maximal.
Sofiene Weriemi a donné un exemple concret afin de matérialiser cette contrainte. Pour un financement de 5.000 dinars remboursé sur deux ans sans période de grâce, la mensualité se situe autour de 208 dinars.
Si le bénéficiaire utilise les six mois de grâce tout en restant dans la durée maximale de deux ans, la période effective de remboursement du capital serait ramenée à 18 mois. À titre purement arithmétique, 5.000 dinars répartis sur 18 mensualités représentent alors environ 278 dinars par mois.
L’écart n’est pas négligeable pour un ménage disposant d’un revenu limité. La banque devra apprécier cette nouvelle charge avec les autres prélèvements déjà supportés par le demandeur et avec le revenu qui lui restera pour assurer ses dépenses courantes.
C’est là que la promesse d’un crédit « sans intérêts et sans garanties » rencontre la réalité bancaire. Le taux zéro réduit fortement le coût du financement pour le bénéficiaire et l’absence de sûreté lève un obstacle important à l’accès au crédit. Mais aucun de ces deux avantages ne fait disparaître la nécessité de rembourser le capital.
La question est d’autant plus sensible que la circulaire laisse aux établissements une marge d’appréciation importante. Aucun seuil uniforme de revenu ou d’endettement n’a été fixé pour tous les demandeurs. Les banques continueront donc à appliquer leurs procédures internes pour déterminer si le dossier présente une capacité de remboursement suffisante.
Deux personnes remplissant les conditions générales du dispositif pourraient ainsi voir leur situation appréciée au regard des politiques de risque de leurs établissements respectifs. C’était déjà l’une des grandes interrogations laissées par la circulaire de la BCT : comment garantir une égalité effective de traitement lorsque l’analyse du risque reste largement renvoyée aux procédures propres à chaque banque ?
Le refus demeure donc possible. Il doit toutefois être motivé et la banque est tenue de statuer dans un délai maximal de dix jours ouvrables bancaires à compter du dépôt de la demande.
Des enveloppes limitées face à une demande potentiellement massive
L’analyse de Sofiene Weriemi ne s’est pas arrêtée aux conditions individuelles d’accès. L’expert a également attiré l’attention sur une autre limite, beaucoup plus arithmétique : les ressources disponibles ne sont pas illimitées.
Chaque banque concernée doit consacrer au moins 8% des bénéfices de l’exercice précédent à la ligne de financement d’honneur. L’enveloppe dépend donc directement du résultat réalisé en 2025 et varie mécaniquement d’un établissement à l’autre.
Pour illustrer l’ordre de grandeur, Sofiene Weriemi a pris l’exemple d’une grande banque qui aurait réalisé environ 350 millions de dinars de bénéfices. Une affectation correspondant à 8% représenterait alors un peu moins de 30 millions de dinars.
Si l’on retenait, toujours à titre d’exemple, un montant moyen de 10.000 dinars par crédit, cette enveloppe permettrait de financer environ 3.000 dossiers.
Le calcul n’a évidemment pas vocation à déterminer le nombre réel de bénéficiaires. Les montants accordés diffèrent selon les catégories, les dossiers ne porteront pas tous sur 10.000 dinars et la loi parle d’une affectation d’au moins 8% des bénéfices. L’exemple permet néanmoins de mesurer l’écart possible entre le nombre de demandes et les ressources effectivement disponibles.
Surtout, l’intégralité de l’enveloppe n’est pas destinée aux particuliers. Au moins 50% des ressources doivent être réservées aux PME et aux sociétés communautaires. La part susceptible de financer les besoins de consommation des particuliers et les microprojets est donc nécessairement plus limitée.
L’ordre de dépôt prend ici tout son sens. Si plusieurs milliers, voire davantage, de demandeurs se présentent auprès d’un même établissement alors que son enveloppe ne permet d’en financer qu’une partie, l’horodatage ne sera plus un simple détail technique.
Il ne suffira toujours pas à transformer un mauvais dossier en bon dossier. Mais entre plusieurs demandes pouvant être acceptées, le rang d’arrivée pourra devenir déterminant.
Les montants restent ceux fixés par le décret : jusqu’à 5.000 dinars pour un particulier afin de financer des besoins de consommation, 10.000 dinars pour le porteur d’un microprojet dont l’investissement ne dépasse pas 150.000 dinars et 25.000 dinars pour les PME et les sociétés communautaires.
Les financements sont accordés sans intérêts pour une durée maximale de deux ans, avec une période de grâce pouvant atteindre six mois. Aucun frais ou commission lié à l’étude du dossier ne peut être facturé.
Le mécanisme, introduit par la réforme du chèque de 2024, aura mis près de deux ans à atteindre cette étape. Le décret d’application n’a été publié que le 23 juillet 2026, avant que la BCT ne publie sa circulaire le 1er septembre et fixe au 1er octobre l’entrée en vigueur des nouvelles procédures.
Cette fois, l’échéance est arrivée. À trois jours du lancement, le crédit d’honneur quitte ainsi progressivement le terrain de la promesse pour celui, beaucoup moins spectaculaire, de la mécanique bancaire. Le 1er octobre ouvrira la possibilité de demander jusqu’à 25.000 dinars sans intérêts ni garanties. Il n’ouvrira pas pour autant un guichet distribuant automatiquement de l’argent.
La nuance est essentielle : le dispositif supprime le prix du crédit pour le bénéficiaire et les garanties prévues dans le crédit classique, mais il ne supprime ni la sélection des dossiers, ni l’examen de la solvabilité, ni la contrainte des enveloppes disponibles, ni surtout le remboursement. À partir du 1er octobre, les plateformes devraient enfin permettre de mesurer l’écart entre l’immense attente créée autour du crédit d’honneur et le nombre de demandeurs qui pourront effectivement passer le filtre bancaire.
I.N.